Piense en una empresa industrial española de sesenta personas en otoño de 2026. En año y medio ha visto cómo los aranceles de Estados Unidos cambiaban las reglas de sus clientes exportadores, cómo un apagón dejaba a oscuras toda la península durante horas, cómo un proveedor de su proveedor dejaba de recibir unos chips de céntimos por una disputa entre Países Bajos y China, cómo el cierre del estrecho de Ormuz encarecía la energía y el transporte, y cómo el ordenador que compraba por 900 euros pasaba a costar bastante más porque la memoria se la llevan los centros de datos de inteligencia artificial.
Ninguno de esos golpes estaba en el presupuesto, y cada uno se gestionó como una excepción: una reunión urgente, unas llamadas, un sobrecoste que se absorbe. El problema es que la excepción ya no es la excepción. Cuando las disrupciones se encadenan, gestionarlas una a una consume la atención de la dirección y deja intacta la causa: una organización diseñada para un mundo estable, optimizada para el coste y sin margen para cambiar de proveedor, de producto o de plan con rapidez.
Yossi Sheffi, catedrático del MIT, lleva veinte años estudiando este problema. En La empresa robusta, su libro de 2005, explicó cómo resisten las empresas una disrupción grave. Entre 2020 y 2023 publicó cuatro libros más, escritos durante y después de la pandemia, que llevan la idea mucho más lejos. Leídos juntos, responden a la pregunta que hoy tiene encima de la mesa cualquier comité de dirección: cómo diseñar una empresa que sea eficiente en condiciones normales, resista las excepcionales y pueda reconfigurarse a un coste razonable cuando cambia el entorno.
Resiliencia empresarial según Yossi Sheffi: la idea que une sus cuatro libros
La aportación más importante de los cuatro libros no es una defensa genérica de la resiliencia. Es una tesis más exigente: la ventaja de una empresa depende cada vez más de su capacidad para reconfigurar sus proveedores, sus productos, sus procesos, sus inversiones y su tecnología cuando cambia el entorno, y esa capacidad no se improvisa durante la crisis, sino que se diseña antes. Una empresa puede tener todos sus procesos optimizados y ser, a la vez, extraordinariamente frágil.
El primer paso es entender la empresa como una red de dependencias y no como una suma de departamentos o de proveedores. Tres proveedores en tres países pueden depender del mismo fabricante de un material, cada departamento puede mejorar su indicador mientras empeora el conjunto, y como la red no la dirige nadie, ver más allá del proveedor directo exige acordar transparencia y colaborar con otras empresas. El segundo es medir: comparar cuánto aguanta el negocio sin cada elemento crítico con cuánto tardaría en recuperarlo, porque donde lo segundo supera a lo primero hay una exposición concreta, con un tamaño y un coste.
Con esa medida, la protección deja de ser una cuestión de acumular. Sheffi defendió el just in time cuando muchos pedían enterrarlo, y propuso reservas aparte solo para lo crítico. La decisión correcta es la combinación de colchones, segundas fuentes, rediseños, menos referencias y contratos que cierra cada brecha con el menor coste total, contando también el riesgo que queda y lo que tarda en activarse cada alternativa. Y como el futuro no se puede predecir, las inversiones se preparan para varios escenarios: unas decisiones aguantan en todos, y otras solo convienen en algunos y se activan cuando una señal dice hacia dónde se va.
Los dos últimos libros miran hacia la innovación y la tecnología. Una innovación no crea valor hasta que se fabrica, se distribuye y se usa a escala, y ese tramo se acelera haciendo en paralelo lo que suele hacerse en secuencia, combinando capacidades con otras organizaciones y preparando la adopción desde el principio. La automatización y la inteligencia artificial cambian tareas antes que puestos: su rendimiento se decide en cómo resuelven las excepciones, y su efecto sobre el trabajo depende de cómo se rediseñen las tareas y de cómo aprenda la gente nueva lo que antes aprendía haciendo lo fácil. Ver antes un problema solo sirve si hay alternativas reales, probadas, y alguien con autoridad para activarlas.
Los ejemplos de 2025 y 2026, de los aranceles a la crisis de la memoria pasando por Nexperia, Jaguar Land Rover u Ormuz, repiten las mismas lecciones con nombres nuevos. Quien tenía un segundo proveedor homologado, escenarios con decisiones preparadas o la capacidad de rediseñar un producto sufrió menos que quien solo tenía eficiencia. La conclusión práctica para una empresa de cincuenta personas es que no hace falta un gran programa: basta con conocer sus dependencias, medir dónde le dolería, decidir antes qué haría y quién lo decidiría, probar al menos una alternativa de verdad y revisarlo cada trimestre. La pregunta que deja Sheffi es cómo diseñar una organización eficiente en lo normal, capaz de resistir lo excepcional y de reconfigurarse a un coste razonable cuando todo cambia.
Los cuatro libros de Yossi Sheffi entre 2020 y 2023: qué pregunta responde cada uno
Yossi Sheffi dirige desde hace décadas el Centro de Transporte y Logística del MIT y es uno de los autores más citados sobre resiliencia de la cadena de suministro. Su obra sobre el tema empieza con La empresa robusta (2005), que analizamos en un artículo propio, y sigue con The Power of Resilience (2015). Los cuatro libros que publicó entre 2020 y 2023, todos listados en su página del MIT, cambian de escala: dejan de preguntar cómo resistir un golpe y pasan a preguntar cómo debe estar diseñada una empresa para un entorno que no se va a estabilizar. Cada uno responde a una pregunta distinta.
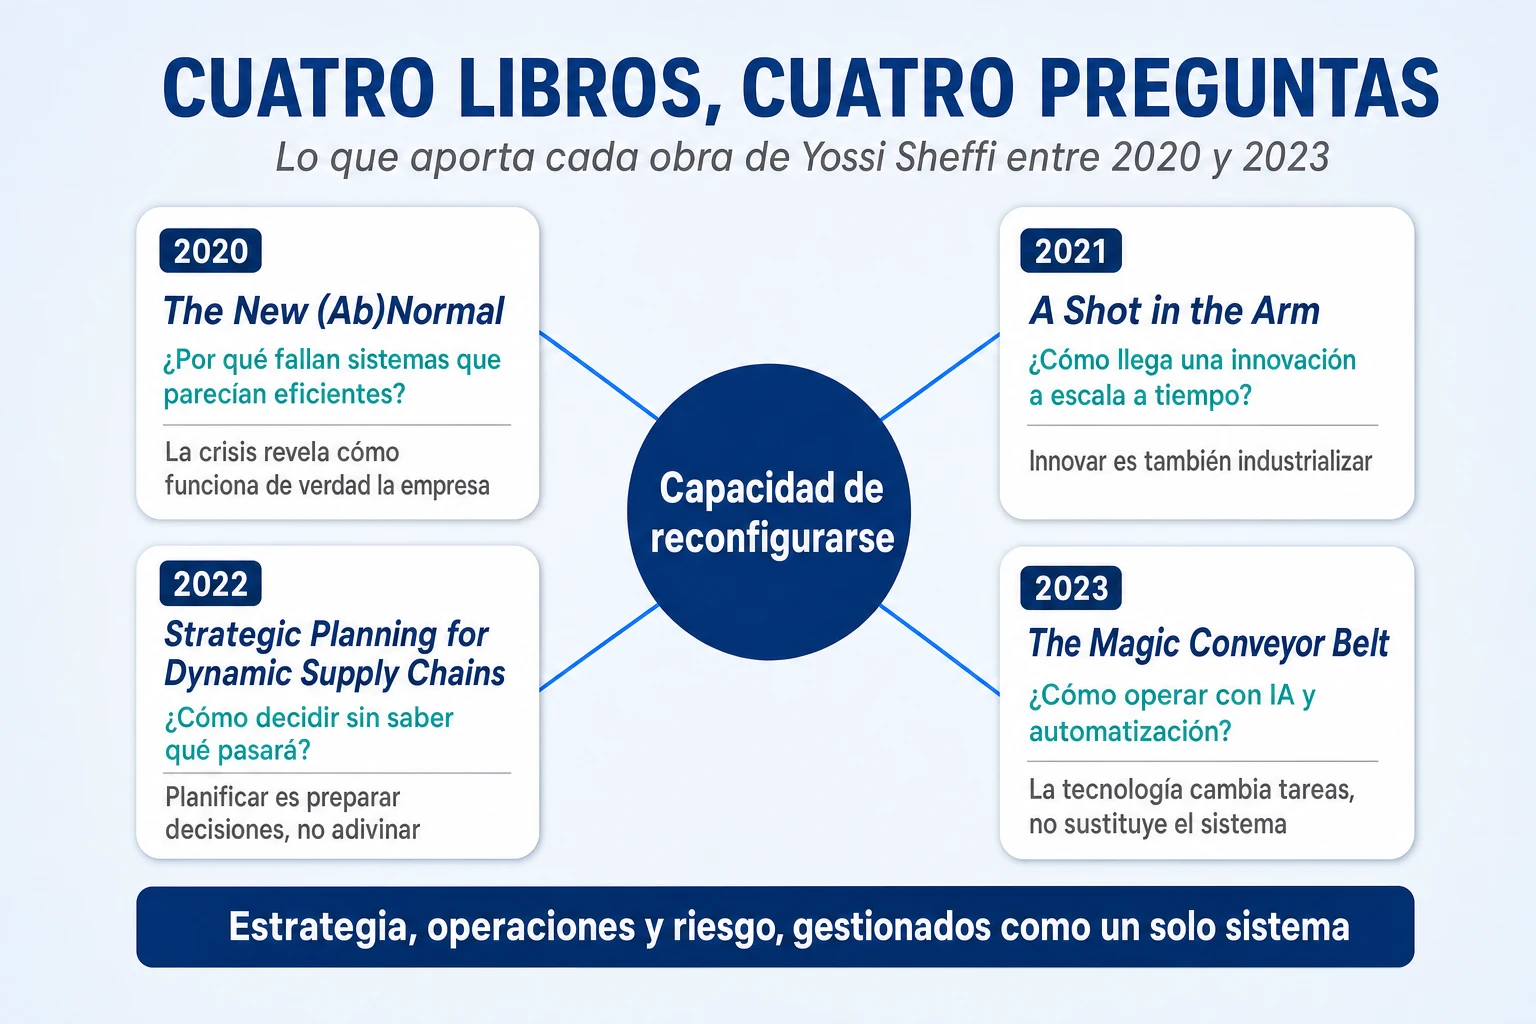
The New (Ab)Normal (2020) se escribió durante la pandemia y pregunta por qué fallan sistemas que parecían eficientes. Su respuesta es que la crisis revela cómo funciona de verdad la empresa: sus dependencias, sus cuellos de botella y la diferencia entre lo que piden los clientes y lo que consumen. Defiende el just in time frente a quienes pedían llenar los almacenes y habla de un sistema inmunitario corporativo que reconoce las amenazas y reacciona rápido.
A Shot in the Arm (2021), publicado en español como Una carrera contra el tiempo, cuenta cómo se fabricaron y distribuyeron miles de millones de vacunas en meses. Su pregunta es cómo llega una innovación a escala a tiempo, y su respuesta es que innovar es también industrializar: la ciencia sirve de poco sin la ingeniería que la fabrica y la cadena de suministro que la entrega.
Strategic Planning for Dynamic Supply Chains (2022), escrito por Shardul Phadnis con Sheffi y Chris Caplice, pregunta cómo decidir inversiones sin saber qué pasará. Responde con un método de escenarios que no busca adivinar el futuro, sino preparar decisiones que funcionen en varios y vigilar las señales que dicen hacia cuál se va.
The Magic Conveyor Belt (2023), en español La cinta transportadora mágica, pregunta cómo operar con inteligencia artificial y automatización en cadenas cada vez más complejas. Su respuesta es que la tecnología cambia tareas antes que puestos, y que el trabajo humano que queda es el del contexto, las excepciones y las relaciones.
Para entender por qué estos libros van más allá de la continuidad del negocio ayuda distinguir tres capacidades, una clasificación pedagógica nuestra y no definiciones literales del autor. La robustez es resistir un impacto sin grandes alteraciones; la resiliencia, absorberlo y recuperar una operación aceptable; y la adaptabilidad, cambiar productos, procesos o modelo de negocio cuando cambia el entorno. Una empresa puede recuperarse del incendio de una fábrica y tener, a la vez, un modelo de negocio condenado por un cambio tecnológico. La empresa robusta se ocupaba sobre todo de las dos primeras; los cuatro libros de 2020 a 2023 empujan hacia la tercera.
Leídos juntos, los cuatro conectan tres disciplinas que las empresas suelen gestionar por separado: la estrategia, la ingeniería de operaciones y la gestión del riesgo. Las ideas que siguen no respetan el orden de los libros, sino el orden en que una dirección debería abordarlas: primero entender la red, después medirla, protegerla, anticipar, escalar, automatizar y decidir.
Como el artículo mezcla tres tipos de contenido, conviene separarlos desde el principio: lo que enseña Sheffi en sus libros, lo que procede de otros investigadores con los que trabaja y lo que es aplicación nuestra al entorno de 2026. Esta tabla indica el origen de cada pieza.
| Enseñanza | Origen principal | Aplicación práctica |
| Dependencias profundas y coordinación de la red | Sheffi: The Power of Resilience, The New (Ab)Normal y The Magic Conveyor Belt | Mapear vulnerabilidades y acordar transparencia con proveedores |
| Tiempo de supervivencia y de recuperación (TTS y TTR) | David Simchi-Levi y colaboradores, con Ford | Medir la exposición de cada elemento crítico |
| Just in time con reservas para lo crítico | Sheffi: The New (Ab)Normal y artículos de 2020-2021 | Diseñar alternativas al menor coste total |
| Decisiones preparadas con escenarios | Phadnis, Sheffi y Caplice | Preparar inversiones y fijar señales de activación |
| Convergencia para industrializar y adopción | Sheffi: A Shot in the Arm | Lanzar productos y proyectos a escala |
| Colaboración persona-máquina y evolución del trabajo | Sheffi: The Magic Conveyor Belt | Rediseñar tareas, excepciones y aprendizaje |
| Robustez, resiliencia y adaptabilidad; supervivencia financiera; cinco capacidades de decisión, modelo de seis bloques, gobierno de la respuesta y ficha de resiliencia | Síntesis de Transformalix | Gestionar la adaptación como un sistema |
Disrupciones de 2025 y 2026: por qué las ideas de Sheffi vuelven a ser urgentes
La tesis central de The New (Ab)Normal es que, después de la pandemia, la volatilidad ya no es un paréntesis entre dos periodos de calma, sino el entorno habitual de las empresas. Los últimos dieciocho meses le han dado la razón, y lo más llamativo no es el número de sucesos, sino lo distintos que han sido entre sí.
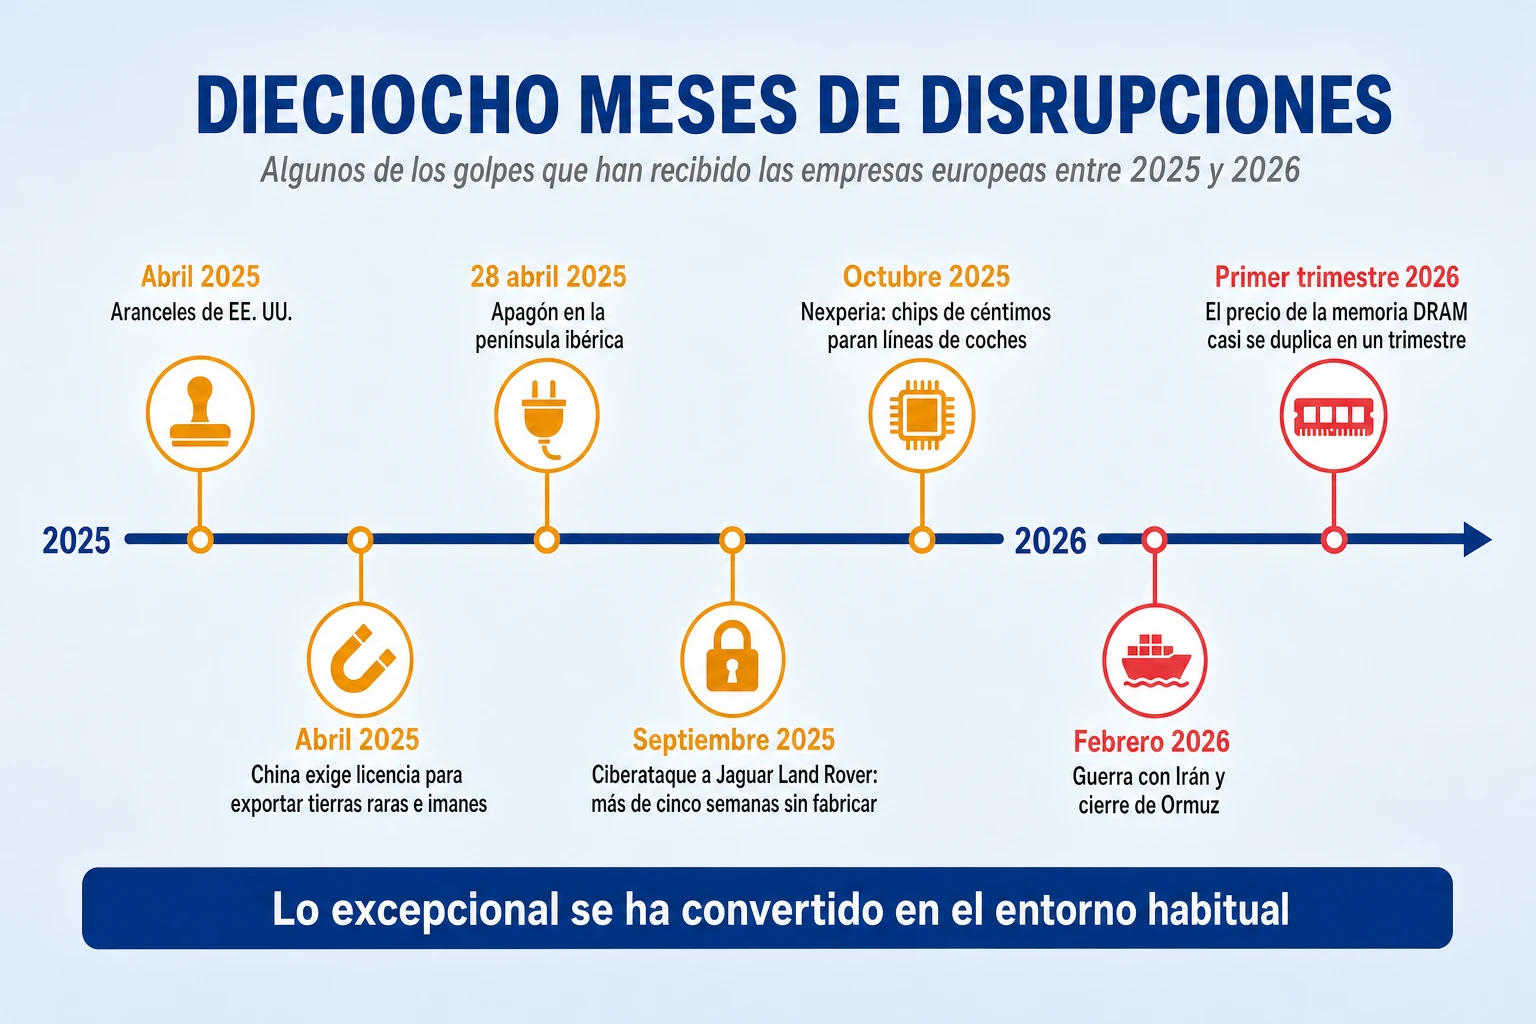
En 2025 hubo una disrupción comercial, con los aranceles de Estados Unidos; dos geopolíticas, con las licencias chinas para exportar tierras raras e imanes y el bloqueo de los chips de Nexperia; una energética, con el apagón peninsular del 28 de abril; y una digital, con el ciberataque que tuvo a Jaguar Land Rover más de cinco semanas sin fabricar y afectó a miles de proveedores. En 2026 llegaron el cierre del estrecho de Ormuz por la guerra con Irán y una disrupción de mercado: el precio de contrato de la memoria DRAM subió entre un 93 % y un 98 % en un solo trimestre, según TrendForce, porque los fabricantes destinan su capacidad a los centros de datos de inteligencia artificial.
Lo relevante para una dirección es lo que tienen en común. Casi todas llegaron a través de la red de suministro, varias a través de un proveedor que la empresa afectada ni siquiera conocía, y ninguna se resolvía con más eficiencia en el día a día. Todas premiaban a quien tenía alternativas preparadas. Las ideas que siguen, extraídas de los cuatro libros de Sheffi, son una forma ordenada de prepararlas; varios de estos casos se analizan con detalle en La empresa robusta.
Dependencias profundas en la cadena de suministro: cómo descubrir de quién depende lo que compra
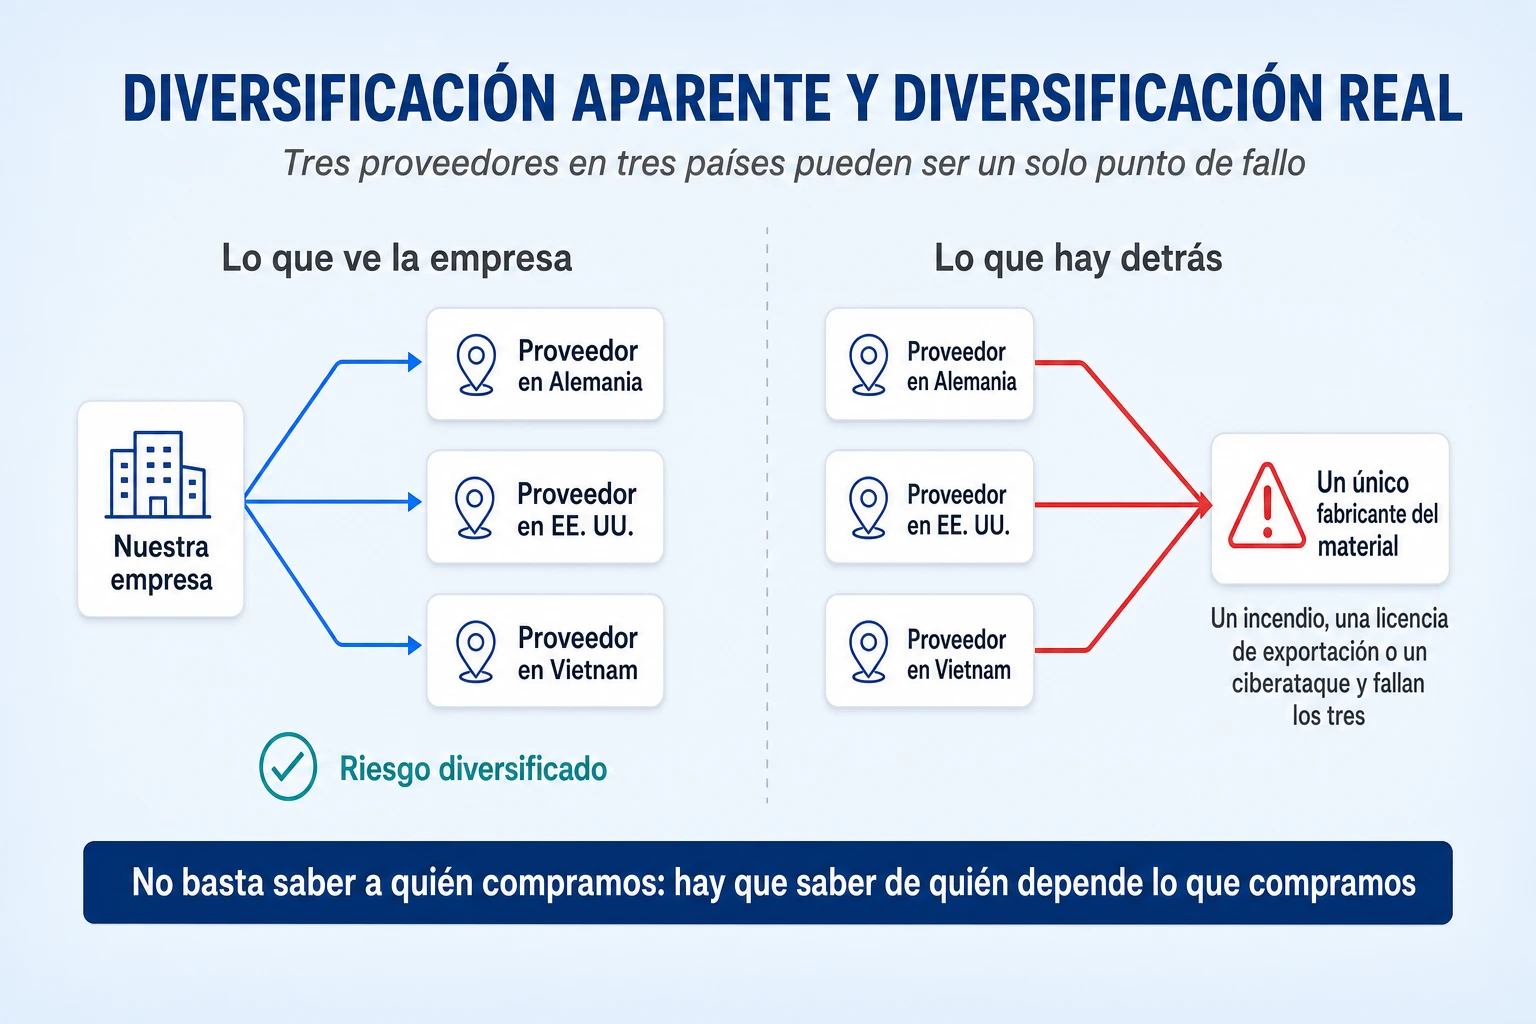
La primera idea es que una empresa no es una suma de departamentos ni de proveedores, sino una red de dependencias, y que el riesgo más grave suele estar donde no se mira. Una empresa puede tener tres proveedores de un componente en tres países distintos y creer que ha diversificado el riesgo. Si los tres compran el mismo material a un único fabricante, la diversificación es solo aparente: un incendio, una licencia de exportación o un ciberataque en ese fabricante los deja a los tres sin producir.
Sheffi ya había descrito este problema en The Power of Resilience (2015), donde habla de cadenas de suministro «en forma de diamante»: muchos proveedores directos que, varios niveles más abajo, dependen de uno solo. Y al presentar The Magic Conveyor Belt fue tajante con quienes creen resolverlo trasladando el montaje final a Europa o a Estados Unidos, porque toda la cadena que hay detrás, construida durante décadas, sigue donde estaba:
«Mientras dependas de algo, no eres realmente independiente.»
Yossi Sheffi, pódcast del MIT sobre The Magic Conveyor Belt, 2023
El mismo razonamiento vale dentro de la empresa. Cada departamento puede mejorar sus indicadores y empeorar el conjunto: compras consigue un 15 % de descuento concentrando un componente en un solo proveedor, finanzas reduce el inventario, producción concentra la fabricación en la planta más eficiente y comercial amplía el catálogo. Todos cumplen sus objetivos y la empresa resultante es más barata, más compleja y más frágil.
La cadena no tiene un director general: coordinación y transparencia entre empresas
La metáfora que da título al libro de 2023 apunta a algo que suele olvidarse: la cinta transportadora que abastece al mundo no la dirige nadie. Miles de empresas independientes coordinan sus decisiones a través de precios, contratos, información compartida y relaciones comerciales, sin que ninguna vea el conjunto. Eso tiene una consecuencia práctica que Sheffi explica sin rodeos: pedir a los proveedores que revelen a sus propios proveedores no siempre funciona.
«No todos los proveedores están dispuestos a decirle a su cliente quién es su proveedor. Conocer a los proveedores es una ventaja competitiva, y siempre existe el miedo a que el cliente se salte al intermediario y vaya directamente a él.»
Yossi Sheffi, pódcast del MIT, 2023
Por eso la visibilidad de la red no se consigue solo preguntando. Para una empresa mediana hay tres mecanismos más realistas. El primero es la transparencia acordada: incluir en los contratos la obligación de informar del origen de los componentes verdaderamente críticos y de avisar si cambia. El segundo es la colaboración con los proveedores clave: compartir previsiones, planes de contingencia y capacidad disponible, de modo que el proveedor tenga interés en avisar pronto. Y el tercero es la gestión conjunta del riesgo: cuando una empresa sola no tiene peso frente a un proveedor lejano, puede tenerlo a través de una asociación sectorial o de un cliente común. La resiliencia no se construye solo dentro de la empresa; a veces exige mejorar la coordinación de toda la red.
Ejemplo actual: Nexperia y las tierras raras, dos dependencias que casi nadie tenía en el mapa (2025)
Los fabricantes de coches no compran a Nexperia. Compran centralitas a Bosch, Continental, ZF o Aptiv, que son quienes compran a Nexperia diodos y transistores de céntimos. Cuando China bloqueó en octubre de 2025 la salida de los chips que la empresa empaquetaba en su planta de Dongguan, muchos fabricantes descubrieron a ese proveedor de segundo o tercer nivel cuando ya no llegaba. La patronal europea ACEA advirtió de que homologar chips alternativos y subir su producción llevaría varios meses, y Honda paró su planta mexicana de Celaya. Es la misma lección que Sheffi extrajo del incendio de Philips en Albuquerque en 2000, y no por casualidad: Philips Semiconductors es el antecesor de Nexperia.
Las tierras raras enseñan la versión geopolítica del mismo problema. China refina en torno al 90 % de las tierras raras y fabrica una proporción parecida de los imanes de alto rendimiento, según los cálculos habituales de la Agencia Internacional de la Energía. Cuando en abril de 2025 sometió su exportación a licencia, Ford paró una semana su planta de Chicago y su consejero delegado describió el suministro como algo que iba «día a día», con licencias que se aprobaban una a una. El caso de Nexperia y otros de concentración oculta se analizan con más detalle en La empresa robusta.
Qué hacer en una empresa de 30 a 100 personas
Tome los veinte componentes, materiales o servicios sin los que no se puede facturar y haga a cada proveedor tres preguntas por escrito: de dónde viene lo que nos vende, quién más se lo suministra y qué haría si su proveedor principal fallara mañana. Donde no haya respuesta, no insista solo con preguntas: incluya la obligación de informar en el próximo contrato, ofrezca a cambio sus previsiones y, si su peso es pequeño, plantee el problema en la asociación de su sector o a su cliente principal, que probablemente tiene la misma dependencia.
Revise también los puntos únicos de fallo que no son proveedores: la persona que es la única que sabe programar una máquina, el servidor del ERP con la copia de seguridad en la misma sala o el cliente que pesa un tercio de la facturación. Y compruebe qué objetivos departamentales empujan a concentrar: si compras solo se mide por el precio unitario, seguirá concentrando aunque la dirección diga que quiere resiliencia.
Tiempo de supervivencia frente a tiempo de recuperación (TTS y TTR): cómo convertir la resiliencia en una cifra
La segunda idea es que la resiliencia se puede medir, y que medirla cambia la conversación. «Necesitamos ser más resilientes» es una frase que no lleva a ninguna decisión. «Si este proveedor cae, aguantamos 14 días y tardaríamos 56 en recuperarlo» es un problema con un tamaño, un plazo y un coste.
Las dos medidas que más se usan proceden del MIT, aunque no son de Sheffi sino de su colega David Simchi-Levi, que las desarrolló en una colaboración de tres años con Ford publicada en 2014 y 2015. El tiempo de recuperación (TTR, time to recover) es lo que tarda un proveedor, una planta o un sistema en volver a funcionar tras una disrupción. El tiempo de supervivencia (TTS, time to survive) es cuánto tiempo puede seguir la empresa sirviendo a sus clientes sin ese elemento, con el inventario que tiene y las alternativas disponibles. La regla es sencilla: donde el tiempo de supervivencia es menor que el de recuperación, hay una exposición que gestionar. Sheffi razona con la misma lógica sin usar esos nombres: en The Power of Resilience propone medir el hueco entre el momento en que se agota el colchón y el momento en que vuelve el suministro, y valorarlo en dinero.
El hallazgo más útil del trabajo con Ford, publicado en Harvard Business Review en 2014, es que apenas había relación entre lo que Ford gastaba en un proveedor y el daño que causaría su caída. De unas mil plantas de proveedores analizadas, alrededor del 61 % no habría tenido ningún impacto en el beneficio si fallaba y cerca del 2 % habría tenido un impacto grave, y esas pocas eran a menudo proveedores a los que Ford compraba poco.
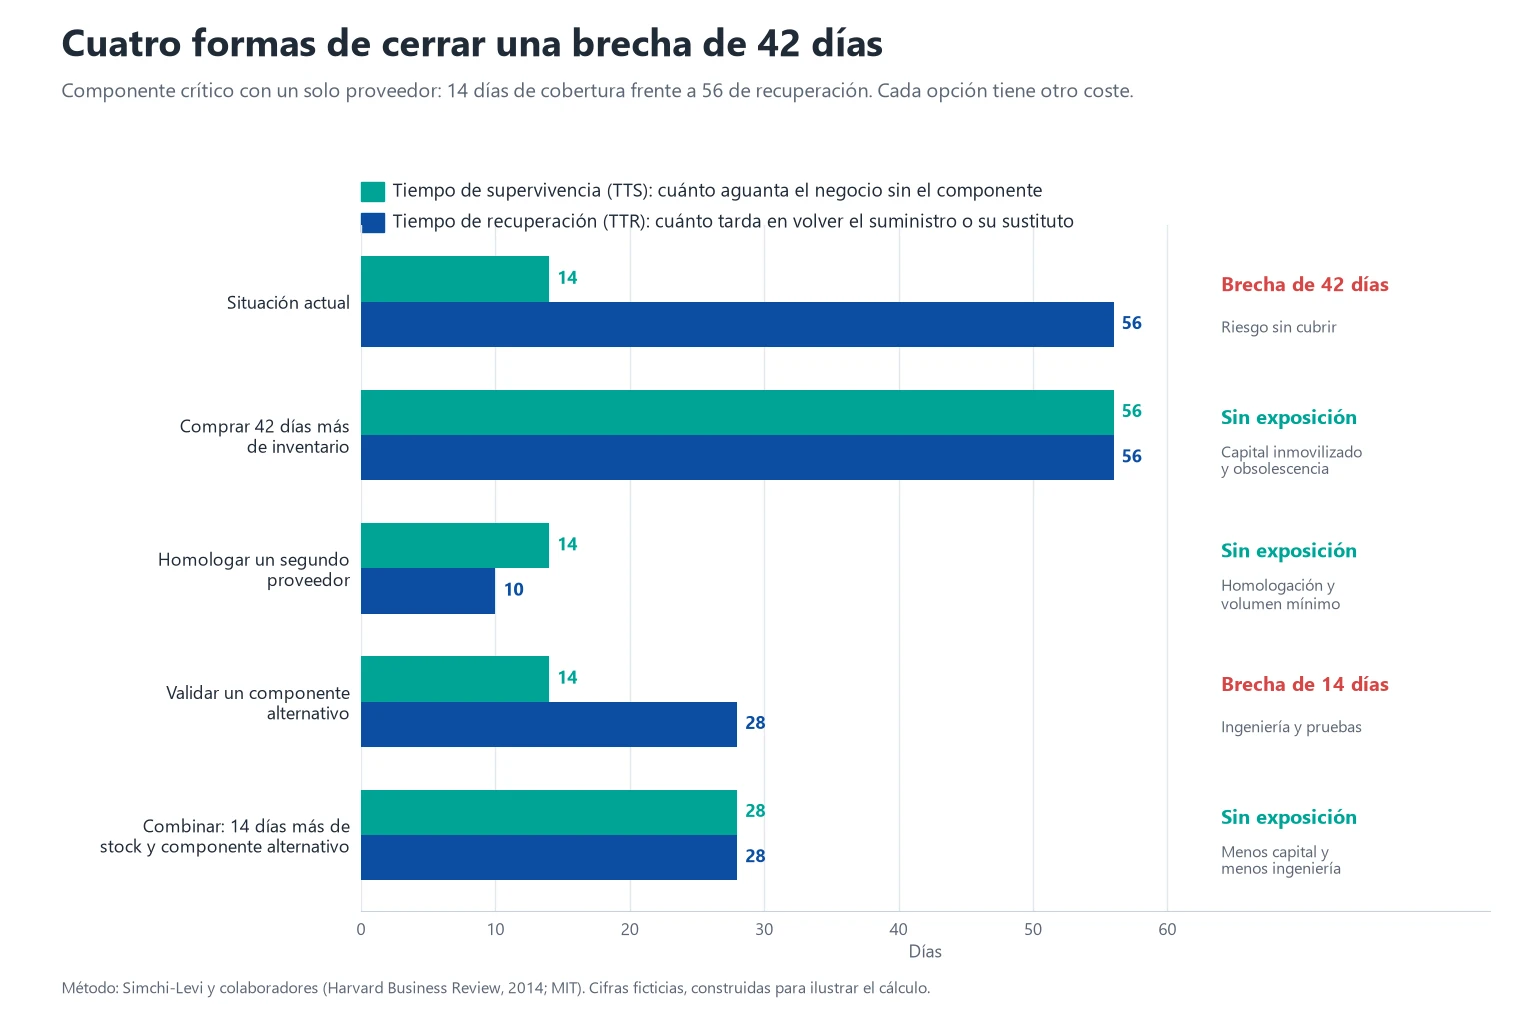
Para priorizar, la cuenta más sencilla es multiplicar la brecha por lo que se pierde cada día: exposición aproximada = días de brecha (recuperación menos supervivencia, si es positiva) × margen diario expuesto. Conviene tratarla como lo que es, una estimación para ordenar riesgos y no una valoración financiera. Supone que el impacto es constante durante toda la brecha, y en la práctica puede haber recuperación parcial de la capacidad, productos que sustituyen a otros, ventas que se aplazan en lugar de perderse, penalizaciones de contrato y costes extraordinarios de recuperación. Además, un tiempo de supervivencia mayor que el de recuperación protege frente a una interrupción concreta, pero no garantiza que la empresa sobreviva: no cubre una caída de la demanda, dos crisis simultáneas o un problema de liquidez. Y los proveedores tienden a declarar tiempos de recuperación optimistas; Simchi-Levi creó el tiempo de supervivencia precisamente para no depender tanto de esa cifra.
Ejemplo actual: el incendio de Novelis, nueve meses sin el aluminio de la Ford F-150 (2025-2026)
El 16 de septiembre de 2025 un incendio paró el laminador en caliente de la planta de Novelis en Oswego, en el estado de Nueva York, principal proveedor de la chapa de aluminio con la que se fabrica la carrocería de la Ford F-150, el vehículo más vendido de Estados Unidos. La previsión inicial era reabrir a principios de 2026; un segundo incendio en noviembre lo retrasó, y el laminador no volvió a producir hasta junio de 2026, según la emisora pública local. Ford llegó a avisar de un impacto de hasta 2.000 millones de dólares en su resultado.
Es un caso de manual de brecha entre los dos tiempos. Ningún inventario razonable de chapa cubre nueve meses, y en Norteamérica hay muy pocos fabricantes capaces de suministrar ese aluminio de automoción, así que el tiempo de recuperación lo marcaba la reconstrucción de una instalación industrial. Ford eligió el aluminio para aligerar su camioneta y, con él, una dependencia de muy pocos proveedores: el ahorro de peso compró también un riesgo.
Qué hacer en una empresa de 30 a 100 personas
Para los veinte elementos críticos del apartado anterior, apunte dos números: cuántas semanas aguanta sin ese elemento, contando el stock en casa y en camino, y cuántas tardaría en recuperarlo, de ese proveedor o de otro. Ordene la lista por la exposición aproximada, no por volumen de compra, y no se fíe del tiempo de recuperación que declara el proveedor: contrástelo con lo que tardó la última vez. Las tres primeras filas son su plan de trabajo para el próximo trimestre. El método paso a paso, con un caso desarrollado, está en cómo medir la resiliencia con TTR y TTS.
Hay un tercer número que esta lógica no recoge y que en una empresa de este tamaño puede decidir más que los otros dos: cuánto tiempo puede seguir pagando nóminas, proveedores y financiación si deja de facturar o de cobrar. Una empresa con inventario para producir cuarenta días puede tener tesorería para solo tres semanas si sus dos principales clientes retrasan los pagos: su operación es robusta y su situación financiera, no. Lo que sigue no es un modelo de Sheffi, sino una extensión nuestra para aplicar su lógica a toda la empresa: contrastar tres horizontes.
| Horizonte | Pregunta |
| Supervivencia operativa | ¿Cuánto tiempo seguimos dando servicio sin el recurso crítico? |
| Recuperación operativa | ¿Cuánto tardamos en recuperar una capacidad suficiente? |
| Supervivencia financiera | ¿Cuánto tiempo soportamos la caída de ingresos o el aumento de costes? |
Just in time con colchones selectivos: cómo comprar flexibilidad al menor coste total
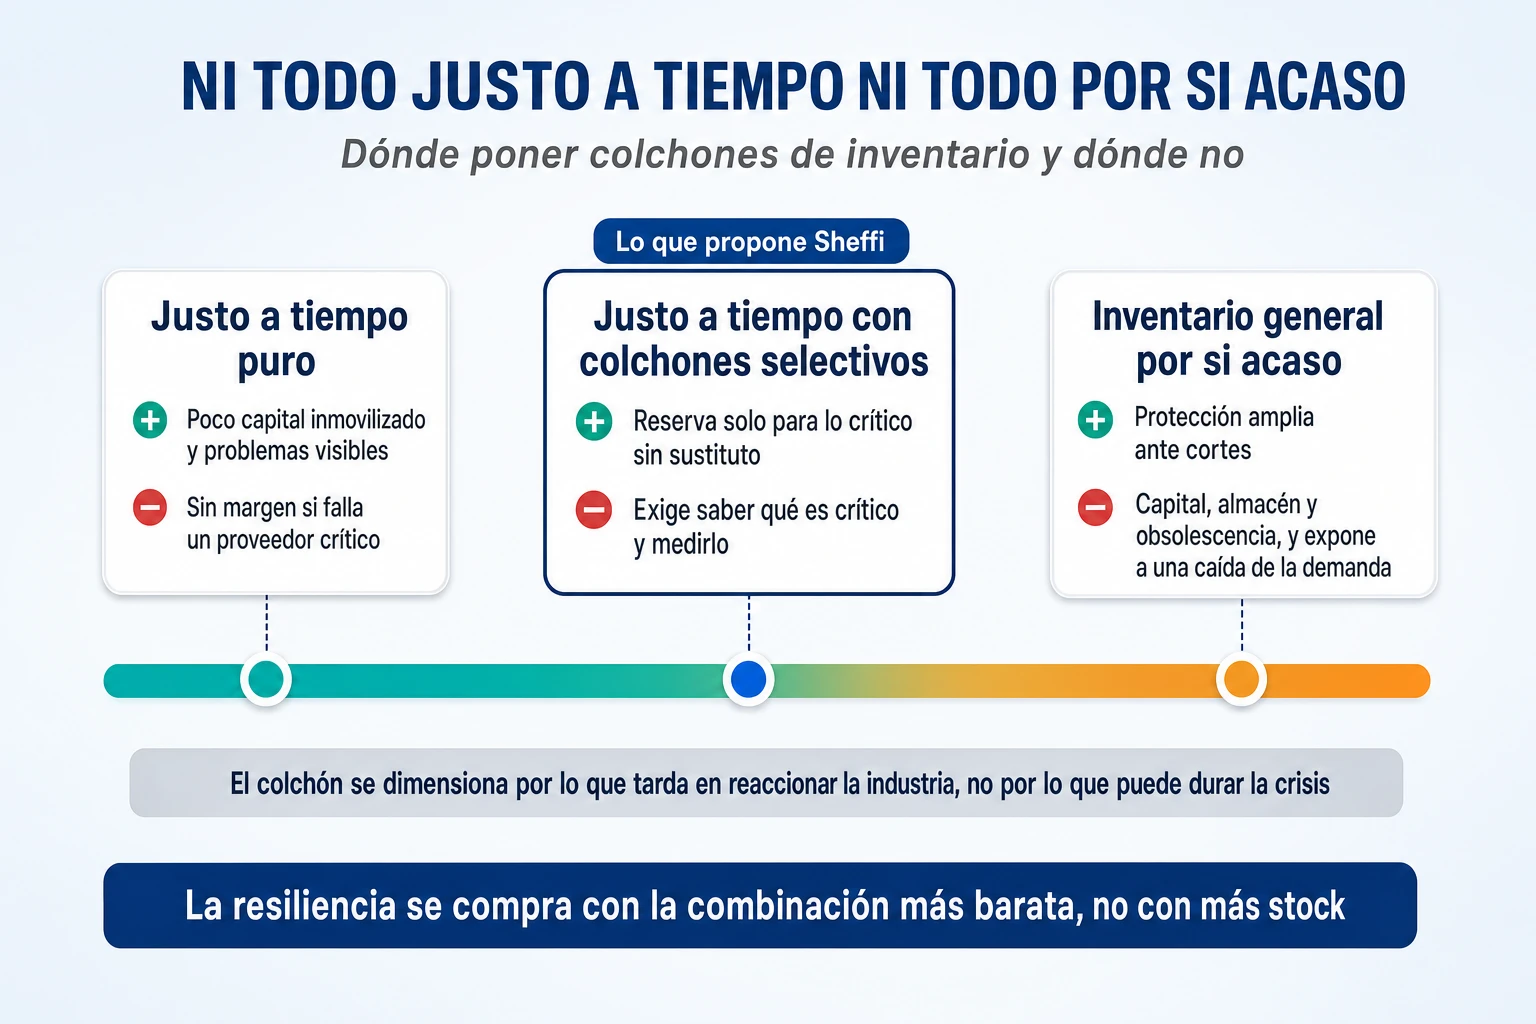
La tercera idea es que la resiliencia no consiste en acumular, sino en elegir la combinación de flexibilidades que da suficiente protección al menor coste total. Durante décadas, la gestión industrial persiguió eliminar inventario, capacidad ociosa y duplicidades. Tras la pandemia muchas empresas reaccionaron al revés, con más stock, más proveedores y más naves. Ninguno de los dos extremos es necesariamente el óptimo.
En este punto Sheffi fue a contracorriente. Cuando en 2020 y 2021 se proclamaba el fin del just in time, él defendió lo contrario en The New (Ab)Normal y en artículos posteriores, con una rotundidad poco habitual:
«La gestión de inventario justo a tiempo nunca fue el problema. […] El justo a tiempo crea resiliencia, no fragilidad.»
Yossi Sheffi, MIT Sloan Management Review, 2021
Su argumento es que el just in time no es solo una forma de ahorrar inventario, sino un sistema de calidad y de flexibilidad: con poco stock los problemas afloran y se corrigen, y con entregas frecuentes las relaciones con proveedores y clientes se vuelven más estrechas. Para lo verdaderamente crítico propone algo distinto a llenar los almacenes: una reserva aparte, dimensionada por el tiempo que tarda la industria en adaptarse, que en el caso del material sanitario calculaba en tres a cinco meses, no en años.
El libro describe la respuesta de las empresas a la pandemia como una especie de sistema inmunitario corporativo, que reconoce la amenaza y reacciona rápido, y distingue tres formas de agilidad: fabricar más de lo mismo, dar nuevos usos a activos que ya se tienen y pasar a productos completamente nuevos. Entre sus casos está Procter & Gamble, que usó los datos de lavadoras conectadas de un programa piloto para comprobar que sus clientes no estaban acaparando detergente, sino haciendo más coladas: mirar el consumo y no los pedidos es la mejor defensa contra el efecto látigo.
El efecto látigo merece una explicación, porque muestra que una cadena de suministro no solo transmite las disrupciones: a veces las amplifica por la forma en que reacciona cada empresa. El nombre lo popularizaron en 1997 Hau Lee y sus colegas en la Sloan Management Review, precisamente a partir de lo que P&G observó en sus pañales: el consumo de los bebés era estable y los pedidos de los distribuidores, no. Con porcentajes ilustrativos, el mecanismo es este:
- El consumidor compra un 10 % más porque teme que falte el producto.
- La tienda pide un 25 % más para protegerse.
- El distribuidor pide un 50 % más porque teme quedarse sin mercancía.
- El fabricante lee esos pedidos como demanda real y aumenta la producción.
- Cuando el miedo pasa, los pedidos se desploman y todos se quedan con inventario de sobra.
La lección práctica es distinguir tres cifras que muchas empresas confunden: las ventas reales al consumidor, los pedidos que llegan del siguiente eslabón y la demanda que se espera para los próximos meses. Compras, planificación de la capacidad y comercial deberían mirar la primera antes de reaccionar a la segunda.
Años después Sheffi contó otro caso de P&G que ilustra la flexibilidad de ingeniería: durante la pandemia reformuló el detergente Tide en días, con ingredientes que cambiaban cada dos semanas, cuando cambiar una fórmula solía llevar de seis a doce meses, según relató en MIT for a Better World.
Cada mecanismo compra una cosa distinta y tiene su propio coste, y por eso la decisión correcta suele ser una combinación.
| Mecanismo | Qué compra | Qué cuesta | Ejemplo de 2025-2026 |
| Colchón de inventario selectivo | Tiempo para reaccionar | Capital inmovilizado y obsolescencia | Lenovo, con un inventario de componentes un 50 % superior al habitual |
| Segunda fuente homologada | Poder sustituir al proveedor | Homologación y volumen mínimo | Fabricantes de portátiles que cualifican memoria de un fabricante chino |
| Rediseño del producto | Depender menos del recurso escaso | Ingeniería y, a veces, más coste unitario | Motores eléctricos sin tierras raras de BMW y Renault |
| Menos referencias | Lotes más largos y previsiones más fiables | Ventas de nicho perdidas | Duluth Trading, con un 20 % menos de referencias de ropa |
| Contrato largo con el proveedor | Prioridad cuando hay escasez | Prepagos y compromisos de volumen | Contratos de memoria de tres a cinco años, solo para los grandes compradores |
Ejemplo actual: la crisis de la memoria y los motores sin tierras raras (2025-2026)
La escasez de memoria de 2025-2026 ha puesto a prueba cada mecanismo. Incluso NVIDIA, uno de los principales actores de la infraestructura de inteligencia artificial, ha reducido la memoria prevista para determinados módulos de su próxima plataforma ante las restricciones de suministro que espera para 2027, según TrendForce; los fabricantes de móviles han vuelto a configuraciones de 4 GB en la gama baja, y Raspberry Pi, que tenía años de stock de un tipo de memoria antiguo, ha podido mantener el precio de sus modelos veteranos mientras subía los nuevos. El caso de Dell muestra el dilema completo: defiende su fabricación contra pedido como protección frente a una posible caída de la demanda de inteligencia artificial, porque el inventario que protege de un corte de suministro expone a una caída de la demanda.
Las tierras raras enseñan el precio del rediseño. BMW y Renault ya fabrican motores eléctricos sin estos imanes, y General Motors, ZF y BorgWarner los están desarrollando, pero según Reuters la mayoría de esos motores aún están «a años de distancia», y un analista advierte de que China siempre podrá vender más barato los imanes. El rediseño compra independencia, pero se paga todos los días. Los datos agregados son compatibles con la tesis de Sheffi, aunque no la demuestran: la ratio entre inventario y ventas de las empresas de Estados Unidos estaba en 1,33 meses en agosto de 2026, por debajo de los niveles de 2019, según la serie oficial. No se ve la acumulación general que cabría esperar de un abandono masivo del just in time. Pero una ratio agregada también se mueve por las ventas, los precios o el peso de cada sector, y no dice dónde se están acumulando las reservas; para saber si las empresas apuestan por colchones selectivos hay que mirar componentes concretos, como la memoria o los imanes.
Qué hacer en una empresa de 30 a 100 personas
Para cada una de las brechas que salieron al medir el tiempo de supervivencia y el de recuperación, compare al menos tres mecanismos y elija la combinación que la cierre con el menor coste total, no el primero que se le ocurra. El coste total no es solo el precio de la protección: incluye el riesgo que queda sin cubrir, lo que tarda en activarse cada alternativa y la probabilidad de que falle cuando se necesite. Un segundo proveedor barato que no puede subir su producción cuando lo llama sirve de poco. Casi siempre aparecen opciones de poco coste: reducir referencias que apenas venden, homologar un segundo proveedor aunque solo reciba el 10 % de los pedidos, o rediseñar una pieza para que admita dos componentes equivalentes. Reserve el inventario extra para lo que no tiene sustituto, y dimensiónelo por lo que tardaría en reaccionar, no por lo que podría durar la crisis. Tenga en cuenta, además, que la flexibilidad técnica no siempre es más barata: cuando cambiar un componente exige certificaciones largas, como en sanidad o en automoción, el colchón puede ser la opción racional. Las palancas de flexibilidad del libro de 2005 están desarrolladas en redundancia frente a flexibilidad.
Planificación por escenarios: cómo preparar decisiones que funcionen en futuros distintos
La cuarta idea es que una buena previsión no garantiza una buena decisión estratégica. Una previsión estima lo que puede pasar; una decisión estratégica compromete recursos y cierra opciones durante años. Cuando el entorno puede cambiar de régimen, como ha ocurrido con los aranceles o con el precio de la memoria, lo útil no es afinar la cifra más probable, sino preparar decisiones que aguanten en varios futuros y saber qué señal obligará a cambiarlas.
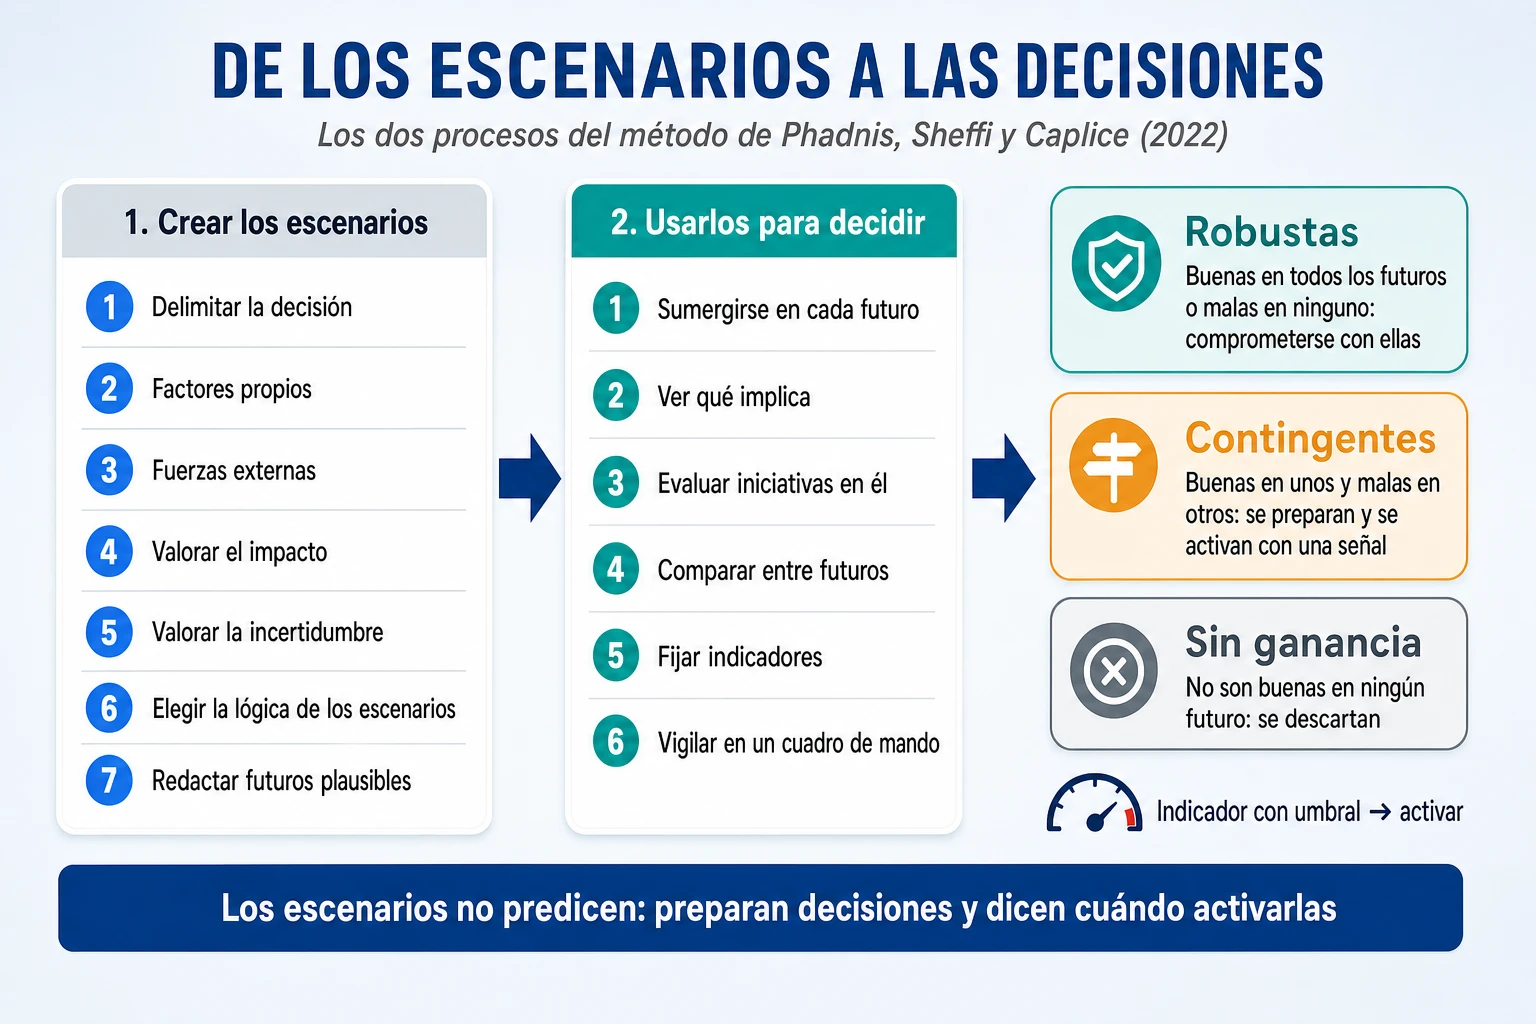
Es la tesis de Strategic Planning for Dynamic Supply Chains (2022), cuyo primer autor es Shardul Phadnis, con Sheffi y Chris Caplice. El libro sigue la tradición de los escenarios de Shell y su aportación más clara es separar dos procesos que suelen confundirse. El primero crea los escenarios: delimitar la decisión, identificar los factores propios y las fuerzas externas, valorar su impacto y su incertidumbre, elegir la lógica que los ordena y redactar varios futuros plausibles, que no probables. El segundo, que es el que casi nadie hace, usa los escenarios para decidir: sumergirse en cada futuro por separado, ver qué implica, evaluar las iniciativas dentro de él, compararlas entre escenarios y fijar unos indicadores que se vigilan en un cuadro de mando. La matriz de dos ejes y cuatro futuros que popularizó la divulgación es solo una de las plantillas posibles; lo importante es que los escenarios sean relevantes para la decisión que se quiere tomar, no que sean cuatro.
El libro aplica el método a tres tipos de decisión, con tres casos reales: una decisión funcional de la cadena de suministro, en una cervecera que estudia su capacidad; una decisión sobre el modelo de negocio, en un distribuidor farmacéutico; y una decisión de infraestructura a muy largo plazo, en el proyecto de planificación del transporte de mercancías de Estados Unidos recogido en el informe NCHRP 750. Sirve, por tanto, tanto para reorganizar la distribución como para evaluar una inversión que condicionará el negocio durante veinte años.
Del análisis entre escenarios salen cuatro tipos de decisión. Las que son buenas en todos los futuros (no-brainer) y las que son buenas en algunos y malas en ninguno (no-regret) son robustas: conviene comprometerse con ellas, aunque eso no obliga a ejecutarlas de golpe, y una buena opción puede escalonarse por razones financieras. Las que no son buenas en ninguno (no-gainer) se descartan, aunque alguien las defienda con entusiasmo. Y las que son buenas en unos futuros y malas en otros son contingentes: se preparan con una inversión pequeña y flexible, y se activan solo cuando los indicadores dicen hacia qué futuro se va. En el proyecto de transporte, esos indicadores se llamaban «sensores en el terreno».
Una tabla ilustrativa ayuda a verlo. Una empresa debe decidir cómo ampliar su capacidad de fabricación y compara tres alternativas en cuatro futuros que combinan demanda alta o baja con comercio abierto o fragmentado.
| Escenario | Gran planta única | Dos plantas regionales | Planta modular ampliable |
| Demanda alta y comercio abierto | Muy favorable | Aceptable | Favorable |
| Demanda alta y comercio fragmentado | Vulnerable | Favorable | Favorable |
| Demanda baja y comercio abierto | Desfavorable | Aceptable | Favorable |
| Demanda baja y comercio fragmentado | Muy desfavorable | Aceptable | Aceptable |
La planta modular no es la más rentable en el mejor futuro, pero es la única que no sale mal en ninguno, y la gran planta única es una apuesta a un solo escenario. Los autores midieron el efecto del método con expertos reales que decidían inversiones en infraestructuras: en el estudio publicado en Strategic Management Journal en 2015, entre el 55 % y el 70 % de los juicios cambiaron tras un día de taller, y la preferencia por la opción más rígida bajó del 65 % al 50 %, aunque sin grupo de control, como reconocen los propios autores.
Ejemplo actual: United Airlines y su previsión en dos futuros ante los aranceles (2025)
El 15 de abril de 2025, en plena escalada arancelaria, United Airlines hizo algo poco habitual. En lugar de retirar su previsión, como hicieron Delta, Volvo Cars, Stellantis o General Motors, publicó dos, y lo explicó así en su comunicación al supervisor bursátil:
«Ya no existe un consenso único y, por tanto, la expectativa de la empresa se ha vuelto bimodal.»
United Airlines, comunicación a la SEC, 15 de abril de 2025
Un beneficio por acción de 11,50 a 13,50 dólares si la economía seguía débil pero estable, y de 7 a 9 dólares si entraba en recesión. La inversión era la misma en los dos casos, el recorte de capacidad era la palanca que se activaría si hacía falta y el indicador estaba declarado: las reservas. El resultado de 2025 fue de 10,62 dólares por acción, entre los dos, según sus resultados anuales. No acertó ninguna de las dos previsiones, y no hacía falta: su función era tener preparadas las decisiones. Conviene no exagerar el ejemplo: publicar dos previsiones no demuestra que United aplicara el método completo del libro, pero ilustra bien su idea central, planificar condicionado a futuros distintos.
El caso contrario lo dan las grandes inversiones comprometidas con un solo futuro. En julio de 2025, Intel anunció en su nota de resultados que no seguiría adelante con sus fábricas de Alemania y Polonia y que frenaría la de Ohio «para ajustar el gasto a la demanda del mercado». En febrero de 2026, Stellantis reconoció un impacto de 22.000 millones de euros tras admitir que había sobreestimado de forma significativa la demanda del coche eléctrico, y la empresa conjunta ACC archivó dos gigafactorías en Italia y Alemania. La fábrica de baterías de Sagunto, diseñada por bloques, ilustra la alternativa: según la prensa, el ajuste a una demanda menor se está haciendo arrancando menos bloques y no cancelando la planta, aunque el proyecto sigue abierto.
Qué hacer en una empresa de 30 a 100 personas
El libro no habla de pymes, y sus proyectos duraron de un día a once meses. La versión ligera que proponemos, como adaptación propia, cabe en una jornada: elegir una sola decisión importante del año, como una nave, una máquina, un nuevo mercado o una contratación clave; describir tres o cuatro futuros con las incertidumbres que más la afectan; y clasificar las opciones en robustas, contingentes y descartables. Para que el ejercicio produzca decisiones verificables y no solo conversación, cada opción contingente debe salir con cinco datos escritos: el indicador, el umbral que la activa, el responsable, la acción concreta y la fecha de revisión. Un ejemplo: si el arancel sobre nuestro producto supera un umbral durante dos trimestres, el director comercial activa la homologación del distribuidor alternativo en otro mercado, y el comité revisa el indicador en cada cierre trimestral. Para que esas decisiones lleguen a ejecutarse sirve lo que contamos en por qué las estrategias no se ejecutan.
Industrializar a tiempo: por qué una innovación se decide en la fabricación, la colaboración y la adopción
La quinta idea es que una innovación no crea valor hasta que se puede fabricar, distribuir y usar a escala, y que ese tramo suele ser más difícil y más lento que el descubrimiento. Cuando se habla de innovar se piensa en laboratorios, patentes y prototipos. Sheffi mira el otro lado: lo que hace falta para que el prototipo llegue a millones de personas y para que esas personas lo usen.
Es la tesis de A Shot in the Arm (2021), publicado en español como Una carrera contra el tiempo. Sheffi describe la vacunación contra la COVID-19 como «el mayor lanzamiento de producto de la historia» y lo explica como la convergencia de ciencia, ingeniería y cadena de suministro. La estructura del libro ya es la tesis: un capítulo dedicado a la ciencia y el resto a fabricar, mover y conseguir que las vacunas lleguen al brazo.
«Un arma es impotente sin los medios para fabricarla y distribuirla.»
Yossi Sheffi, A Shot in the Arm, 2021
Solapar los pasos en lugar de encadenarlos
La clave del plazo fue hacer a la vez lo que normalmente se hace en secuencia. Lo explicaba así el propio programa estadounidense Operation Warp Speed en 2020: no se eliminaba ningún paso, sino que se hacían a la vez, empezando a fabricar a escala industrial mucho antes de demostrar la eficacia, lo que «aumenta el riesgo financiero, pero no el riesgo del producto». Pfizer fabricó y diseñó su distribución antes de la autorización, con una caja térmica de hielo seco desarrollada con el fabricante británico SoftBox que mantenía las dosis a −70 °C durante diez días sin abrirse, y con sensores GPS de la islandesa Controlant conectados a una torre de control que vigilaba cada envío.
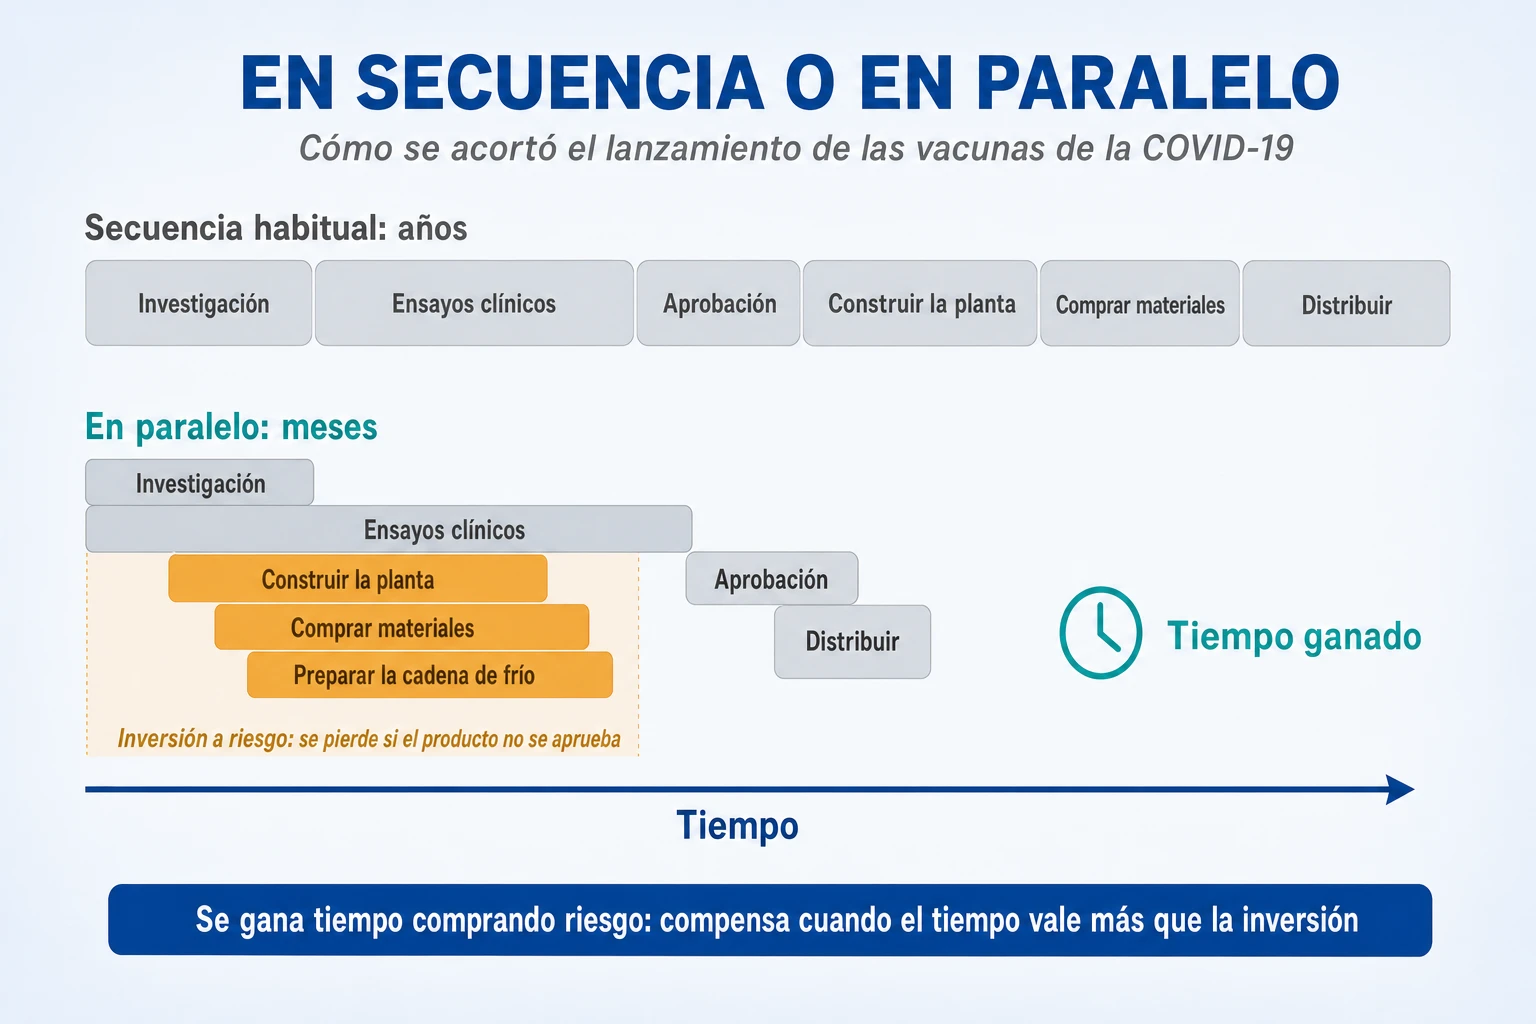
Estar preparado tiene una factura. Moderna registró 776 millones de dólares en 2022 por capacidad de fabricación no utilizada y 1.600 millones en 2023 para redimensionar sus operaciones, según sus resultados anuales. Invertir antes compensa cuando el tiempo vale mucho más que la inversión que se arriesga, no siempre. Y el caso tiene matices que conviene recordar: las vacunas aprovecharon décadas de investigación previa sobre el ARN mensajero, una financiación pública extraordinaria y unas circunstancias regulatorias excepcionales.
Combinar capacidades que nadie tiene por sí solo
El segundo mecanismo es la colaboración entre organizaciones complementarias. BioNTech tenía la ciencia del ARN mensajero y Pfizer la capacidad industrial, regulatoria y comercial para llevarla a escala. Moderna, que no tenía fábricas comerciales, orquestó una red de fabricantes por contrato: la suiza Lonza producía el principio activo en Estados Unidos y en Suiza, y la española Rovi llenaba viales en Madrid y en 2021 anunció que fabricaría también el principio activo en Granada.
La colaboración llegó también a los proveedores y a los competidores. Sheffi cuenta en una entrevista sobre el libro que los proveedores de materiales escasos repartían su producción según la probabilidad de éxito de cada candidata, que Merck avisó enseguida a los suyos cuando su vacuna fracasó para que el material fuera a otros, y que varias empresas llegaron a compartir el placebo de sus ensayos, algo que los directivos le describieron como sin precedentes. La lección no es solo invertir antes, sino combinar capacidades que ninguna organización podría desarrollar a tiempo por sí sola.
Fabricar no basta: la innovación tiene que adoptarse
El tercer mecanismo es el que más se olvida. Dos capítulos del libro están dedicados a los obstáculos para vacunarse y a cómo fomentar la adopción, y Sheffi analiza la desinformación, la desconfianza en la ciencia y en los gobiernos, y el oportunismo político. Un sistema puede conseguir una capacidad industrial extraordinaria y quedarse corto en su objetivo si los destinatarios no usan el producto. En la misma entrevista, Sheffi lamentaba que en Estados Unidos no se hubiera convencido de vacunarse a cerca del 40 % de la población.
La traducción empresarial es inmediata. Una empresa implanta una plataforma digital excelente y sus empleados siguen trabajando en Excel; implanta un CRM y los comerciales no registran las oportunidades; automatiza un proceso y los clientes siguen llamando por teléfono; despliega un asistente de inteligencia artificial y sus usuarios desconfían de las respuestas. La ingeniería ha funcionado; la adopción, no. Industrializar una innovación significa construir a la vez la capacidad técnica, la capacidad operativa y las condiciones para que se use.
Ejemplo actual: Lilly fabricó su nueva pastilla antes de que la aprobaran, y Northvolt no consiguió escalar (2024-2026)
Eli Lilly ha aplicado la lógica de la inversión anticipada a su píldora contra la obesidad, el orforglipron. Su inventario fabricado antes de la aprobación, principalmente de ese producto, pasó de 548 millones de dólares a finales de 2024 a 1.500 millones a finales de 2025, según su informe anual, cuando aún no sabía si la FDA lo aprobaría. La aprobación llegó en abril de 2026. Lilly había aprendido de sus inyectables, cuya demanda superó durante 2024 la capacidad de producción.
El ejemplo contrario es europeo. Northvolt, la gran apuesta de las baterías del continente, quebró en marzo de 2025 y reconoció en su comunicado «importantes problemas internos en la subida de la producción»: tenía la tecnología y los clientes, pero no logró convertir una fábrica en una operación estable antes de quedarse sin caja. La misma lógica explica por qué tantos proyectos de inteligencia artificial se quedan en el piloto: el prototipo funciona, pero nadie ha preparado los datos, la integración, el soporte ni la adopción.
Qué hacer en una empresa de 30 a 100 personas
Hacer en paralelo no exige ser Pfizer. Cuando lance un producto, un servicio o un proyecto de inteligencia artificial, prepare a la vez lo que normalmente se deja para el final: pida muestras y precios a los proveedores, diseñe la logística, escriba el manual de soporte y forme al equipo mientras se termina el diseño. Lo que no se solapa es la validación: las pruebas, la calidad y la normativa. Si le falta una capacidad, busque un socio que la tenga, ya sea para desarrollar, fabricar, distribuir o vender, en lugar de construirla desde cero. Y acompañe cada lanzamiento de un plan de adopción: quiénes deben usarlo, qué formación y soporte necesitan, qué incentivos tienen para cambiar y qué indicador medirá el uso real, no la instalación. Antes de invertir por adelantado, haga una cuenta sencilla: cuánto vale cada mes que se gana y cuánto se perdería si el proyecto no sale.
Automatización y excepciones: cómo repartir el trabajo entre personas, robots e IA
La sexta idea es que la automatización no se mide por el porcentaje de tareas que hace sin personas, sino por lo bien que resuelve lo que no encaja. Los sistemas automatizados funcionan muy bien cuando las situaciones posibles están definidas. Los procesos reales, en cambio, están llenos de excepciones: un proveedor que entrega tarde, una pieza que llega con otra especificación, un cliente cuyo caso no encaja en ninguna regla o dos sistemas que dan datos contradictorios.
Es uno de los argumentos centrales de The Magic Conveyor Belt (2023), publicado en español como La cinta transportadora mágica. Sheffi explica que los sistemas que aprenden de datos pasados no ven los cambios de fondo:
«Cuando algo cambia de forma estructural, de repente hay una pandemia, las personas tienen que volver a intervenir, porque la máquina no tiene contexto. Para la máquina, nada ha cambiado.»
Yossi Sheffi, pódcast del MIT sobre The Magic Conveyor Belt, 2023
En 2026 esa frase necesita un matiz: los sistemas de inteligencia artificial actuales procesan cada vez más información de contexto y resuelven anomalías que antes exigían una persona. Lo que no ha cambiado es la conclusión práctica: siguen necesitando límites de autonomía, mecanismos de validación y un procedimiento para que intervenga una persona cuando la incertidumbre o el coste de un error superan lo aceptable.
Sheffi distingue tres formas de colaborar con la máquina: la máquina resuelve lo estándar y pasa a una persona lo que se complica, como un asistente de atención al cliente; la persona trabaja dentro del flujo de la máquina, como en el almacén donde la estantería llega al preparador; y la persona dirige la máquina, como el operario que gobierna robots desde una tableta. Y en un artículo de 2023 en Air Cargo Week resume el papel humano con una fórmula muy útil: decidir si una anomalía es algo que hay que arreglar, un cambio al que hay que adaptarse o un ruido que se puede ignorar.
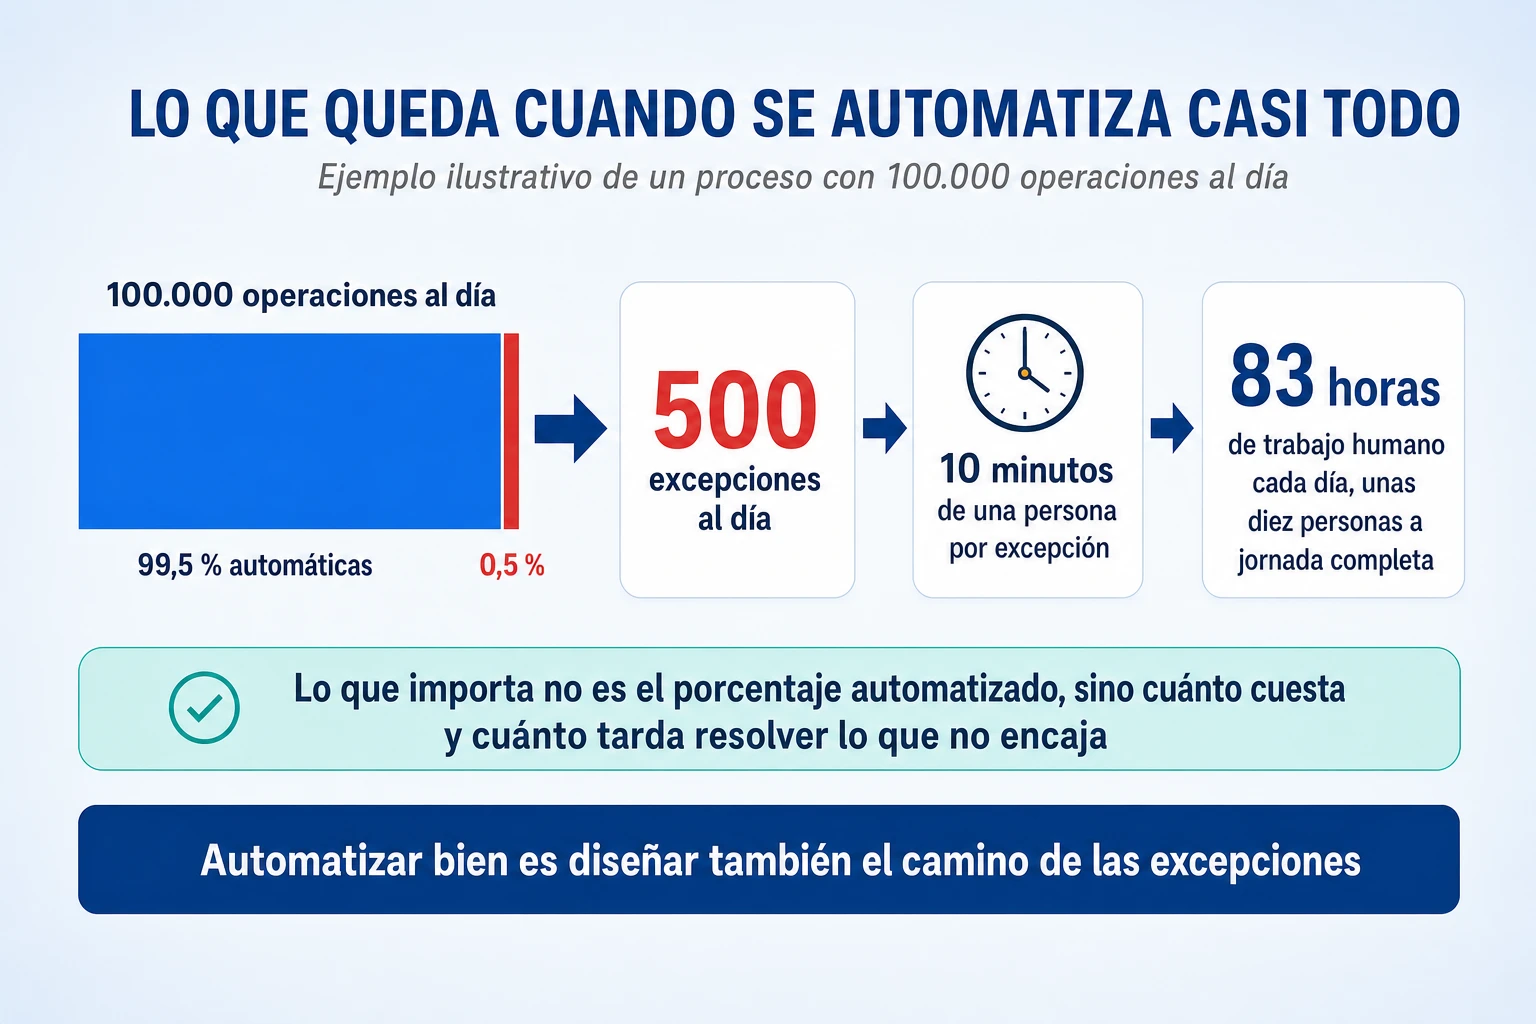
La aritmética lo deja claro. Un proceso con 100.000 operaciones al día que se resuelven en un 99,5 % de forma automática deja 500 excepciones diarias; si cada una ocupa diez minutos de una persona, son unas 83 horas de trabajo al día. Un proceso automatizado al 95 % que resuelve bien todas sus excepciones puede ser preferible a otro al 99 % que se bloquea cuando ocurre algo inesperado. Por eso las métricas útiles son el coste y el tiempo de resolución de las excepciones, no el porcentaje automatizado.
Ejemplo del libro: el almacén de JD.com que tuvo que recuperar personas
Sheffi visitó cerca de Shanghái un centro logístico totalmente automatizado de JD.com que había pasado de varios cientos de trabajadores a menos de diez. Cuando le preguntaron por él en 2023, respondió:
«Mi impresión es que ahora tienen unas dos docenas. No funciona tan bien como esperaban.»
Yossi Sheffi, entrevista en EE Times, 2023
Añadía un dato que suele omitirse: mientras robotizaba, JD.com aumentó su empleo total. La lección no es que haya que mantener personas por principio, sino que el nivel óptimo de automatización depende de cuánto cuesta automatizar cada tipo de situación, cuánto cuesta resolverla a mano y qué riesgo tiene un error.
Ejemplos actuales: Amazon, el banco australiano y los que tuvieron que rectificar (2025)
Amazon es la versión a gran escala. En 2025 anunció su robot número un millón y presentó Vulcan, un robot con sentido del tacto que, según la propia empresa, puede coger y colocar alrededor del 75 % de los tipos de artículo de sus almacenes y pide ayuda a una persona con el resto, que son justo los raros, frágiles o deformes. Es el primer modelo de Sheffi en estado puro: la máquina hace lo estándar y escala la excepción.
Los casos que han tenido que rectificar enseñan lo que pasa cuando se mide solo la parte que toca la herramienta. En agosto de 2025, el Commonwealth Bank of Australia retiró el despido de 45 personas de atención telefónica, que había justificado porque un asistente de voz absorbía llamadas, y admitió por escrito que su evaluación inicial «no consideró adecuadamente todas las circunstancias del negocio». El asistente no falló; falló la medida del proceso completo, porque el volumen total de llamadas siguió creciendo. Klarna reabrió en 2025 un canal de atención humana tras reconocer que la calidad había bajado, aunque no revirtió su reducción de plantilla. Hemos analizado estos y otros casos en los grandes errores al implantar la inteligencia artificial.
Qué hacer en una empresa de 30 a 100 personas
Antes de automatizar un proceso, identifique las excepciones que tiene hoy y mida cuánto cuesta resolverlas. Después del despliegue, vuelva a medir: algunas habrán desaparecido, otras seguirán ahí y aparecerán excepciones nuevas relacionadas con los datos, la integración o el comportamiento del propio sistema. Esa medida, antes y después, es la que decide si la inversión funciona. Elija para cada flujo cuál de los tres modelos de Sheffi aplica, deje por escrito cuándo y cómo se pasa a una persona, y que esa salida sea visible y temprana. No recorte la plantilla hasta haber medido el proceso completo en producción: en una empresa de cincuenta personas, quien se va suele ser quien sabía resolver las excepciones. Para decidir cuánta autonomía dar a un agente de inteligencia artificial en cada acción, puede servir la escala de cómo organizar una transformación con agentes.
Cómo cambia el trabajo cuando se automatizan las tareas: empleo, competencias y aprendizaje
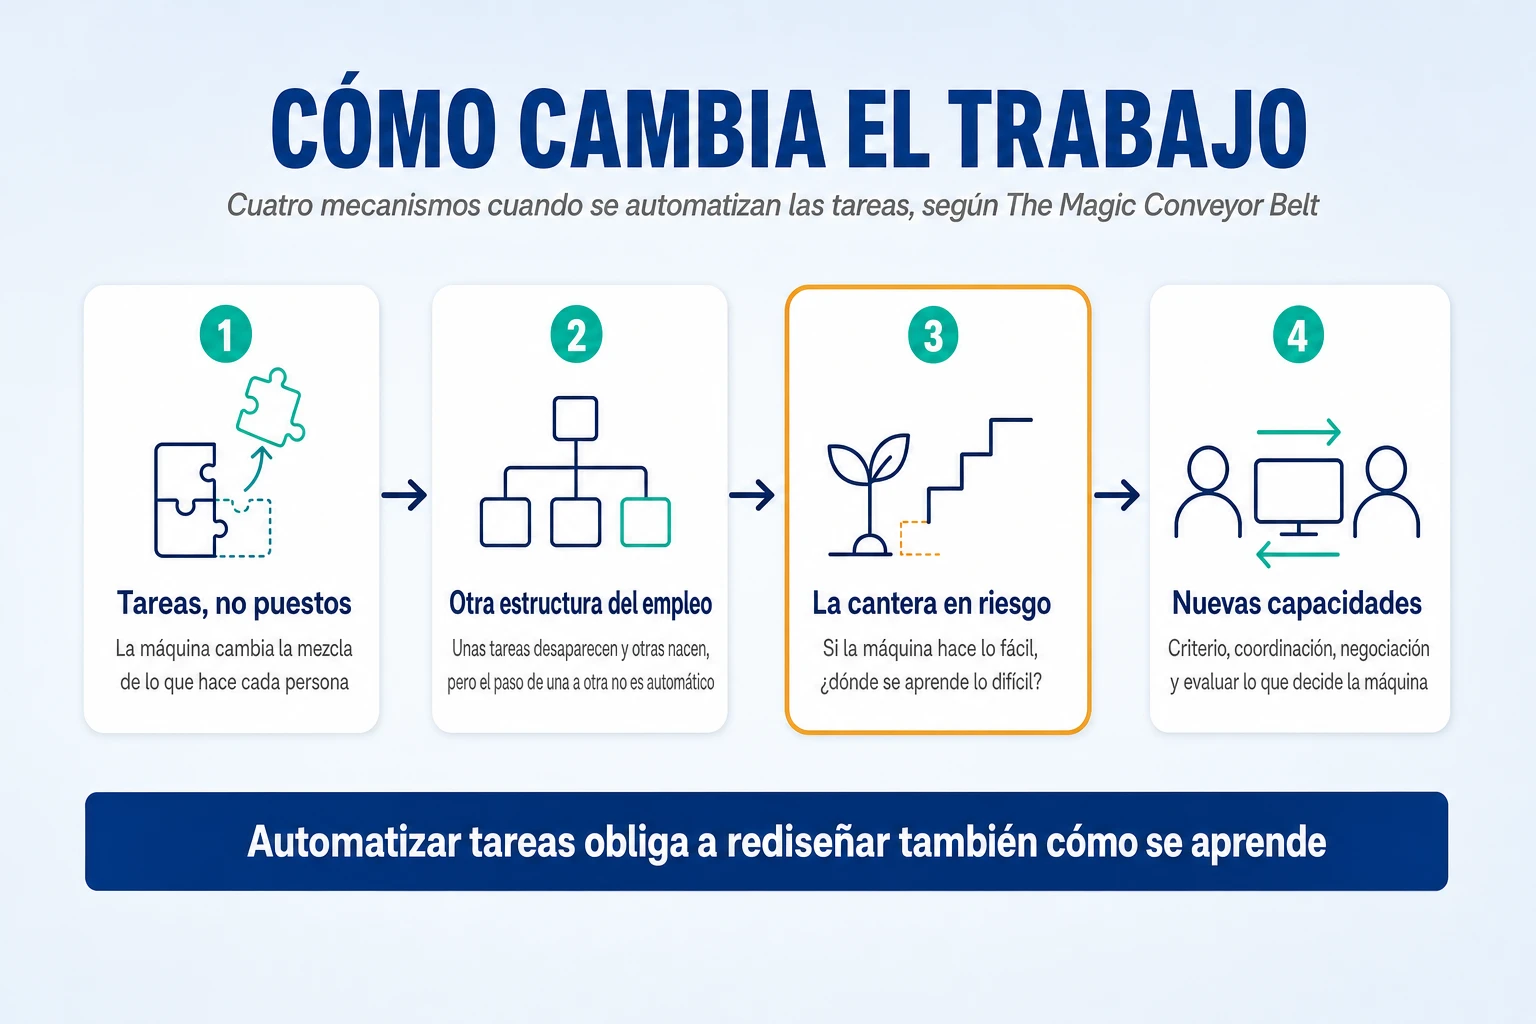
The Magic Conveyor Belt no es solo un libro sobre gestión de excepciones. Es también una reflexión sobre cómo evolucionan las profesiones, la organización del trabajo y las capacidades humanas cuando llegan la robótica y la inteligencia artificial, y es probablemente la parte de la obra de Sheffi con más consecuencias para una dirección en 2026. Se puede ordenar en cuatro mecanismos.
Primero: se automatizan tareas, no necesariamente puestos completos
Un puesto combina tareas rutinarias, decisiones, relaciones y resolución de problemas. La automatización cambia su composición, pero rara vez lo elimina entero. Sheffi lo ilustra con un ejemplo clásico: cuando llegaron los cajeros automáticos se pensó que desaparecerían los cajeros de banco, y durante décadas su número creció en Estados Unidos, porque abrir una oficina se volvió mucho más barato. El ejemplo tiene una segunda parte que conviene contar: hoy hay unos 339.000 cajeros en ese país y la Oficina de Estadísticas Laborales prevé que bajen un 13 % hasta 2035, porque la tecnología siguiente, la banca en el móvil, sí sustituye la tarea. El efecto de una tecnología sobre el empleo no está escrito de antemano: depende de si abarata algo cuya demanda crece.
Segundo: la automatización cambia la estructura del empleo
En su artículo de Air Cargo Week, Sheffi describe tres vías por las que la tecnología reduce empleo: que una persona menos cualificada haga lo que antes exigía más formación, gracias a herramientas como los mapas digitales; que cada persona produzca más, de modo que hagan falta menos para el mismo volumen; y que el puesto desaparezca, como el navegante y el radiotelegrafista de las cabinas de avión. A la vez aparecen tareas nuevas y crece la demanda de actividades complementarias. Que se creen puestos nuevos no garantiza que las personas desplazadas puedan acceder a ellos, y por eso la transición es tan importante como el saldo final.
Los datos de 2025 y 2026 no dan una respuesta única, y conviene no forzarla: la automatización puede complementar unos puestos, eliminar otros y dificultar la entrada de trabajadores nuevos al mismo tiempo, sin que haya contradicción entre esos efectos. Un estudio con 25.000 trabajadores daneses de ocupaciones expuestas, de Humlum y Vestergaard, no encuentra efectos en salarios ni en horas, y sí que el 85 % de quienes ahorran tiempo con la inteligencia artificial lo dedican a otras tareas, incluidas algunas nuevas como supervisar lo que hace la herramienta.
Tercero: el conocimiento humano puede deteriorarse si nadie aprende con lo fácil
Este es el mecanismo menos visible y el que más preocupa a Sheffi:
«Si la tecnología reduce mucho o elimina los puestos de entrada al automatizar todas las tareas fáciles, ¿cómo se asegura una empresa de tener un grupo de trabajadores con cinco años de experiencia?»
Yossi Sheffi, Air Cargo Week, 2023
Los datos empiezan a darle la razón. El estudio Canaries in the Coal Mine de Stanford, con nóminas de ADP, encuentra un empleo un 19 % menor del esperado entre los jóvenes de 22 a 25 años en las ocupaciones más expuestas a la inteligencia artificial, y el ajuste llega sobre todo porque se contrata menos, no porque se despida más; los autores lo presentan como un patrón descriptivo, no como una relación causal demostrada. Si la inteligencia artificial resuelve todos los casos sencillos, alguien tiene que diseñar cómo aprenderán las personas que mañana resolverán los difíciles: aprendizaje en el puesto, supervisión y exposición controlada a casos reales.
Cuarto: aparecen capacidades profesionales nuevas, y no todas son técnicas
No todo consiste en aprender a programar o a usar herramientas. Sheffi insiste en que las habilidades personales pesarán más, no menos:
«A medida que la automatización entra cada vez más en el lugar de trabajo, las habilidades blandas serán todavía más importantes. ¿Cómo se trabaja en equipo? ¿Cómo te aseguras de que tu gente pueda trabajar con la IA?»
Yossi Sheffi, pódcast del MIT, 2023
En la práctica, ganan peso interpretar situaciones ambiguas, coordinar a personas y sistemas, evaluar las decisiones que toma una máquina, negociar y resolver conflictos, y gestionar lo imprevisto. Son, justamente, las capacidades que se necesitan para resolver las excepciones del apartado anterior.
Qué hacer en una empresa de 30 a 100 personas
Antes de automatizar, describa cada puesto afectado como una lista de tareas y marque cuáles hará la máquina, cuáles la persona y cuáles serán nuevas, como revisar lo que propone la herramienta. Reserve una parte de los casos sencillos para que las personas nuevas aprendan con ellos, aunque la máquina pudiera resolverlos. Forme en criterio, no solo en herramientas: cómo comprobar una respuesta de la inteligencia artificial, cuándo escalar y cómo explicar una decisión al cliente. Y si la automatización libera tiempo, decida a qué se dedica antes de que se diluya, porque el tiempo liberado no es un ahorro hasta que se convierte en otro trabajo útil.
IA para decidir y actuar: de ver el problema a tener alternativas reales
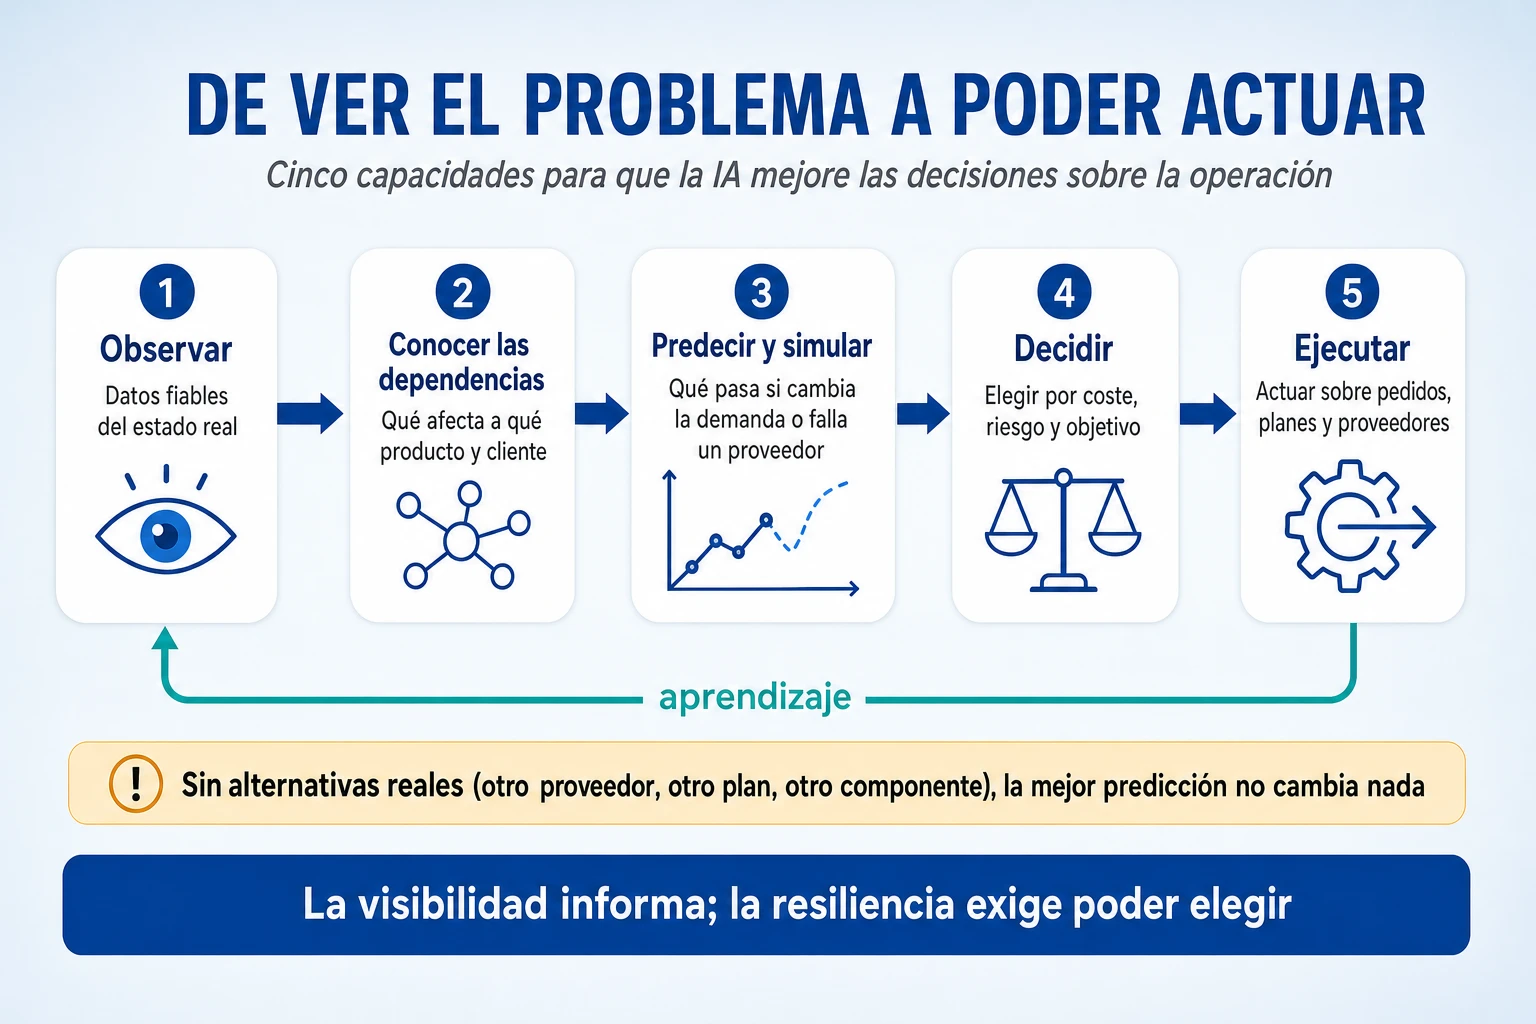
La séptima idea es que la digitalización y la inteligencia artificial solo aumentan la resiliencia si mejoran la capacidad de decidir y de actuar sobre la operación física. Una plataforma puede predecir que un proveedor va a incumplir, pero esa predicción vale poco si la empresa no puede activar otro proveedor, cambiar el plan de producción, sustituir un componente o reasignar existencias. La visibilidad informa; la resiliencia exige poder elegir.
Para trasladar esa idea a la tecnología actual proponemos ordenarla en cinco capacidades encadenadas, que no aparecen así en los libros y son una síntesis nuestra: observar con datos fiables, conocer qué depende de qué, predecir y simular, decidir con criterios de coste y riesgo, y ejecutar sobre los procesos aprendiendo del resultado. La inteligencia artificial abarata sobre todo las tres primeras. Con la llegada de los agentes también puede decidir y ejecutar, siempre que tenga un acceso controlado a los sistemas, reglas claras de autorización y un mecanismo para deshacer lo que haga mal; las alternativas reales y la autoridad para activarlas siguen dependiendo de la organización.
Ejemplo: modelos de lenguaje que vigilan miles de proveedores a la vez
Sheffi pone un ejemplo concreto de la primera mitad de la cadena. Los indicadores financieros de un proveedor llegan con retraso, y hace tiempo que se sabe qué noticias anticipan problemas: la salida de directivos, un proyecto o una fusión fallidos, unas condiciones bancarias en apuros. Leer esas noticias de miles de proveedores era imposible a mano:
«Los indicadores financieros miran hacia atrás unos dos trimestres. […] Ahora varias empresas usan modelos de lenguaje para vigilar decenas de miles de proveedores a la vez.»
Yossi Sheffi, pódcast del MIT sobre The Magic Conveyor Belt, 2023
La segunda mitad la empiezan a mostrar las empresas. Investigadores vinculados a JD.com han publicado un sistema de planificación de la reposición con modelos de lenguaje desplegado en sus operaciones que, según su propia evaluación, sin grupo de control independiente, mejora en torno a un 22 % la precisión de la planificación. Pero la alerta temprana sobre un proveedor solo cambia el resultado si al otro lado hay un segundo proveedor homologado, un pedido que se puede adelantar o un plan de producción que se puede rehacer. Es la misma lección del resto del artículo, ahora con más velocidad.
La tecnología que concentra la decisión también crea dependencias nuevas. En julio de 2024, una sola actualización defectuosa del software de seguridad de CrowdStrike dejó en tierra miles de vuelos de Delta, un caso que analizamos en La empresa robusta. Un agente que decide sobre compras o planificación es una capacidad valiosa y, a la vez, un punto único de fallo si no hay forma de operar sin él.
Qué hacer en una empresa de 30 a 100 personas
Antes de comprar una herramienta de visibilidad o un agente de planificación, conviene responder una pregunta: si mañana el sistema le avisa de que un proveedor crítico va a fallar, ¿qué alternativa activaría y quién puede decidirlo sin esperar a la dirección general? Si no hay respuesta, la inversión prioritaria no es la herramienta, sino la alternativa. Si la hay, la inteligencia artificial puede acortar mucho el tiempo entre la señal y la decisión, y el criterio para medirla no es cuántas tareas automatiza, sino cuánto reduce ese tiempo. Si deja que un agente ejecute, fije qué puede hacer solo, hasta qué importe y cómo se deshace un error. Para diseñar cómo encajan predictores, reglas y agentes en un proceso completo, hemos desarrollado el tema en cómo construir sistemas empresariales inteligentes.
Modelo de empresa resiliente: seis bloques y los indicadores para gestionarlos
Las siete ideas anteriores son más útiles si se ordenan como un sistema de gestión y no como una lista. Proponemos agruparlas en seis bloques que se alimentan entre sí: anticipar el entorno con escenarios y señales, comprender la red de dependencias y su impacto económico, diseñar la flexibilidad, preparar y escalar en paralelo, automatizar y operar con las personas, y un sexto bloque que mide, aprende y obliga a revisar los otros cinco. El modelo es una síntesis nuestra; cada bloque se apoya en uno de los libros de Sheffi.
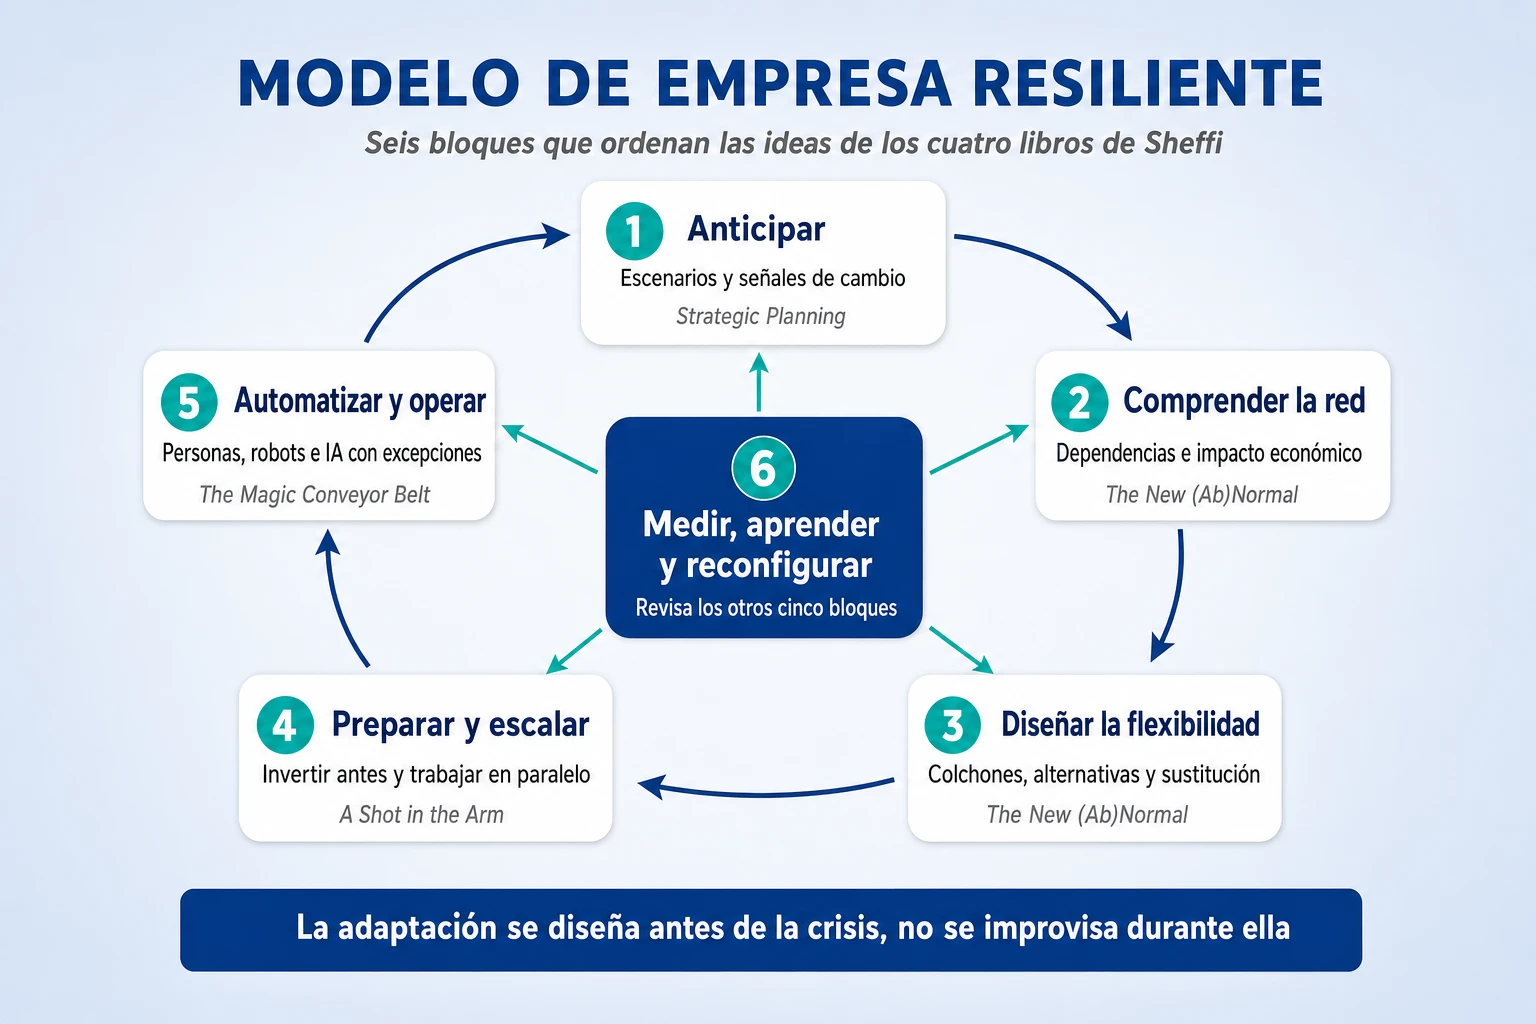
La diferencia con un programa convencional de mejora continua es que la adaptación está prevista en el diseño de la empresa, en lugar de depender de la reacción de la dirección cuando llega la crisis. Y para que el modelo no se quede en un dibujo hace falta medirlo. Los indicadores habituales, como el ahorro, la productividad o el cumplimiento del presupuesto, no dicen nada de la capacidad de adaptarse, así que conviene completarlos con unos pocos más.
| Bloque | Indicador | Qué permite decidir |
| Anticipar | Escenarios cubiertos y señales con umbral de activación | Cuándo modificar una inversión o activar un plan |
| Comprender la red | Concentración real de dependencias, incluidos segundo y tercer nivel | Dónde hacen falta alternativas |
| Comprender la red | Margen expuesto a la caída de cada elemento crítico | Qué vulnerabilidades merecen inversión |
| Diseñar la flexibilidad | Tiempo de supervivencia frente a tiempo de recuperación de cada elemento crítico | Dónde reforzar primero |
| Diseñar la flexibilidad | Tiempo y coste de activar cada alternativa | Qué opciones conviene preparar |
| Preparar y escalar | Tiempo hasta alcanzar la capacidad objetivo de un lanzamiento | Dónde acelerar o adelantar inversión |
| Automatizar y operar | Coste y tiempo de resolución de las excepciones | Qué automatizar a continuación |
| Medir y reconfigurar | Tiempo de retorno al servicio tras cada incidente | Qué capacidad de respuesta mejorar |
Un aviso práctico: estos indicadores se calculan por elemento, proceso o producto crítico, nunca como una media de la empresa. Una media puede ocultar justo el componente cuya falta pararía el negocio. Para una empresa de cincuenta personas, cuatro de ellos bastan para empezar: concentración real, tiempo de supervivencia frente a recuperación, coste de activar cada alternativa y tiempo de retorno al servicio.
Gobierno de la respuesta: quién decide cuando salta la alarma
Al modelo le falta una pieza para ser un sistema de dirección: cómo se toman las decisiones cuando se activa una amenaza. Imagine que una empresa detecta que su proveedor principal no entregará en cuatro semanas. Tiene un segundo proveedor preparado, sabe cuánto le cuesta cada día y tiene la información a tiempo. Pero nadie puede activar la alternativa sin la firma del director general, que está de viaje. La empresa tenía resiliencia técnica, pero no la capacidad organizativa para usarla. Sheffi insiste desde La empresa robusta en que las empresas que mejor responden dan autoridad para decidir a quienes están cerca del problema.
Para evitarlo, cada riesgo crítico necesita siete respuestas escritas antes de que ocurra nada.
| Pregunta | Qué debe quedar definido |
| ¿Quién detecta? | La persona responsable de vigilar ese riesgo |
| ¿Qué activa la respuesta? | Una señal y un umbral concretos |
| ¿Quién decide? | La autoridad delegada, con nombre y suplente |
| ¿Qué alternativas hay? | Acciones preparadas de antemano |
| ¿Cuánto se puede gastar? | Límites de decisión y presupuesto disponible |
| ¿Cómo se comprueba que funciona? | Simulacros y pruebas de recuperación |
| ¿Cómo se aprende? | Una revisión posterior que actualiza el plan |
La sexta fila es la que más se olvida. Un segundo proveedor identificado no es lo mismo que un segundo proveedor que ha entregado un pedido real en el plazo que se necesita, y una copia de seguridad que nunca se ha restaurado no es una copia de seguridad. Las alternativas críticas deben probarse al menos una vez al año, con un pedido piloto, un ejercicio de mesa o una restauración completa. Es el mismo problema de derechos de decisión que tratamos en por qué las estrategias no se ejecutan.
Cómo empezar en una empresa de 30 a 100 personas: seis pasos para los próximos 90 días y la ficha de resiliencia
Nada de lo anterior exige crear un departamento de riesgos. En una empresa mediana basta con un patrocinador en la dirección general, un responsable con tiempo asignado, normalmente quien lleva operaciones o compras, y un equipo de tres o cuatro personas que conozcan los procesos clave. Estos son los seis pasos que proponemos para el primer trimestre:
- Semanas 1 a 3. Mapa de dependencias. Los veinte elementos sin los que no se factura, con sus proveedores de segundo nivel, las personas imprescindibles y los sistemas críticos.
- Semanas 3 a 5. Medida de la exposición. Tiempo de supervivencia y de recuperación de cada elemento, y margen diario en riesgo. Resultado: las tres o cuatro brechas con más exposición.
- Semanas 5 a 7. Tres decisiones de flexibilidad. Para cada brecha, la combinación de colchón, segunda fuente, alternativa técnica o acuerdo con otra empresa que la cierre con menor coste total, con su responsable y su señal de activación.
- Semanas 7 y 8. Media jornada de escenarios. Las incertidumbres que más pesan en las inversiones del año, las decisiones robustas y tres señales con su umbral de activación.
- Semanas 9 a 11. Excepciones y trabajo. Qué excepciones consumen más tiempo en los procesos automatizados o que se van a automatizar, quién las resuelve y cómo aprenderá a hacerlo la gente nueva.
- Semanas 11 a 13. Prueba real de una alternativa. Un pedido piloto al segundo proveedor, una restauración completa de la copia de seguridad o un ejercicio de mesa con la crisis más probable, y una revisión trimestral fija en el calendario del comité.
El resultado de esos noventa días no es un informe, sino una ficha de resiliencia por cada elemento crítico, de una página, que permite comprobar si la empresa tiene una alternativa real o solo la intención de actuar. La ficha compara dos estados, antes y después de actuar, para que se vea cuánto riesgo elimina una decisión concreta. Este es un ejemplo ilustrativo: un proveedor único de etiquetas de envío, con 8.000 € de margen perdido por cada día sin poder expedir.
| Campo | Situación inicial | Después de actuar |
| Alternativa | Ninguna | Segundo proveedor homologado, que entrega en 48 horas |
| Tiempo de supervivencia | 3 días de stock | 3 días de stock |
| Tiempo de recuperación | 15 días para buscar y homologar un proveedor nuevo | 2 días |
| Brecha sin suministro | 12 días | Ninguna, si se activa a tiempo |
| Exposición aproximada | 12 días × 8.000 € = unos 96.000 € | Sin pérdida por falta de etiquetas en este escenario |
| Riesgo residual | Muy alto | Que falle también el alternativo, retrasos o sobrecoste |
Para que el segundo estado sea real, la ficha se completa con cuatro campos de gobierno:
- Señal de activación: pedir al segundo proveedor en cuanto el principal no confirme una entrega dentro de los tres días de stock. Con 48 horas de plazo, eso deja un día de margen; esperar a la confirmación de que no entregará sería activar el plan cuando ya no queda tiempo.
- Quién decide: la directora de Operaciones, con una autorización de compra preaprobada hasta 15.000 €.
- Prueba de recuperación: un pedido piloto al proveedor alternativo para comprobar el plazo y la compatibilidad con las impresoras.
- Próxima revisión: al cierre del próximo trimestre.
Al final del trimestre, la empresa no será inmune a la próxima disrupción, pero sabrá dónde le dolería, cuánto le costaría, qué haría y quién lo decidiría. Esa es la diferencia entre una crisis que se improvisa y una crisis que se gestiona. El método completo, con un caso desarrollado de un fabricante de sesenta personas, está en cómo aplicar La empresa robusta en una empresa de 30 a 100 personas.
Límites de la obra de Sheffi vistos desde 2026: lo que conviene matizar
Los cuatro libros han envejecido bien, pero leídos en 2026 piden algunos matices.
El primero es el coste del capital. Sheffi defendía reservas para lo crítico en un momento de tipos de interés casi nulos, cuando mantener inventario costaba poco. Con el precio del dinero más alto, el mismo colchón cuesta bastante más, y la cuenta entre el coste de protegerse y la pérdida esperada de una interrupción hay que rehacerla con los tipos de hoy.
El segundo es la geopolítica. The New (Ab)Normal trata una disrupción no buscada, una pandemia, y Sheffi se mostró escéptico con la relocalización por el peso de las cadenas que siguen en Asia. Las licencias de tierras raras, el bloqueo de Nexperia o los aranceles muestran un riesgo de otra naturaleza: la dependencia usada como herramienta de presión. Relocalizar no resuelve el problema si las dependencias profundas siguen donde estaban, pero en algunos casos sí reduce un riesgo concreto, y conviene decidirlo componente a componente y no por principio.
El tercero es la velocidad de la inteligencia artificial. The Magic Conveyor Belt se terminó antes de que la inteligencia artificial generativa y los agentes se extendieran en las empresas. El propio Sheffi decía entonces que la integración de la tecnología en las organizaciones tardaría más de lo que pensaban los gurús, y los estudios de 2025 y 2026 sobre empleo le dan en parte la razón. Pero tareas que él reservaba al juicio humano, como redactar contratos o resumir informes de riesgo, ya se automatizan en parte, y la frontera entre lo que hace la máquina y lo que hace la persona se mueve más deprisa de lo que el libro anticipaba.
El cuarto es que resiliencia no es solo continuidad de suministro. Gran parte de la obra se centra en que la máquina siga funcionando cuando falla un proveedor. Pero una empresa también tiene que adaptarse cuando desaparece la demanda, cambia la tecnología o deja de ser viable su modelo de negocio, como han descubierto los fabricantes de baterías europeos. No basta con que la fábrica siga produciendo si el mercado ya no quiere lo que fabrica.
Y el quinto afecta a cómo se cuenta su obra. Circula mucho material divulgativo, a menudo generado con inteligencia artificial, que le atribuye conceptos, cifras y citas que no son suyos: modelos con fases y nombres propios, porcentajes redondos sobre cuánto debe automatizarse o cuánto inventario mantener, e incluso libros que no escribió. Lo que es suyo, y lo que es síntesis de otros, conviene comprobarlo en las fuentes originales.
Cinco ideas de Sheffi para la dirección de una empresa en 2026
Si hubiera que llevar a un comité de dirección solo cinco ideas de los cuatro libros, serían estas.
- Conocer las dependencias reales del negocio. La vulnerabilidad no está necesariamente en el proveedor al que más se compra, sino en aquel cuya caída puede paralizar la empresa.
- Medir la exposición y comprar flexibilidad al menor coste total. Cuánto se aguanta, cuánto se tarda en recuperar y qué combinación de reservas, alternativas y rediseños conviene más.
- Tomar decisiones preparadas para distintos futuros. Los escenarios deben modificar inversiones y activar acciones, no terminar en una presentación.
- Industrializar las innovaciones con capacidades complementarias. Preparar la producción, la distribución, el soporte y la adopción antes de terminar el desarrollo.
- Diseñar el trabajo conjunto de personas y tecnología. Automatizar lo repetitivo, gestionar las excepciones, conservar el conocimiento y desarrollar capacidades nuevas; la inteligencia artificial acelera todo ello, pero no sustituye las alternativas ni la autoridad para activarlas.
La aportación más interesante de la obra conjunta de Sheffi es que conecta tres disciplinas que las empresas suelen gestionar por separado: la estrategia, la ingeniería de operaciones y la gestión del riesgo. La estrategia decide qué futuro se quiere construir, la ingeniería determina qué capacidades hay que desarrollar y la gestión del riesgo prepara las alternativas para cuando las cosas no salgan como se previó. La inteligencia artificial añade ahora la posibilidad de reducir mucho el tiempo necesario para observar, analizar y coordinar decisiones, y también el riesgo de crear dependencias nuevas si concentra demasiado la capacidad de decidir.
Por eso la pregunta para una empresa moderna ya no es solo cómo producir más rápido, con mejor calidad y a menor coste. Es otra, más exigente:
¿Cómo diseñamos una organización que sea eficiente en condiciones normales, resista las situaciones excepcionales y pueda reconfigurarse a un coste razonable cuando cambie el entorno?
Para llevarla a la próxima reunión de dirección, se puede descomponer en seis preguntas concretas. ¿Qué tres proveedores, personas o sistemas pararían el negocio, y cuánto aguantaríamos sin cada uno? ¿Qué departamento está optimizando su indicador a costa del conjunto? ¿Qué inversión de este año funciona solo en el futuro que esperamos, y qué señal nos diría que hay que cambiarla? ¿Qué lanzamiento o proyecto de inteligencia artificial está terminado en el laboratorio y sin preparar en la operación? ¿Qué alternativa crítica hemos probado de verdad, con un pedido o una restauración real, en el último año? ¿Y quién puede decidir en una crisis sin esperar a la dirección general?
En Transformalix ayudamos a empresas de 30 a 100 personas a identificar sus dependencias críticas, medir su exposición y rediseñar procesos, proveedores y tecnología para ganar capacidad de adaptación sin perder eficiencia. Si quiere saber por dónde empezar en la suya, puede ver cómo trabajamos o, si lo prefiere, hablemos.