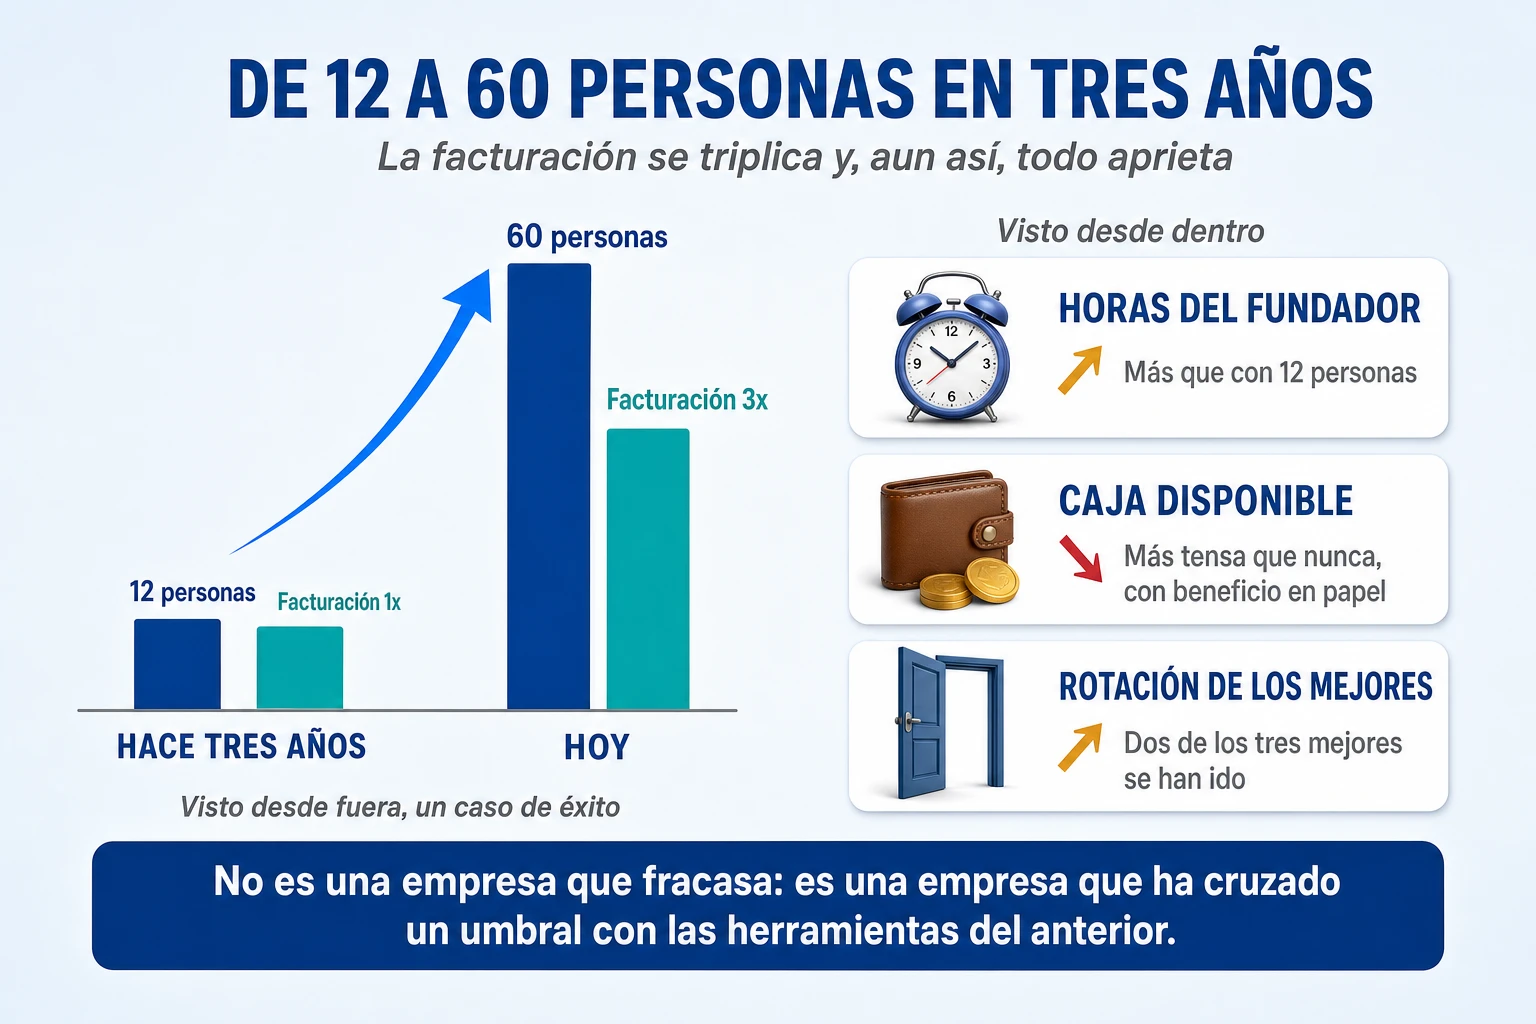
Una empresa de servicios pasa de 12 a 60 personas en tres años. La facturación se ha multiplicado por tres, los clientes nuevos llegan por recomendación y el fundador, que hace tres años contestaba él mismo los correos de soporte, tiene ahora cuatro responsables de área y una oficina nueva. Visto desde fuera, es un caso de éxito. Visto desde dentro, las cosas no cuadran: el fundador trabaja más horas que con 12 personas, no menos; la cuenta bancaria está más tensa que nunca aunque la cuenta de resultados diga que hay beneficio; las reuniones se han multiplicado y resuelven menos; y dos de las tres personas que mejor funcionaban en la etapa anterior se han ido en los últimos seis meses, una a la competencia y otra a montar algo por su cuenta.
Ese cuadro no describe una empresa que fracasa. Describe una empresa que crece, y es exactamente ahí donde está el problema. Larry Greiner, el profesor de la Universidad del Sur de California que en 1972 publicó en Harvard Business Review el artículo que fundó este campo, lo resumió en una frase que cualquier fundador reconoce: los directivos viven la ironía de ver cómo la gran solución de un periodo se convierte en el gran problema del siguiente. La cercanía del fundador a cada cliente, que fue la ventaja con 12 personas, es el cuello de botella con 60. La informalidad que daba velocidad es ahora la causa de que nadie sepa quién decide. El esfuerzo heroico que sacaba los proyectos adelante es, con 60 personas, la razón de que nadie construya el sistema que haría innecesario el heroísmo.
Las cifras de cuántas empresas cruzan cada umbral son brutales, y conviene conocerlas antes de seguir. Verne Harnish, fundador de la Entrepreneurs’ Organization y autor de Scaling Up, repite desde hace años que de los 28 millones de empresas registradas en Estados Unidos solo alrededor del 4% llega a facturar un millón de dólares, de esas solo una de cada diez llega a diez millones, y apenas 17.000 en todo el país superan los cincuenta. Daniel Marcos, cofundador junto a Harnish de Growth Institute, lo redondea en sus columnas como «el 94% nunca supera el millón de dólares». Y la supervivencia pura, sin hablar de tamaño, tampoco ayuda: según la Demografía Armonizada de Empresas del INE, solo el 41,9% de las empresas españolas nacidas en 2018 seguía activa cinco años después, y en Estados Unidos la Oficina de Estadísticas Laborales sitúa esa tasa en torno al 50%.
Lo que esas cifras no dicen, y lo que este artículo intenta explicar con calma, es por qué. La respuesta corta es que escalar no consiste en hacer más de lo mismo con más gente, sino en cambiar el sistema operativo de la empresa cada vez que cruza un umbral de tamaño, y en cambiarlo en todas las dimensiones a la vez: el papel del fundador, la forma de contratar, cómo se decide la estrategia, cómo se vende, cómo se reúne la gente, cómo se gestiona la caja y qué conductas sostienen la cultura. Las empresas que se atascan rara vez lo hacen por falta de mercado o de esfuerzo. Se atascan porque cruzan el umbral con las herramientas del umbral anterior, y porque cuando intentan arreglarlo cambian una sola cosa (contratan a un director, compran un software, hacen un plan estratégico) cuando el problema exige cambiar seis.
Una empresa de 12 personas y una de 120 no son la misma empresa con un cero más. Son dos empresas distintas que, por desgracia, suelen estar dirigidas por la misma persona con los mismos hábitos.
Lo que sigue recorre primero qué significa escalar y por qué se diferencia de crecer, después lo que la literatura de medio siglo sabe sobre las fases por las que pasa toda empresa, y a continuación, dimensión por dimensión, qué hay que cambiar en el liderazgo, las personas, la estrategia, el marketing, las ventas, la ejecución, la caja, la cultura y la gestión del cambio. Termina con una matriz que cruza las cinco fases con las siete dimensiones, un catálogo de las trampas más frecuentes con la señal que las delata a tiempo, y un plan de noventa días para empezar. Es largo porque el tema lo es. Conviene leerlo con la propia empresa en la cabeza y, si hace falta, por partes.
Crecer y escalar no son lo mismo
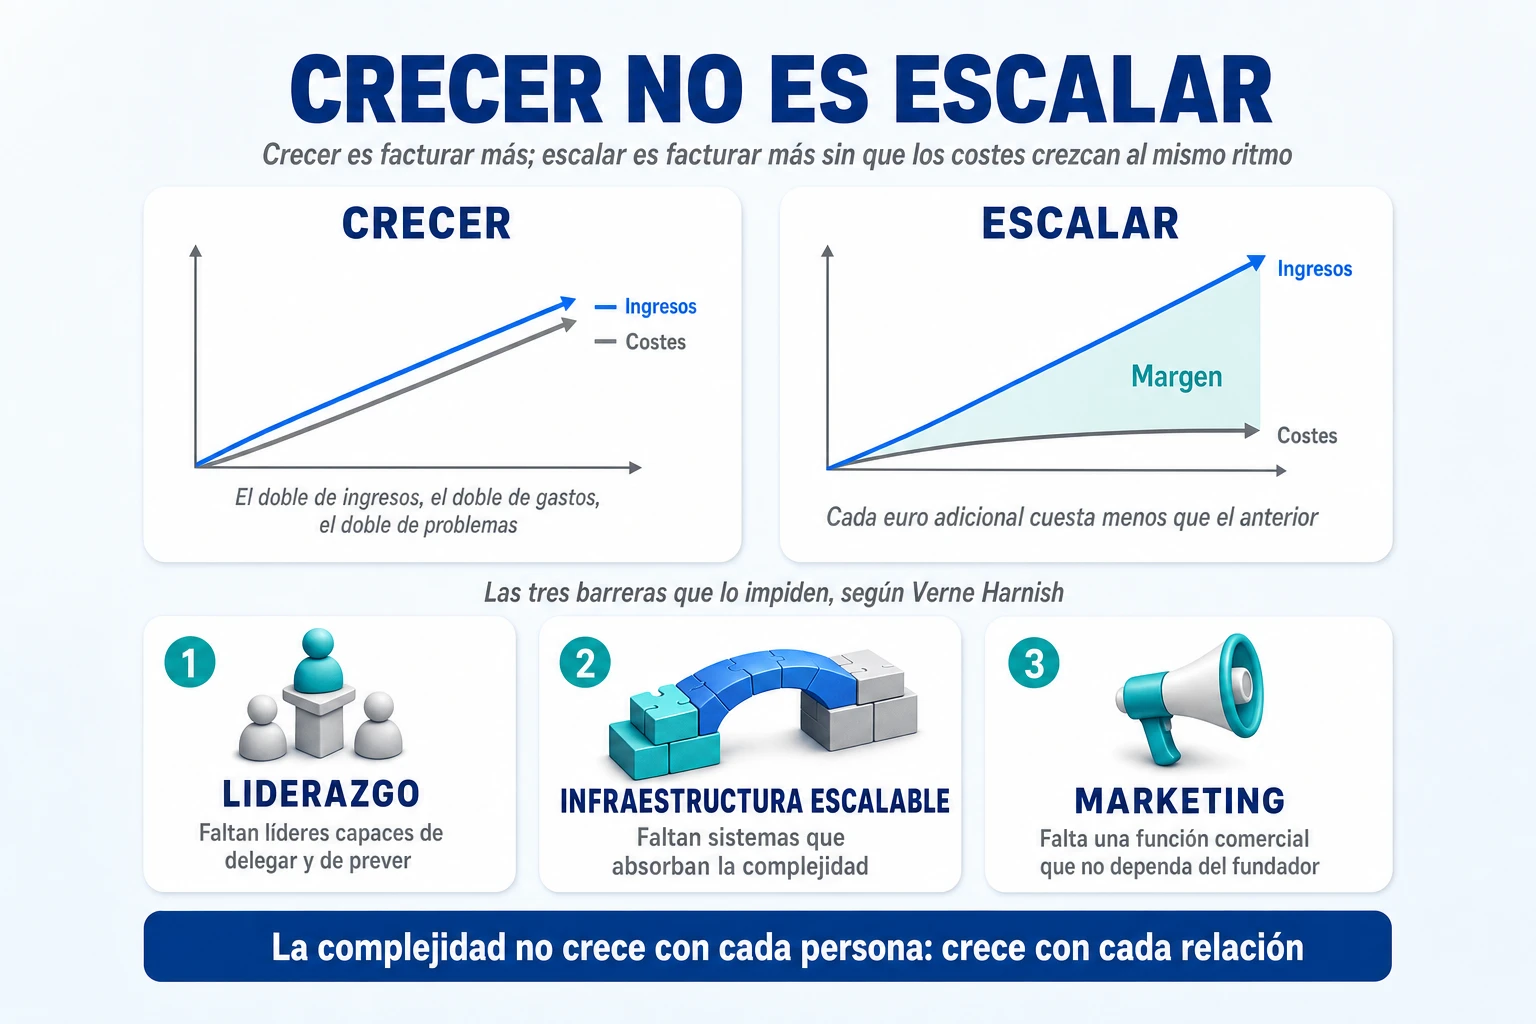
Crecer es facturar más; escalar es facturar más sin que los costes crezcan al mismo ritmo. La distinción parece de manual, pero decide casi todo lo que viene después. Una consultora que pasa de 10 a 20 proyectos contratando el doble de consultores ha crecido: factura el doble, gasta el doble y el fundador tiene el doble de problemas. Una empresa que pasa de 10 a 20 proyectos con un 30% más de gente, porque ha estandarizado la forma de hacerlos y ha dejado de reinventar cada propuesta, ha escalado: cada euro adicional de ingreso cuesta menos que el anterior, y esa diferencia es la que paga el margen, el talento y la tranquilidad. Daniel Marcos lo formula sin adornos: el crecimiento es aumentar ganancias pero también gastos; el escalamiento es aumentar ganancias manteniendo los gastos fijos.
Esa diferencia tiene una definición oficial que conviene conocer, porque es la que usan los gobiernos y los estudios económicos. La OCDE define una empresa de alto crecimiento, lo que en inglés se ha popularizado como scale-up, como aquella que, partiendo de al menos 10 empleados, crece más de un 20% anual en empleo o en facturación durante tres años consecutivos. El umbral de 10 empleados está puesto a propósito para excluir a las microempresas, cuyo crecimiento porcentual es trivial por lo pequeña que es la base. El informe de Sherry Coutu que en 2014 dio origen al ScaleUp Institute británico contó 8.923 empresas que cumplían esa definición en el Reino Unido y propuso una frase que merece recordarse: las scale-ups no son start-ups, y conviene dejar de hablar de «pymes» como si fueran todas iguales, porque más de un millón y medio de pequeñas empresas británicas no crecían ni querían crecer, mientras un grupo mucho más pequeño generaba la mayor parte del empleo nuevo. Diez años después, con datos de 2024, el mismo instituto cuenta 34.180 scale-ups, menos del 0,6% del tejido de pymes, responsables de la mitad de toda la facturación de las pymes del país.
Esa concentración explica por qué el escalamiento es un asunto distinto del emprendimiento. Montar una empresa es relativamente fácil y cada año lo hacen cientos de miles de personas; en España se crearon 319.085 en 2023, según el INE. Hacer que una de ellas cruce de 10 a 50 personas, y de 50 a 150, sin que el fundador se queme, la caja se agote o el equipo se desintegre, es lo que casi nadie consigue. Y la razón de fondo no es que falte ambición. Es que el crecimiento genera complejidad más rápido de lo que la empresa genera capacidad para absorberla.
La brecha entre el tamaño del negocio y el tamaño de la organización
Eric Flamholtz, profesor de UCLA y autor de Growing Pains, lleva cuarenta años midiendo esa brecha y le ha puesto nombre: los «dolores de crecimiento» son los síntomas de que la organización no ha construido todavía la infraestructura que corresponde al tamaño que ya tiene. Su ejemplo favorito es una empresa que factura 200 millones con la infraestructura de una de 50, es decir, con sistemas, mandos y cultura pensados para una empresa cuatro veces más pequeña. Flamholtz ordena esa infraestructura en una pirámide de seis niveles: mercados, productos, recursos, sistemas operativos (contabilidad, producción, ventas, personal), sistemas de gestión (planificación, organización, desarrollo directivo, control) y cultura. Los dos primeros niveles son el negocio; los cuatro siguientes son la organización. Su tesis, apoyada en estudios con pares de empresas comparables, es incómoda para quien cree que todo va de producto: la ventaja competitiva sostenible está sobre todo en los sistemas y la cultura, no en lo que se vende.
Verne Harnish describe la misma brecha desde el lado de lo que falla y la reduce a tres barreras. La primera es de liderazgo: la incapacidad de formar suficientes líderes a lo largo de la organización capaces de delegar y de prever. La segunda es de infraestructura escalable: la falta de sistemas y estructuras, físicas y organizativas, que absorban el pantano de comunicación y decisiones que trae el crecimiento. La tercera es de marketing: no conseguir montar una función comercial capaz de atraer relaciones nuevas y de responder a una presión competitiva que aumenta a medida que la empresa se hace visible. Harnish sitúa además los puntos donde esas barreras muerden: al pasar de 2 a 10 empleados llega el primer «valle de la muerte»; hacia los 25 hay que contratar a alguien que controle el dinero y empezar a construir la cultura a propósito; hacia los 100 ya no cabe todo el mundo en una reunión y hacen falta procesos de comunicación interna. La complejidad, dice, no crece de forma lineal con cada persona que se añade, sino de forma exponencial, porque lo que crece es el número de relaciones.
Escalar antes de tiempo: la evidencia más dura
El error contrario también existe, y está mejor medido. En 2011 el proyecto Startup Genome, con investigadores de Berkeley y Stanford, analizó más de 3.200 empresas tecnológicas en crecimiento y acuñó el concepto de escalamiento prematuro: gastar en captación de clientes, en producto, en equipo o en estructura antes de haber comprobado que el mercado quiere lo que se vende. La definición más corta la dio uno de los inversores del estudio, Jim Pitkow: escalar prematuramente es crecer anticipando la demanda en lugar de crecer empujado por ella. Las cifras del informe son las que más se citan de este campo, y con razón: cerca del 70% de las empresas de la muestra escaló prematuramente; ninguna de las que lo hizo superó los 100.000 usuarios; las que escalaron a su ritmo crecieron unas 20 veces más rápido que las que se adelantaron; y los equipos de las que se adelantaron eran tres veces mayores que los de las empresas sanas en la misma etapa. Un dato más explica el mecanismo psicológico: las empresas tardan dos o tres veces más de lo que sus fundadores esperan en validar su mercado, y esa diferencia entre la expectativa y la realidad es la que empuja a contratar y a gastar antes de tiempo.
El estudio tiene limitaciones (son datos declarados por las propias empresas y clasificados con algoritmos, es decir, correlación y no causa), pero su lección es sólida y se repite en toda la literatura posterior. Jim Collins la formuló en 2009, en How the Mighty Fall, con lo que llamó la Ley de Packard, por David Packard, cofundador de HP: ninguna empresa puede aumentar sus ingresos de forma sostenida más rápido de lo que es capaz de conseguir a la gente adecuada para ejecutar ese crecimiento y seguir siendo una gran empresa. Y añadió que la empresa que lo intenta no se estanca simplemente; cae. El indicador de alarma número uno, según Collins, es la proporción de asientos clave ocupados por la persona adecuada, que empieza a bajar mucho antes de que lo hagan las ventas.
En conjunto, la lección de esta sección es que el escalamiento es un problema de secuencia y de sistema, no de esfuerzo. Crecer demasiado despacio para la infraestructura que ya se tiene desperdicia; crecer demasiado deprisa para la que falta destruye. Y la única manera de saber en cuál de los dos lados está una empresa es entender en qué fase se encuentra y qué pide esa fase. De eso tratan las dos secciones siguientes.
Lo que ya se sabe sobre las fases: Greiner, Adizes, Churchill y Lewis, Flamholtz
Que las empresas pasan por fases reconocibles, y que cada fase termina en una crisis previsible, no es una intuición de consultor sino uno de los hallazgos más estables de medio siglo de investigación sobre organizaciones. Cuatro modelos lo describen desde ángulos distintos y conviene conocerlos los cuatro, porque cada uno ve algo que los otros no ven. Lo que sigue los explica con el detalle justo para que sirvan de mapa, no de examen.
Greiner: cada fase termina en una revolución
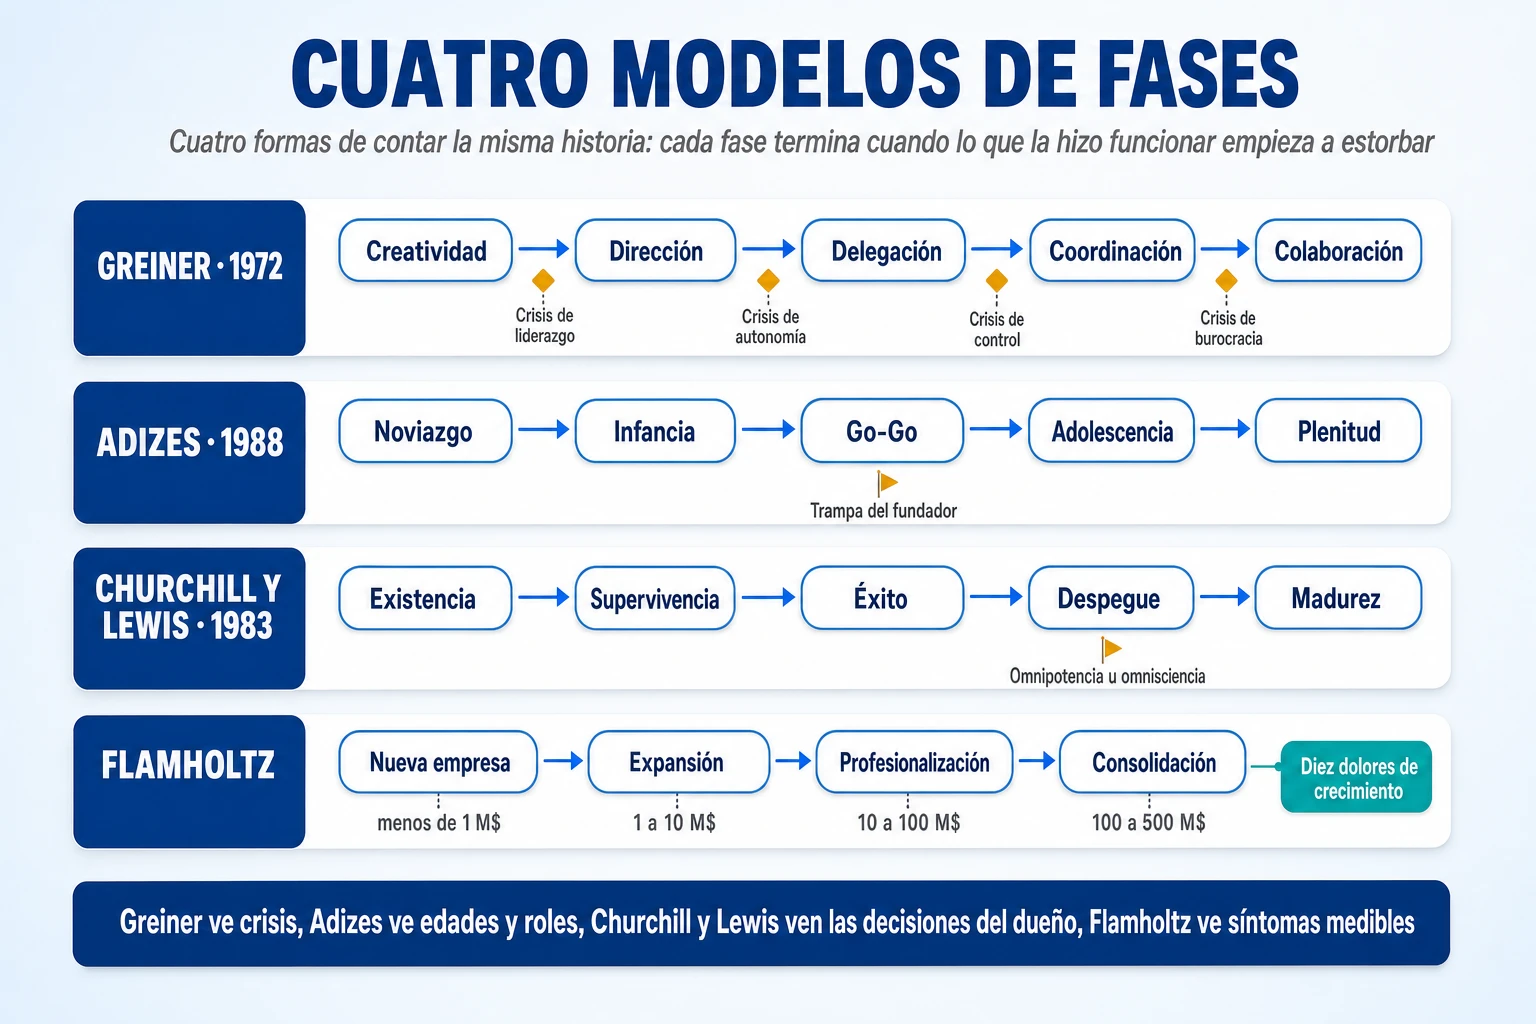
El modelo de Larry Greiner, publicado en 1972 y revisado por él mismo en 1998, es el padre de todos los demás. Su idea central es que una empresa no crece de forma continua sino a saltos: a cada periodo de evolución, en el que un estilo de gestión funciona y la empresa crece con estabilidad, le sigue un periodo de revolución, en el que ese mismo estilo deja de funcionar y hay que sustituirlo por otro. Lo importante es que la crisis no es un accidente sino la consecuencia directa de la solución anterior. Greiner describe cinco fases, cada una con su crisis.
La primera es la fase de creatividad: los fundadores están orientados al producto y suelen despreciar la gestión; la comunicación es informal y las largas jornadas se pagan con sueldos modestos y la promesa de participar en el éxito. Termina en una crisis de liderazgo: la empresa necesita a alguien que la saque de la confusión, y el fundador, según Greiner, suele ser temperamentalmente inadecuado para ese papel y se resiste a apartarse. La segunda es la fase de dirección: estructura funcional, contabilidad, presupuestos y una jerarquía de títulos. Termina en una crisis de autonomía, porque quienes están abajo conocen ya mejor el mercado que quienes mandan arriba y se sienten atrapados entre seguir el procedimiento y tomar la iniciativa. La tercera es la fase de delegación: responsabilidad a los directores de unidad, centros de beneficio, dirección por excepción. Termina en una crisis de control, cuando la dirección siente que ha perdido el mando sobre una operación dispersa, y Greiner avisa de que el intento de volver a centralizar «normalmente fracasa». La cuarta es la fase de coordinación: planificación formal, equipos centrales de staff, sistemas corporativos. Termina en la crisis de burocracia, que Greiner describe con una frase que cualquier directivo de empresa grande reconoce: los procedimientos pasan por delante de la resolución de problemas y la innovación se apaga. La quinta es la fase de colaboración, con equipos transversales y autodisciplina en lugar de control formal.
Tres advertencias de Greiner valen más que el esquema. La primera: no se puede volver atrás; una empresa en crisis de autonomía no la resuelve volviendo a la dirección centralizada que la provocó. La segunda: no conviene saltarse fases por impaciencia, porque cada una produce aprendizajes que la siguiente necesita. La tercera, de la revisión de 1998: la mayor resistencia al cambio aparece arriba, y los ejecutivos que salen en cada transición no se van por ser malos gestores sino porque ya no encajan con lo que la empresa necesita a continuación.
Adizes: el ciclo de vida y la trampa del fundador
Ichak Adizes, en Corporate Lifecycles (1988), usa la metáfora biológica con una diferencia que la hace útil: la edad de una empresa no es cronológica sino de equilibrio entre flexibilidad y control, y por eso una empresa puede rejuvenecer. Sus etapas de crecimiento son el noviazgo (la empresa es solo una idea en la cabeza del fundador), la infancia (todo es acción, resultados y generar ingresos para sobrevivir; la mortalidad infantil llega cuando no se puede financiar la caja negativa), la etapa que llama Go-Go (hay clientes de referencia, demanda fuerte y caja sana, y todo parece una oportunidad, con el peligro de sobreextenderse), la adolescencia (el choque entre el fundador y los gestores profesionales que ha tenido que contratar) y la plenitud, que es el punto óptimo, donde conviven el control y la flexibilidad. A partir de ahí, si la empresa pierde el impulso emprendedor, envejece: estabilidad, aristocracia (mucha caja, poco interés por conquistar nada), recriminación (se buscan culpables en lugar de arreglar el sistema), burocracia y muerte.
Dos conceptos de Adizes importan especialmente para escalar. El primero es la trampa del fundador: en la etapa Go-Go, si el fundador no aprende a delegar de verdad, la empresa entra en un envejecimiento prematuro, porque todo sigue dependiendo de una persona que ya no da abasto. Adizes sostiene que el paso de Go-Go a adolescencia es la transición más difícil de todo el ciclo, porque los cambios son muy profundos y el fundador aparece a menudo como el obstáculo, y recomienda incorporar a alguien de fuera precisamente en ese momento. El segundo es su modelo de cuatro roles directivos, conocido por sus siglas en inglés PAEI: producir resultados, administrar procesos y control, emprender (visión y cambio) e integrar (cohesión del equipo). Nadie ejerce los cuatro al máximo; un equipo complementario sí. Y la mezcla cambia por etapa: en la infancia manda el productor, en Go-Go el productor y el emprendedor, y la adolescencia consiste exactamente en meter al administrador sin matar al emprendedor. Casi todas las crisis de escalamiento que se ven en la práctica son una mezcla mal hecha de esos cuatro roles: empresas donde la administración ha ahogado la iniciativa, o donde la producción absorbe toda la energía y nadie mira los números.
Churchill y Lewis: omnipotencia y omnisciencia
Neil Churchill y Virginia Lewis publicaron en 1983, también en Harvard Business Review, el modelo pensado específicamente para la pequeña empresa, y por eso es el más cercano a la realidad de una pyme que escala. Sus cinco etapas son existencia (el problema es conseguir clientes y entregar; el dueño es la empresa), supervivencia (el problema pasa a ser la relación entre ingresos y gastos; la planificación es, como mucho, una previsión de caja), éxito (la empresa es sana y el dueño elige entre desengancharse y vivir de ella o apostar la caja y la capacidad de endeudamiento a crecer), despegue (el problema es cómo crecer rápido y cómo financiarlo) y madurez de recursos. Es un modelo pensado para que el dueño se sitúe y decida; su valor añadido está en que separa con claridad el camino del negocio que da de vivir del camino del negocio que escala, y en que no considera que uno sea mejor que otro, solo distintos.
Su diagnóstico de por qué fracasa el despegue es la frase más precisa que se ha escrito sobre el tema. Quienes llevan la empresa hasta la etapa de éxito fracasan en la de despegue por una de dos razones: o intentan crecer demasiado deprisa y se quedan sin caja, lo que los autores llaman el síndrome de omnipotencia, o son incapaces de delegar lo suficiente para que la empresa funcione, el síndrome de omnisciencia. Y plantean, sobre la delegación, la pregunta que separa a los fundadores que escalan de los que no: ¿será una delegación verdadera, con controles sobre el rendimiento y la disposición a ver cómo se cometen errores, o será una abdicación, como ocurre tan a menudo? Casi veinte años después, Churchill volvió sobre la primera de esas dos razones con John Mullins y le puso número: la tasa de crecimiento autofinanciable, que es la velocidad máxima a la que una empresa puede crecer sin quedarse sin efectivo. Se verá en la sección de caja.
Flamholtz: etapas por facturación y diez síntomas
Flamholtz ordena las etapas por ingresos, lo que resulta práctico para situarse aunque las cifras estén pensadas para empresas industriales estadounidenses y haya que ajustarlas por sector: nueva empresa hasta un millón de dólares, cuyo problema crítico son mercados y productos; expansión de uno a diez millones, donde lo crítico son los recursos y los sistemas operativos; profesionalización de diez a cien millones, donde lo crítico son los sistemas de gestión; y consolidación de cien a quinientos, donde lo crítico es la cultura. Su advertencia es que una empresa que no construye los sistemas que corresponden a su tramo sigue operando, en esencia, como una empresa recién nacida, por mucho que facture.
Su aportación más usada es la lista de diez dolores de crecimiento, que funciona como un cuestionario de autodiagnóstico. Son estos: la gente siente que no hay horas suficientes en el día; se pasa demasiado tiempo apagando fuegos; nadie sabe qué están haciendo los demás; no se entiende hacia dónde va la empresa; hay muy pocos buenos gestores; la gente piensa que «si quiero que salga bien, tengo que hacerlo yo»; la mayoría cree que las reuniones son una pérdida de tiempo; se hacen planes pero hay tan poco seguimiento que las cosas no se hacen; algunos empiezan a sentirse inseguros sobre su lugar en la empresa; y la empresa sigue creciendo en ventas pero no en beneficios. Flamholtz comprobó, con una muestra de empresas, que la intensidad de estos síntomas se relaciona de forma significativa con la rentabilidad y que hay umbrales a partir de los cuales predicen qué empresas dejarán de ganar dinero. El décimo síntoma es, de hecho, la definición operativa de crecer sin escalar.
Las etapas contadas por número de personas: Hoffman, Harnish y Daniel Marcos
Los modelos más recientes prefieren medir las fases por el número de personas, y tienen una buena razón: la complejidad de gestionar una empresa depende mucho más de cuánta gente hay que coordinar que de cuánto se factura. Reid Hoffman y Chris Yeh, en Blitzscaling (2018), usan cinco tamaños con nombres de comunidad humana: familia (de 1 a 9 personas, donde el fundador mueve directamente todas las palancas), tribu (decenas, donde gestiona a quienes las mueven), aldea (cientos, donde diseña la organización), ciudad (miles, donde fija objetivos y estrategia) y nación (decenas de miles). El libro describe, además, ocho transiciones que la empresa atraviesa por el camino: de equipos pequeños a grandes, de generalistas a especialistas, de contribuidores a directivos y después a ejecutivos, de la conversación a la difusión, de la inspiración a los datos, de un solo foco a muchos a la vez, de pirata a armada, y de fundador a líder. Conviene aclarar que la tesis central del libro, crecer priorizando la velocidad sobre la eficiencia en condiciones de incertidumbre, está pensada para mercados enormes con efectos de red donde el primero que escala se lo lleva todo; los propios autores advierten de que no aplica sin encaje con el mercado ni sin escalabilidad operativa, y para la inmensa mayoría de las empresas no es el camino.
Daniel Marcos, desde Growth Institute, insiste en medir las etapas por el número de empleados en nómina y no por las ventas, y su modelo ha evolucionado hasta cinco etapas con un arquetipo de líder para cada una, publicado en Entrepreneur en febrero de 2025: la etapa de arranque, de 1 a 5 empleados, donde el emprendedor es un guerrero (valiente, ingenioso, apasionado y volcado en sobrevivir); la etapa de crecimiento inicial, de 6 a 15, donde se convierte en cazador y aprende a elegir a qué clientes dispara y a optimizar su tiempo; la etapa de aceleración, de 16 a 80, donde actúa como explorador que busca mercados y vías de crecimiento nuevas; la etapa de escalamiento, de 81 a 200, donde pasa a ser agricultor y se dedica a cultivar sistemas, rutinas y disciplina; y la etapa de potencia, por encima de 250, orientada al crecimiento exponencial y a la innovación. La metáfora que usa para explicar por qué hay que cambiar de etapa es la de un coche: a partir de cierta velocidad hay que cambiar de marcha, y si no se hace, el motor se quema. Y su advertencia más repetida, que resume la de Greiner con otras palabras, es que lo que te llevó a una etapa no te llevará a la siguiente, y que ahí es donde las empresas suelen hundirse porque no consiguen cruzar ese valle de la muerte.
Hay un umbral más que no procede de la gestión sino de la antropología y que coincide con todos estos modelos: el número de Dunbar. Robin Dunbar propuso en los años noventa que un ser humano puede mantener unas 150 relaciones estables, y la empresa W. L. Gore, la de Gore-Tex, descubrió la cifra por su cuenta: según el relato que recogió Malcolm Gladwell, su fundador comprobó una y otra vez que las cosas se volvían torpes a partir de las 150 personas, y la empresa optó por abrir una planta nueva cada vez que una se acercaba a esa cifra, en lugar de ampliarla. La cifra exacta está discutida en la literatura científica, pero la observación práctica es consistente: hasta unas 150 personas una empresa es todavía una comunidad en la que todo el mundo conoce a todo el mundo; a partir de ahí es una organización, y la cultura deja de transmitirse sola.
El mapa unificado: cinco fases y la crisis que cierra cada una
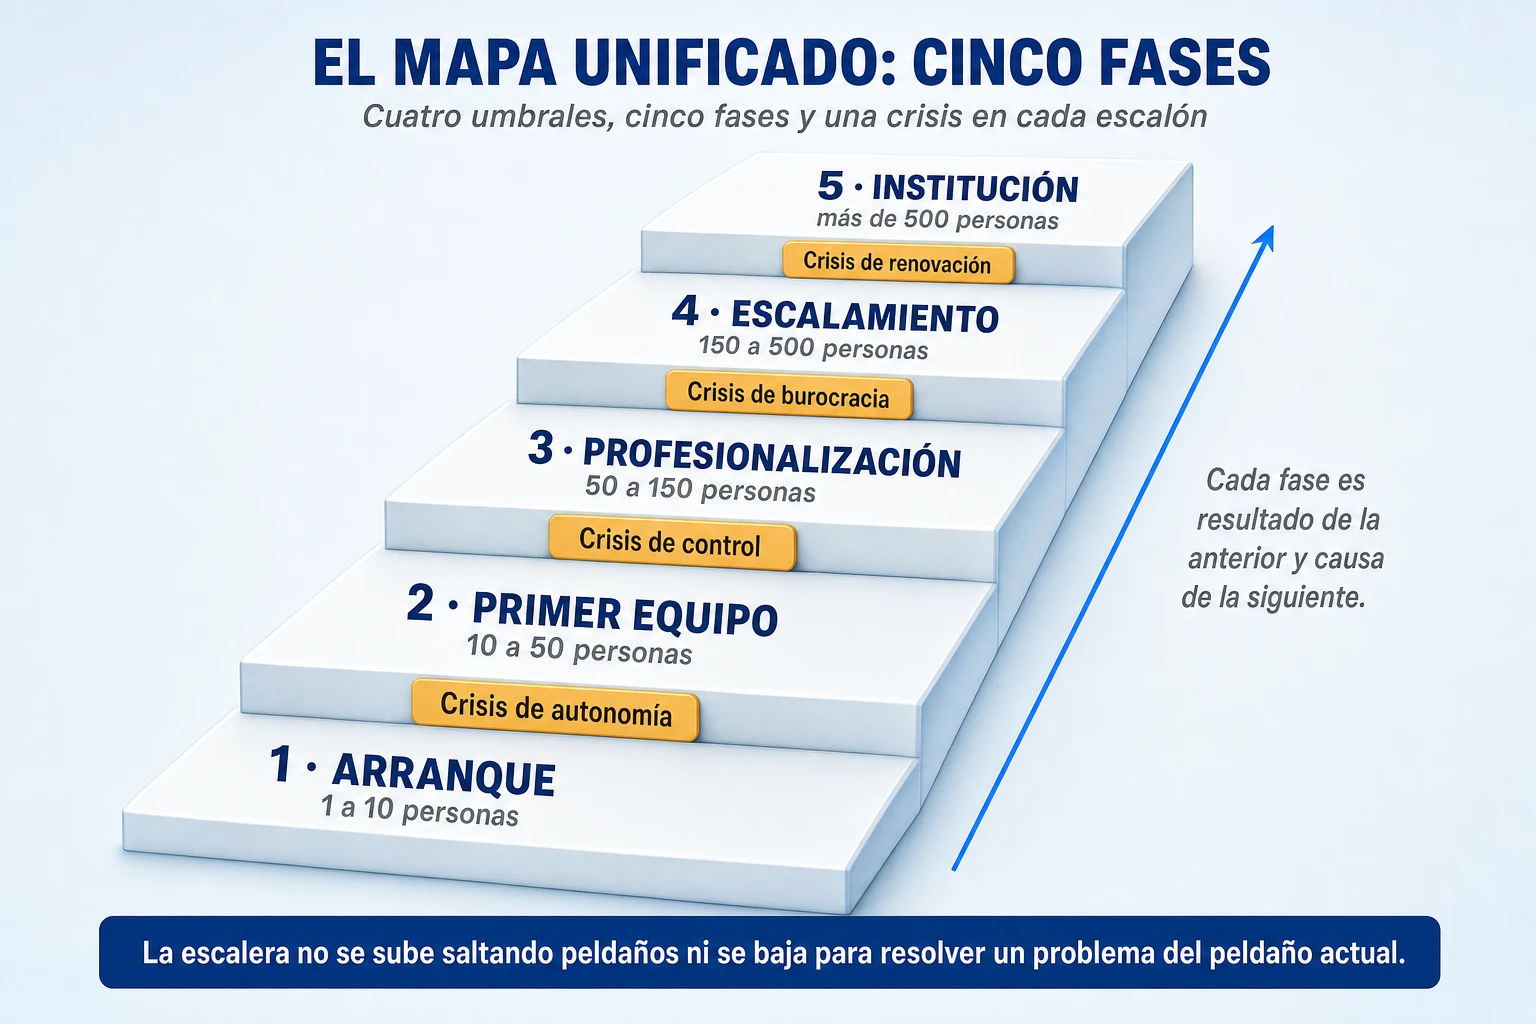
Los cuatro modelos anteriores, más los que cuentan por personas, se pueden reconciliar en un solo mapa, y conviene hacerlo porque el lector necesita una sola escala para situarse. El mapa que sigue es una síntesis propia: ningún autor lo propone tal cual, y los tramos de plantilla son orientativos y varían por sector (una fábrica de 80 personas y una consultora de 80 personas no están en la misma fase). Lo que no es síntesis sino coincidencia documentada son los umbrales: los autores que miden por personas (Harnish, Hoffman, Gore, Bezos con sus equipos de dos pizzas, Daniel Marcos) coinciden de forma independiente en que algo se rompe en torno a las 10, las 50, las 150 y las 500 personas. Esos cuatro puntos de ruptura delimitan cinco fases.
Fase 1 · Arranque (de 1 a 10 personas): existir y vender
En esta fase la empresa es el fundador y dos o tres personas que hacen lo que haga falta. No hay departamentos, no hay procesos escritos y no hacen falta: todo el mundo está en la misma sala, cualquier duda se resuelve girando la silla y la velocidad de decisión es la mayor que la empresa tendrá nunca. Funciona porque la comunicación es total y porque el fundador vende, entrega y cobra él mismo, con lo que aprende del cliente a diario. Lo que deja de funcionar, en cuanto hay 8 o 10 personas, es exactamente eso: el fundador ya no puede estar en todas las conversaciones, las decisiones se acumulan en su mesa y la empresa empieza a esperarle. Es la crisis de liderazgo de Greiner, la mortalidad infantil de Adizes si además falla la caja, y el primer valle de la muerte de Harnish. La trampa específica de esta fase, documentada por Startup Genome, es escalar el equipo o el producto antes de haber comprobado que el mercado quiere lo que se vende. La sale quien consigue dos cosas: la evidencia de que hay clientes que pagan de forma repetible (lo que la literatura llama encaje producto-mercado) y los primeros responsables a los que el fundador entrega áreas enteras, no tareas.
Fase 2 · Primer equipo (de 10 a 50 personas): del caos al sistema
Aquí aparece la primera capa de mandos y, con ella, el primer problema nuevo: el fundador sigue decidiéndolo todo, pero ahora a través de personas que, formalmente, son responsables de algo. Es la fase de dirección de Greiner, el Go-Go de Adizes y la etapa de éxito de Churchill y Lewis, en la que el dueño decide si vive del negocio o apuesta por crecer. Funciona todavía la energía del fundador, que conoce a todos los empleados y a casi todos los clientes, y funciona la informalidad, que sigue dando velocidad. Deja de funcionar la ausencia de sistemas: el presupuesto es la cuenta bancaria, los procesos están en la cabeza de tres personas, se contrata por urgencia y los mandos nuevos no saben si deben seguir el procedimiento (que no existe) o tomar la iniciativa (que el fundador suele corregir). La crisis que cierra esta fase es la de autonomía, o en términos de Adizes, la trampa del fundador: la empresa ha crecido más que la capacidad del fundador para delegar. En la práctica se manifiesta con los tres primeros dolores de Flamholtz: no hay horas suficientes, se apagan fuegos todo el día y «si quiero que salga bien, lo hago yo». La sale quien incorpora, en palabras de Adizes, el rol administrador sin matar al emprendedor: alguien que controle el dinero (Harnish sitúa esa contratación hacia los 25 empleados), los primeros procesos operativos escritos y una primera capa de mandos que ha dado el paso de hacer a conseguir que otros hagan.
Fase 3 · Profesionalización (de 50 a 150 personas): delegar de verdad
Esta es la fase que Adizes considera la transición más difícil de todo el ciclo y la que Churchill y Lewis llaman el despegue, con sus dos síndromes: omnipotencia (crecer más rápido de lo que la caja permite) y omnisciencia (no soltar). Hoffman la llama aldea, Harnish sitúa hacia los 100 empleados el momento en que ya no cabe todo el mundo en una reunión, y el número de Dunbar marca su final: hasta 150 personas la empresa es todavía una comunidad en la que todo el mundo se conoce. Funciona la primera capa de mandos si se formó bien en la fase anterior; deja de funcionar todo lo que dependía de que el fundador supiera lo que pasaba, porque ya no puede saberlo. Aparecen el director financiero de verdad, el responsable de personas y el de operaciones, es decir, los primeros profesionales que no vienen de la casa y que piden sistemas de gestión: un plan, objetivos, indicadores, un ritmo de reuniones. Es el nivel cinco de la pirámide de Flamholtz y el tramo de profesionalización de su escala por ingresos. La crisis que cierra esta fase es la de control: el fundador siente que ha perdido el mando y, si cede a la tentación de volver a centralizar, destruye lo construido; o, en la versión de Adizes, el «divorcio» entre el fundador y los gestores profesionales, que acaba con la marcha de unos o la retirada forzada del otro. Los dolores de Flamholtz que la delatan son el tercero, el cuarto, el quinto y el octavo: nadie sabe qué hacen los demás, no se entiende hacia dónde va la empresa, faltan buenos gestores y los planes no tienen seguimiento. La sale quien convierte la delegación en un sistema con controles (objetivos, indicadores y una cadencia de revisión) y quien decide con honestidad si el fundador sigue siendo el director general o pasa a otro papel.
Fase 4 · Escalamiento (de 150 a 500 personas): coordinar sin burocratizar
A partir de 150 personas la empresa ya no se conoce a sí misma, y lo que antes transmitía la cultura (ver trabajar al fundador y a los veteranos) deja de llegar a la mayoría. Es la fase de coordinación de Greiner, la plenitud de Adizes si se ha hecho bien el tramo anterior, el tramo de consolidación de Flamholtz, cuyo problema crítico es, precisamente, la cultura, y la ciudad de Hoffman. Funcionan los sistemas de gestión instalados en la fase 3; dejan de funcionar cuando se multiplican sin criterio. El riesgo específico de esta fase tiene dos caras. Una es la burocracia: niveles de aprobación, comités, informes que nadie lee, y la frase de Greiner sobre los procedimientos que pasan por delante de la resolución de problemas. La otra es la que Collins describe como la segunda etapa del declive, la persecución indisciplinada de más: más líneas, más mercados, más adquisiciones, hasta que la empresa crece por encima de su capacidad de cubrir los asientos clave con la gente adecuada, y entonces la burocracia se instala para compensar a la gente que no debería estar, y la gente que sí debería estar se marcha. La sale quien hace de la cultura un sistema explícito de control (valores operativos, no decorativos), quien organiza la empresa en unidades con dueño que caben en el número de Dunbar, quien distingue las pocas decisiones irreversibles que merecen deliberación de las muchas reversibles que deben tomarse abajo y rápido, y quien disciplina el ritmo de crecimiento en lugar de perseguir todo lo que brilla.
Fase 5 · Institución (más de 500 personas): renovar o aliarse
Por encima de 500 personas las fases dependen más de la estructura (divisiones, países, líneas de negocio) que del total de la plantilla, y el problema cambia de naturaleza: ya no es cómo absorber el crecimiento sino de dónde sacar el siguiente. Greiner, en su revisión de 1998, cambió el diagnóstico de la crisis que cierra su quinta fase: no es el agotamiento psicológico del trabajo en equipo, como pensó en 1972, sino darse cuenta de que no hay solución interna, como productos nuevos, para seguir creciendo, y por eso la organización empieza a mirar fuera, hacia socios, alianzas o un comprador. Es el territorio de la madurez de recursos de Churchill y Lewis, con su riesgo de osificación, y del envejecimiento de Adizes si se pierde el rol emprendedor. Las empresas que llegan aquí y siguen sanas comparten lo que Collins encontró en sus empresas longevas: preservan un núcleo (valores y propósito) y estimulan el progreso con experimentos pequeños antes de apuestas grandes, lo que él llama disparar balas antes que cañonazos. El fundador, si sigue, se ha convertido en lo que Daniel Marcos describe como un satélite que orbita la organización: el día a día funciona sin él y su trabajo es la estrategia, la cultura y la innovación. Y para quienes dirigen una empresa que ya ha madurado, el problema no es escalar sino rejuvenecer, que es un tema distinto y tiene su propio artículo en este blog sobre cómo rejuvenecer la empresa madura.
| Fase | Personas | Qué funciona todavía | Crisis que la cierra | Cambio que la supera |
| 1. Arranque | 1 a 10 | Comunicación total; el fundador vende, entrega y aprende del cliente | Liderazgo: la empresa espera al fundador (Greiner); mortalidad infantil si falla la caja (Adizes) | Evidencia de clientes que pagan de forma repetible; primeros responsables de áreas enteras |
| 2. Primer equipo | 10 a 50 | La energía y el conocimiento del fundador; la informalidad | Autonomía (Greiner); trampa del fundador (Adizes): no delega | Alguien que controle el dinero; procesos escritos; mandos que pasan de hacer a conseguir que otros hagan |
| 3. Profesionalización | 50 a 150 | La primera capa de mandos, si se formó bien | Control: el fundador siente que pierde el mando (Greiner); divorcio con los gestores (Adizes); omnipotencia y omnisciencia (Churchill y Lewis) | Delegación con controles: plan, objetivos, indicadores, ritmo de reuniones; decidir el papel del fundador |
| 4. Escalamiento | 150 a 500 | Los sistemas de gestión de la fase anterior | Burocracia (Greiner); persecución indisciplinada de más (Collins); la cultura ya no se transmite sola (Dunbar) | Cultura explícita como control; unidades con dueño; decisiones reversibles abajo; disciplina en el ritmo de crecimiento |
| 5. Institución | más de 500 | La escala, la marca, la caja | No hay solución interna para seguir creciendo (Greiner 1998); osificación (Churchill y Lewis); envejecimiento (Adizes) | Preservar el núcleo y estimular el progreso (Collins); alianzas y nuevas líneas; el fundador como satélite (Marcos) |
Tres lecturas transversales del mapa importan más que cualquier casilla. La primera: cada cierre de fase es una renuncia del fundador, de hacer a dirigir, de dirigir a delegar, de delegar a coordinar y de coordinar a inspirar; lo dicen Churchill y Lewis, Greiner, Adizes y Hoffman con palabras distintas. La segunda: las crisis se superan añadiendo la capa que falta de la pirámide de Flamholtz, nunca volviendo al estilo anterior. La tercera, y la más práctica: el fallo más documentado no es de ambición sino de secuencia, es decir, escalar una dimensión antes que las demás. Lo que viene a continuación recorre esas dimensiones una por una.
El líder es el techo: la evolución del fundador
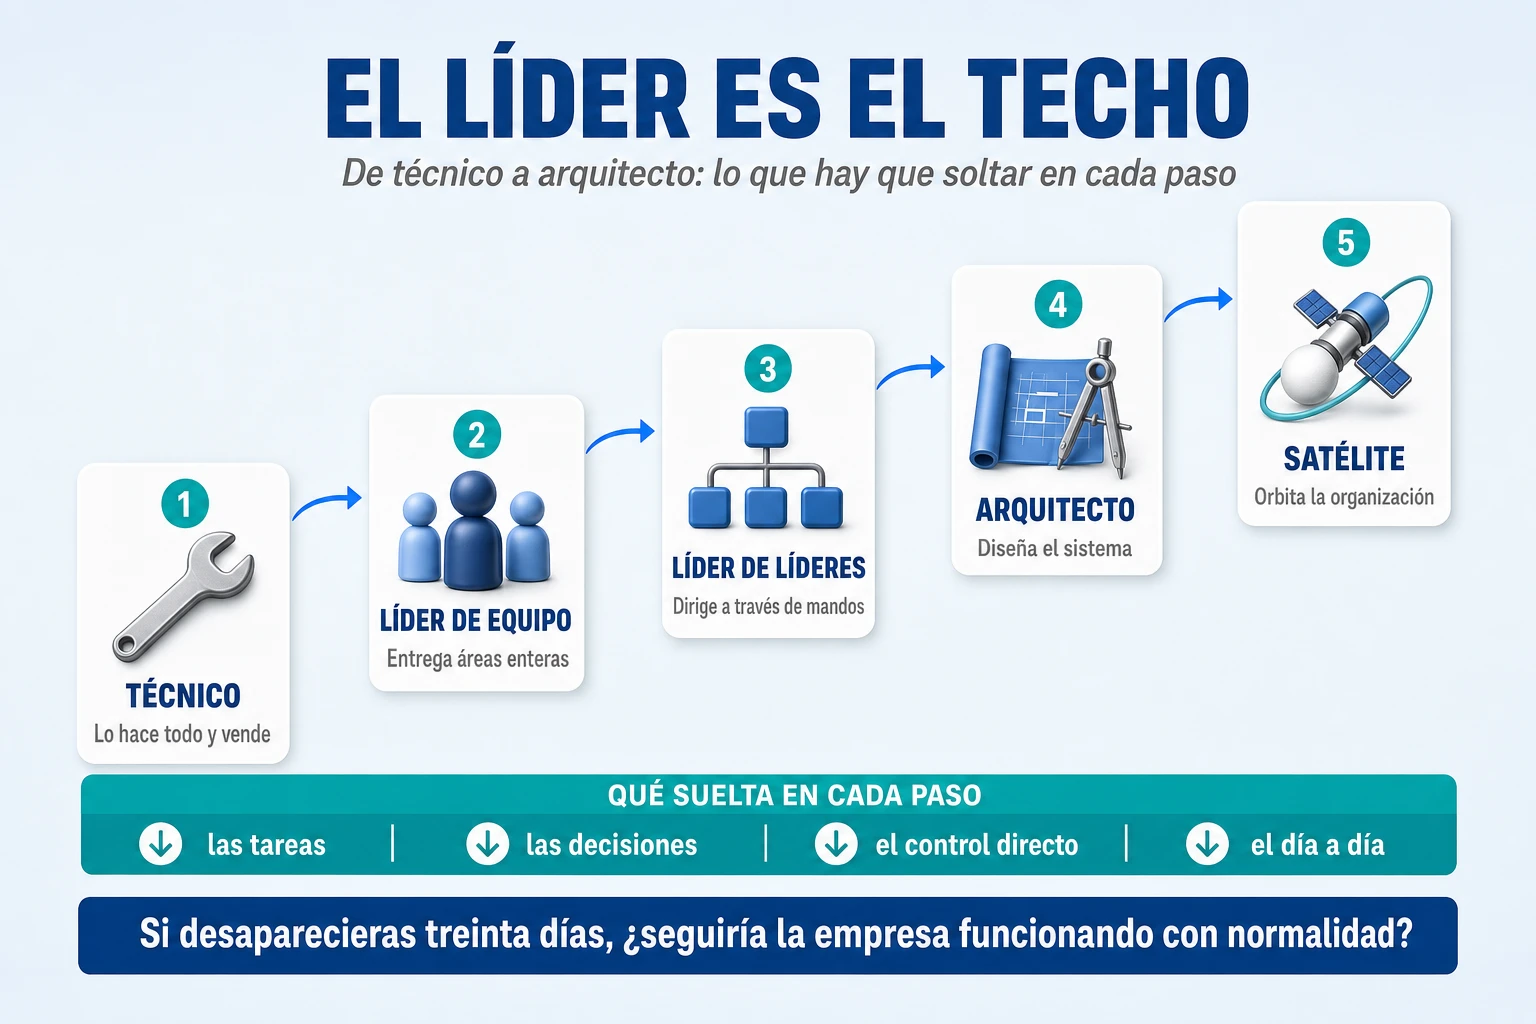
Si hay una idea en la que coinciden todos los autores del escalamiento es que la empresa no puede crecer más que la persona que la dirige. Daniel Marcos la ha convertido en el eje de su trabajo y la formula así: un negocio no puede evolucionar más allá de lo que su director general es capaz de manejar; y, en español y de su mano, si quieres que tu empresa crezca, primero necesitas crecer tu liderazgo. John Maxwell lo llamó en 1998 la ley de la tapa: la capacidad de liderazgo es la tapa que determina el nivel de eficacia de una persona y de todo lo que dirige. La razón no es mística sino mecánica. Cuando todas las decisiones importantes pasan por el fundador, la organización solo puede moverse tan rápido como él, y cuando el fundador resuelve personalmente cada problema, condiciona a su equipo a esperar a que lo resuelva. El techo no está en el mercado; está en la agenda de una persona.
La historia personal de Marcos ilustra por qué insiste tanto. Vendió su primera empresa, un portal financiero mexicano, a Patagon, que Santander compró por 750 millones de dólares en 2000, dos días antes del máximo del Nasdaq, lo que él mismo atribuye a la suerte. Su segunda empresa, una hipotecaria para hispanos en Texas con un centenar de empleados, se hundió con la crisis de las hipotecas basura y le dejó un millón de dólares de deuda. Fue Verne Harnish, su mentor, quien al oírle llorar media hora por teléfono le respondió con una pregunta («perfecto, ¿cuándo te haces consultor?») y le pagó la certificación en su metodología. De esa caída salió Growth Institute, fundado por ambos en 2011 en Austin, que declara más de 50.000 directivos formados de más de 10.000 empresas. La autocrítica que Marcos hace de su quiebra es la misma que hace de los fundadores a los que forma: se lanzó a una industria que no conocía y que no le gustaba, demasiado deprisa. El líder era el techo.
Del técnico al arquitecto: lo que hay que soltar en cada paso
El punto de partida de casi todo fundador lo describió Michael Gerber en The E-Myth Revisited (1995), un libro que tiene su propio comentario en este blog sobre el mito del emprendedor: la mayoría de los negocios los funda un técnico (un buen cocinero, un buen programador, un buen comercial) que sufre lo que Gerber llama un ataque emprendedor y supone que saber hacer el trabajo técnico equivale a saber dirigir un negocio que hace ese trabajo. El resultado es un negocio que no puede funcionar sin él. La frase de Gerber es conocida: si tu negocio depende de ti, no tienes un negocio, tienes un empleo; y es el peor empleo del mundo, porque trabajas para un lunático. Marcos lo actualiza con una pregunta que vale como prueba de diagnóstico: si desaparecieras treinta días, ¿seguiría la empresa funcionando con normalidad? Y con una advertencia para quien crea que crecer es empujar más fuerte: si el negocio avanza solo cuando tú empujas, no estás escalando, estás sobreviviendo.
Salir de ahí no es un cambio sino una secuencia de cambios, y Ram Charan, Stephen Drotter y James Noel la describieron en The Leadership Pipeline (2001), a partir de un trabajo con más de 80 empresas: seis pasajes, cada uno de los cuales exige cambiar tres cosas a la vez, las habilidades, el uso del tiempo y, sobre todo, los valores de trabajo. Para un fundador que escala, los cuatro primeros son los que importan: de gestionarse a uno mismo a gestionar a otros; de gestionar a otros a gestionar a gestores; de gestionar gestores a dirigir una función que no se domina; y de dirigir una función a dirigir un negocio con su cuenta de resultados. Los autores sostienen que el primer pasaje es el más difícil, y la razón es incómoda: no se trata de aprender a delegar sino de llegar a valorar el trabajo de gestión como trabajo real, en lugar de tolerarlo como una distracción del «trabajo de verdad», que es el técnico. Un fundador que a las ocho de la tarde se pone a hacer él mismo la propuesta comercial porque «así va más rápido» no tiene un problema de tiempo; tiene un problema de valores, en el sentido de Charan.
Molly Graham, que dirigió en Google un equipo que pasó de 25 a 125 personas en nueve meses y después construyó la gestión de personas de Facebook mientras crecía de 500 a 5.500 empleados, le puso a ese tránsito una imagen que se ha hecho famosa: regalar tus piezas de Lego. En una empresa que escala, construyes algo con tus piezas y llega alguien nuevo a quien tienes que entregárselas; el instinto es aferrarse (¿lo hará bien?, ¿se quedará con la parte interesante?), pero la jugada correcta es soltar para ir a construir una torre más grande. Graham advierte de algo que conviene saber de antemano: la ambigüedad, el caos y el estrés de duplicar o triplicar el equipo cada seis meses son una sensación única, y es normal sentirla. Lo que no es normal es responder a ella recuperando las piezas.
El final del recorrido lo describe Marcos con la metáfora del satélite: te conviertes en algo parecido a un satélite que orbita tu organización, el día a día funciona sin ti y tú entras como innovador estratégico, catalizador del cambio y jefe de cultura. En su modelo, un director general solo tiene tres trabajos que no puede delegar: fijar la estrategia, asegurar la caja y formar líderes capaces; y el mayor problema del escalamiento, dice, es no tener suficientes líderes capaces de ejecutar. Todo lo demás es trabajo que el fundador hace porque le gusta, porque lo hace bien o porque no se fía, y las tres razones son malas.
Multiplicar o disminuir: el efecto del líder sobre la inteligencia del equipo
Hay una razón adicional para que el fundador se aparte del día a día, y no tiene que ver con su tiempo sino con el rendimiento de los demás. Liz Wiseman, en Multipliers (2010), estudió a más de 150 directivos en 35 empresas y encontró dos tipos de líder: los multiplicadores, que amplifican la inteligencia y la capacidad de su gente, y los disminuidores, que la drenan. La diferencia medida es grande: los multiplicadores obtienen entre el 70% y el 100% de la capacidad de las personas; los disminuidores, entre el 20% y el 50%, de modo que un multiplicador consigue aproximadamente el doble de su equipo con la misma gente. Y el hallazgo más útil para un fundador es el del disminuidor accidental: el líder bienintencionado que disminuye precisamente por exceso de sus fortalezas. El que siempre rescata, y así enseña a su equipo a esperar el rescate. El que es el más listo de la sala y responde a todas las preguntas, y así nadie se molesta en pensar. El que genera ideas sin parar, y así el equipo persigue la última ocurrencia en lugar de terminar la anterior. Casi ningún fundador se reconoce en esa descripción, y casi todos encajan en ella en alguna fase.
El antídoto tiene un nombre que Satya Nadella hizo popular al llegar a la dirección de Microsoft, tomándolo de Carol Dweck: pasar de ser una empresa sabelotodo a una empresa que lo aprende todo. Su parábola es simple: de dos niños en una clase, el que tiene más capacidad innata pero cree saberlo todo acaba peor que el que tiene menos capacidad pero lo aprende todo. Marcos lo traduce en una proporción que incomoda: los directores generales pasan el 99% de su tiempo rindiendo y el 1% aprendiendo, al revés que los atletas; y recuerda que nadie te enseña a ser director general, porque las escuelas de negocios preparan para ser empleado. Jim Collins encontró lo mismo por otro camino en sus líderes de nivel 5, los de las empresas que pasaron de buenas a excelentes: una mezcla paradójica de humildad personal y voluntad profesional, que miran por la ventana para atribuir el éxito a otros y al espejo para asumir los fracasos. No es una cualidad moral; es la actitud que permite seguir creciendo cuando el éxito invita a dejar de hacerlo.
La prueba práctica de que la evolución del líder va por buen camino es sencilla y Marcos la recomienda tal cual: tómate dos semanas de vacaciones sin conectarte; si el negocio prospera en tu ausencia, has delegado con éxito. Si durante esas dos semanas el teléfono suena cuarenta veces al día, como cuenta que le pasaba a un cliente típico que crecía al 50% anual y no tenía vida, la empresa no ha escalado: ha crecido alrededor de una persona. Las dos secciones siguientes tratan de cómo se construye el equipo que hace posible esa ausencia.
Personas: contratar jugadores A y poner a cada uno en su asiento
La primera de las cuatro decisiones de Scaling Up es la de personas, y va antes que la estrategia por una razón que Jim Collins demostró con datos en Good to Great: las empresas que dieron el salto de buenas a excelentes decidieron primero quién subía al autobús (y quién se bajaba) y solo después adónde conducirlo. Su formulación es conocida: las personas no son tu activo más importante; las personas adecuadas lo son. Para una empresa que escala, la lógica es todavía más fuerte, porque la Ley de Packard dice que el crecimiento sostenible está limitado por la velocidad a la que se consigue gente adecuada, y porque cada contratación en una empresa de 15 personas cambia la cultura de forma perceptible. Daniel Marcos lo escribió en 2016 y lo repite desde entonces: si quieres crecer tu empresa por diez, primero tienes que crecer tu equipo por diez, y no necesariamente en número de personas, sino en su capacidad de ejecutar.
Qué es exactamente un jugador A
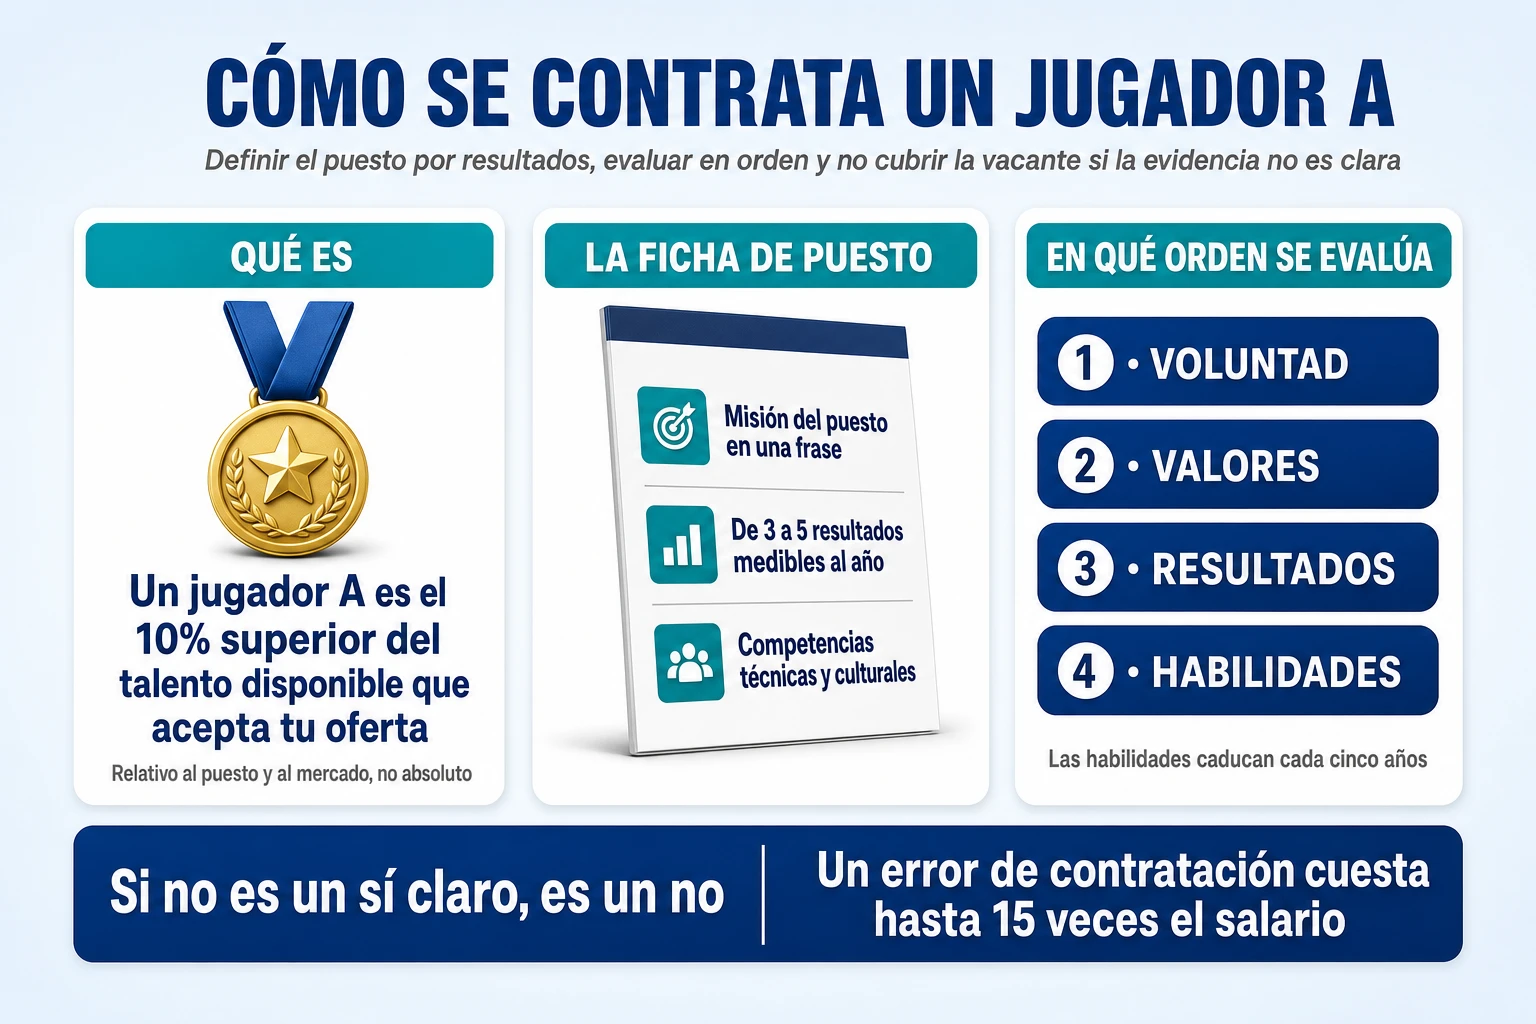
La expresión «jugador A» se usa tanto que ha perdido el significado, así que conviene recuperar la definición original. Viene de Bradford Smart, el psicólogo que creó el método Topgrading, y la recoge Harnish literalmente en su libro: un jugador A es alguien que está en el 10% superior del talento disponible y que está dispuesto a aceptar tu oferta concreta. Las dos mitades importan. La primera dice que no se trata de una cualidad absoluta sino relativa al puesto y al mercado: el mejor 10% de los contables disponibles para una pyme de 40 personas no es el mismo grupo que el mejor 10% para un banco. La segunda dice que no hay que pagar por encima de lo que el modelo de negocio soporta, sino atraer al grupo más amplio y capaz de candidatos entusiasmados con el puesto y dispuestos a aceptar lo que se ofrece. Geoff Smart, hijo de Bradford, y Randy Street la hicieron operativa en Who (2008): un jugador A es un candidato que tiene al menos un 90% de probabilidad de lograr un conjunto de resultados que solo el 10% superior de los candidatos posibles podría lograr. Esa definición obliga a algo que casi nadie hace antes de contratar: escribir los resultados.
Esa es la razón de que el método de Who empiece por lo que llaman la ficha de puesto, o scorecard: la misión del puesto en una frase, los tres a cinco resultados concretos y medibles que la persona tiene que haber conseguido al cabo de un año, y las competencias, técnicas y culturales, que hacen falta para conseguirlos. Smart y Street sostienen que el primer punto de fallo de toda contratación es no tener clarísimo qué quiere uno que la persona logre, y que la mayoría de las descripciones de puesto son listas de tareas y de requisitos que no responden a esa pregunta. Harnish añade un orden de criterios que invierte el de la mayoría de los procesos: primero la voluntad (las ganas y la energía), después los valores (el encaje con la cultura), después los resultados que ha obtenido en el pasado, y por último las habilidades, que son lo menos importante porque, en sus palabras, la mayoría de las habilidades necesitan actualizarse cada cinco años. Un director comercial con un historial de cuotas cumplidas y valores compatibles aprende el producto; uno que conoce el producto pero nunca ha cumplido una cuota no aprende a venderlo.
Lo que cuesta equivocarse y cómo se evita
El argumento económico para invertir tiempo en contratar es la factura de hacerlo mal. Smart y Street afirman, a partir de estudios con sus clientes, que el error de contratación medio cuesta quince veces el salario base del empleado, sumando costes directos y pérdida de productividad; y aunque es una cifra de consultoría y no un estudio académico, sirve como orden de magnitud y coincide con lo que Marcos repite en sus columnas, entre 15 y 25 veces el salario para puestos directivos. Gallup, con una base más sólida, estima que reemplazar a un empleado cuesta entre la mitad y dos veces su salario anual, y que el 52% de los que se van dicen que su jefe o su empresa podrían haber hecho algo para evitarlo. En una empresa de 50 personas con un salario medio de 35.000 euros, un error de contratación en un puesto de responsabilidad no es un contratiempo: es el beneficio del año.
El método que recomiendan Smart, Harnish y Marcos es lento a propósito y tiene tres piezas. La primera es la entrevista cronológica, que en Topgrading recorre toda la carrera del candidato, empleo por empleo, con las mismas preguntas en cada uno (qué le contrataron para hacer, qué logró, qué errores cometió, cómo le valoraría su jefe, por qué se fue), y que para puestos directivos puede durar tres o cuatro horas; su premisa es que el mejor predictor del rendimiento futuro es el rendimiento pasado, contado con detalle. La segunda es la referencia organizada por el propio candidato: se le pide que sea él quien prepare las llamadas con sus antiguos jefes, con lo que quien ha exagerado su currículum tiende a retirarse solo. La tercera es la regla de decisión. Derek Sivers la formuló para compromisos personales en 2009 (si no es un «sí rotundo», es un no) y la literatura de contratación la ha adoptado tal cual: si después de un proceso riguroso la decisión no genera una certeza clara, la respuesta es no, y mantener la vacante abierta es preferible a cubrirla con alguien inadecuado. La frase «contrata despacio, despide rápido» que circula por todas partes no tiene autor conocido y ha recibido críticas razonables por su segunda mitad; la versión defendible es «contrata despacio, decide rápido cuando la evidencia es clara».
Netflix llevó esa lógica al extremo en su famosa presentación de cultura de 2009, y conviene citarla con precisión porque se cita mal: «el rendimiento adecuado recibe un generoso paquete de indemnización»; «somos un equipo, no una familia; somos como un equipo deportivo profesional, no como un equipo infantil»; y la prueba del guardián que todo directivo debe hacerse sobre cada persona de su equipo: si me dijera que se va a un puesto similar en una empresa comparable, ¿lucharía por retenerla? Los demás, dice la presentación, deberían recibir ahora una indemnización generosa para abrir la plaza a una estrella. Es una cultura que no sirve para todas las empresas y que la propia Netflix ha matizado, pero la razón que da para ella sí es general: en el trabajo rutinario los mejores son dos veces mejores que la media; en el trabajo creativo o de criterio, diez veces mejores. Cuanto más depende la empresa del criterio de su gente, más cara es la tolerancia con el rendimiento mediocre en los puestos clave. Harnish lo dice con menos elegancia y más verdad: el principal desmotivador para la gente con talento es tener que aguantar a los inútiles; los colegas excelentes pesan más que cualquier otra cosa.
Un asiento por función y una persona por asiento
Contratar bien no basta si la estructura no deja claro quién responde de qué, y la herramienta de Scaling Up para eso es la tabla de responsabilidad funcional, en inglés Function Accountability Chart. Es una tabla sencilla: en las filas, las funciones que toda empresa tiene aunque no tenga departamentos (ventas, marketing, operaciones, finanzas, personas, tecnología, atención al cliente); en las columnas, la persona responsable de cada una, sus dos o tres indicadores clave y los resultados que debe producir. La regla que la gobierna la enuncia Harnish en una frase: si más de una persona es responsable, nadie lo es. Y la tabla sirve sobre todo para lo que revela cuando se rellena en una empresa de 30 o 60 personas: el mismo nombre, normalmente el del fundador, aparece en cinco o seis casillas, lo que significa que esas funciones no tienen dueño real sino un suplente permanente; y hay casillas vacías, funciones de las que no responde nadie y que solo se descubren cuando fallan. Harnish recomienda extender la lógica a la cuenta de resultados: cada línea del estado financiero debería tener asignada una persona que la vigile.
Ese ejercicio conecta con la otra mitad de la frase de Collins, la de las personas adecuadas en los asientos adecuados, que Gino Wickman convirtió en el centro de su sistema EOS con el organigrama de responsabilidades. La idea es que un buen profesional en un asiento mal diseñado rinde como uno mediocre, y que muchas empresas que creen tener un problema de talento tienen en realidad un problema de diseño de asientos: funciones que nadie ha definido, puestos que mezclan dos trabajos incompatibles (el comercial que también gestiona la entrega, el director de operaciones que también lleva las finanzas) o, lo más frecuente en una empresa que crece, personas excelentes en la fase anterior a las que se ha ascendido a un asiento que exige habilidades que no tienen ni quieren tener. Adizes lo explica con sus cuatro roles: nadie produce, administra, emprende e integra a la vez al máximo nivel, y el trabajo del fundador no es encontrar a esa persona imposible sino componer un equipo directivo en el que los cuatro roles estén cubiertos y se respeten.
La recomendación práctica para una empresa entre 20 y 150 personas es hacer las dos tablas antes de la siguiente contratación: la de funciones, para ver qué asientos están vacíos o duplicados, y la ficha de puesto con resultados, para no contratar un currículum sino una misión. Es trabajo de medio día del equipo directivo y evita, con una frecuencia que sorprende, contratar a la persona equivocada para un asiento que no hacía falta.
Personas: delegar de verdad y fabricar mandos intermedios
Contratar bien resuelve la mitad del problema de personas; la otra mitad es que, una vez contratadas, puedan trabajar sin que todo pase por el fundador. Esa segunda mitad tiene dos piezas que suelen confundirse: la delegación, que es lo que hace el fundador, y los mandos intermedios, que es lo que hace posible que la delegación no acabe en abandono. Las dos se rompen en la misma fase, entre 10 y 50 personas, y casi siempre por la misma causa: el fundador ha entregado tareas pero no resultados, y ha nombrado jefes a sus mejores técnicos sin enseñarles a serlo.
Delegar resultados con autoridad, no tareas con supervisión
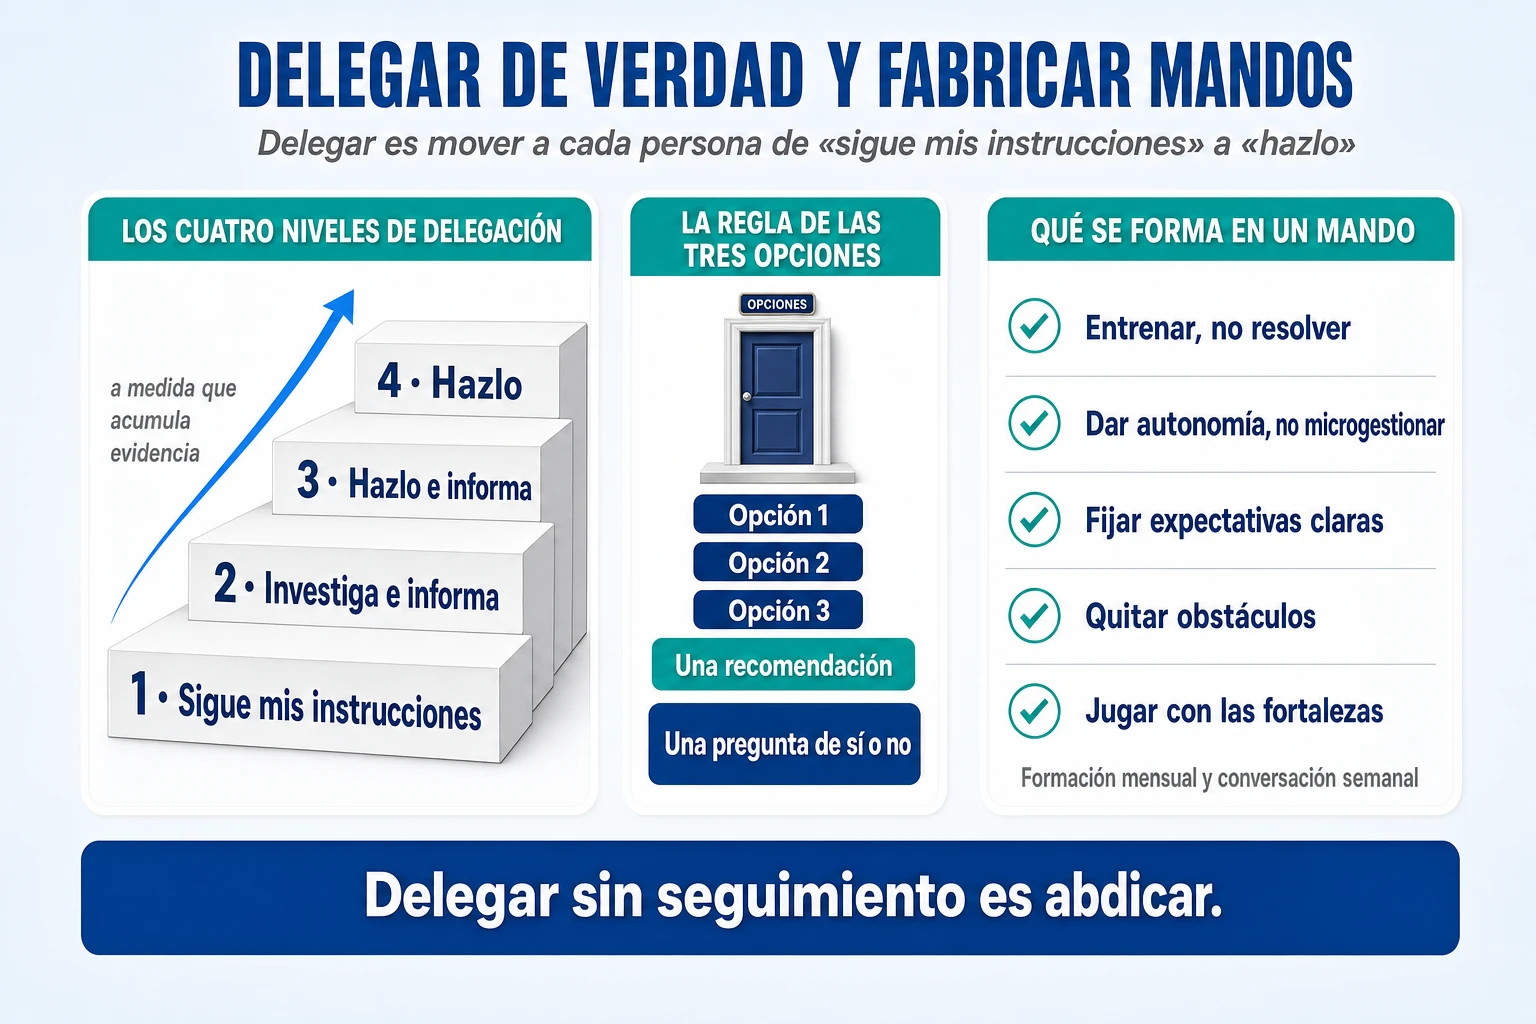
Churchill y Lewis hicieron en 1983 la pregunta que sigue separando la delegación de su imitación: ¿será una delegación verdadera, con controles sobre el rendimiento y la disposición a ver cómo se cometen errores, o será una abdicación? Delegar de verdad tiene cuatro componentes que Marcos enumera en su columna sobre el tema: definir el resultado esperado, dar el contexto (por qué importa y cómo encaja con lo demás), asegurar que la persona tiene las herramientas y el presupuesto, y acordar los hitos y la cadencia con que se revisará. Asignar un objetivo ambiguo con la orden de «ya te lo figurarás» no es delegar: es abandonar la responsabilidad directiva, y es la forma más frecuente en que los fundadores creen haber delegado. La frase de Marcos para la otra cara del mismo error es igual de precisa: delegar sin seguimiento es abdicar.
Marcos propone además graduar la delegación en cuatro niveles, y conviene usarlos de forma explícita con cada persona y cada asunto, porque la mayoría de las fricciones vienen de que el fundador y el colaborador suponen niveles distintos: en el primero, «sigue mis instrucciones», la persona ejecuta lo que se le dice; en el segundo, «investiga e infórmame», analiza y propone pero no decide; en el tercero, «hazlo e infórmame», decide y ejecuta y da cuenta después; en el cuarto, «hazlo», tiene autoridad completa. Una empresa que escala mueve a cada persona del primer nivel al cuarto en los asuntos de su área a medida que acumula evidencia, y el error típico es mantener a todos en el segundo nivel indefinidamente, con lo que el fundador sigue siendo el cuello de botella y la gente aprende que proponer no sirve de nada.
Hay una regla complementaria que invierte el flujo y que Marcos recomienda imponer desde el primer día: nadie trae un problema al despacho del director general sin traer, al mismo tiempo, las opciones analizadas, una recomendación y una pregunta que se pueda responder con un sí o un no. Su ejemplo es concreto: en lugar de «el cliente no ha pagado la factura», el colaborador dice «el cliente no ha pagado; he considerado tres opciones, dar la deuda por perdida, pasarla a cobro externo u ofrecer un plan de pago; recomiendo el plan de pago en tres plazos; ¿te parece bien?». La regla no es original de Marcos (es una práctica de gestión antigua), pero su efecto en una empresa de 30 personas es inmediato: el director general pasa de resolver problemas a aprobar soluciones, y el equipo aprende a pensar antes de subir la escalera. Y para decidir qué delegar, Dan Martell ofrece en Buy Back Your Time (2023) una aritmética útil: divide tus ingresos anuales entre 2.000 horas para obtener el valor de tu hora, y delega todo lo que alguien pueda hacer por menos de la cuarta parte de esa cifra. Un fundador cuya hora vale 200 euros no debería estar haciendo nada que se pueda contratar a 50.
El salto de colaborador a jefe, que nadie enseña
La delegación llega hasta donde llegan los mandos intermedios, y aquí la evidencia es abrumadora en una dirección: los mandos intermedios son la variable que más pesa y la que menos se forma. Gallup, en su informe de 2015 sobre los directivos estadounidenses, encontró que los jefes directos explican al menos el 70% de la variación en el compromiso de los empleados entre unidades de negocio, y que uno de cada dos empleados ha dejado un trabajo en algún momento de su carrera para alejarse de su jefe. Harnish lo resume en su libro con una frase que se ha convertido en lema: la gente se une a empresas y abandona a jefes. Y Jack Zenger, con una base de datos de 17.000 directivos en formación, encontró en 2012 que la edad media a la que recibían su primera formación en liderazgo era 42 años, mientras que la edad media a la que empezaban a supervisar a otros era 30: una década entera en la que los malos hábitos se consolidan sin que nadie los corrija. En una empresa que pasa de 15 a 50 personas, esos jefes de 30 años sin formar son todos los que hay.
Lo que hay que formar está razonablemente bien establecido. Google quiso comprobar en 2008, con el llamado proyecto Oxígeno, su propia hipótesis de que los jefes no importaban en una empresa de ingenieros, y los datos dijeron lo contrario. De las ocho conductas que distinguían a los mejores jefes, la pericia técnica quedó la última; las primeras eran ser un buen entrenador, dar autonomía y no microgestionar, interesarse por el bienestar y el éxito de cada persona, ser productivo y orientado a resultados, comunicar escuchando y compartiendo información, apoyar el desarrollo profesional y tener una visión clara para el equipo. Charan, Drotter y Noel lo explican desde el otro lado: el primer pasaje del liderazgo, de hacer a conseguir que otros hagan, es el más difícil porque exige llegar a valorar el trabajo de gestión como trabajo real; un programador al que le gusta más programar que dirigir no debería ser ascendido a dirigir, y hacerlo atasca toda la cadena de mando porque la gente que llega a jefe de jefes sin haber aprendido a ser jefe sigue haciendo el trabajo de sus subordinados.
Harnish propone cinco cosas que todo jefe debería hacer y las ordena, en su libro, de menos a más importante: contratar a menos gente y pagarle más; dar reconocimiento y mostrar aprecio; fijar expectativas claras y dar a cada persona una línea de visión entre su trabajo y el resultado de la empresa; no desmotivar, es decir, quitar de en medio los obstáculos y las molestias que impiden trabajar; y, por encima de todo, ayudar a cada persona a jugar con sus fortalezas. Gallup encontró que los jefes que se centran en las fortalezas de su gente tienen un 67% de empleados comprometidos frente al 31% de los que se centran en las debilidades. Y añade que seleccionar a los jefes por talento para dirigir, no por antigüedad ni por ser el mejor técnico, se asocia con un 48% más de rentabilidad y un 19% menos de rotación. Para una pyme todo eso se traduce en una decisión concreta: una sesión mensual de formación de mandos, que es lo que el ritmo de reuniones de Scaling Up reserva precisamente para eso, y una conversación individual semanal o quincenal de cada jefe con cada persona de su equipo. Es poco y es lo que casi nadie hace.
Cuándo añadir una capa y cómo de grande puede ser un equipo
No hay un número óptimo universal de personas por jefe. La literatura clásica proponía entre tres y seis subordinados directos para niveles altos y hasta treinta para supervisores de tareas homogéneas; las estructuras planas de los años ochenta llevaron la media hacia diez; y lo que decide la cifra en cada caso es la similitud de las tareas, la dispersión geográfica, la madurez de la gente y la carga administrativa del jefe. Lo que sí es consistente son dos observaciones. La primera es la de Harnish sobre los tamaños naturales en los que las empresas se asientan: de 8 a 12 personas, un líder con ayudantes; de 40 a 70, un equipo directivo de cinco a siete personas que lideran a siete o diez cada una; de 350 a 500, siete líderes con siete jefes cada uno. Las empresas que se quedan entre dos de esos tamaños sufren lo que él llama el síndrome de ser grande pero no lo bastante: tienen el coste de la capa siguiente sin el volumen que la pagaría. Una regla práctica para saber cuándo toca añadir la capa siguiente, que no es de ningún autor sino de la experiencia: cuando el jefe deja de poder tener una conversación semanal con cada persona de su equipo, el equipo es demasiado grande. La segunda observación es la de Amazon con sus equipos de dos pizzas: equipos lo bastante pequeños como para alimentarse con dos pizzas, en la práctica menos de diez personas, con un único responsable y un servicio o resultado del que son dueños. Harnish es incluso más estricto: el equipo ideal, dice, es de cuatro o cinco personas, y a partir de la sexta o la séptima lo único que se consigue es bajar la productividad y subir los costes.
Hay una razón para que los equipos pequeños funcionen que va más allá de la coordinación, y la describió Patrick Lencioni en Las cinco disfunciones de un equipo (2002): la ausencia de confianza impide mostrarse vulnerable; sin vulnerabilidad hay miedo al conflicto, que produce lo que Lencioni llama armonía artificial, reuniones en las que todos asienten y nadie se compromete; sin conflicto no hay compromiso real con las decisiones; sin compromiso nadie exige cuentas a nadie; y sin exigencia mutua la gente atiende a su estatus personal en lugar de a los resultados. El modelo no está basado en investigación empírica, y conviene presentarlo como marco práctico, pero describe con exactitud lo que pasa en el comité de dirección de una empresa de 80 personas cuando el fundador ha nombrado jefes a quienes nunca se atreverían a contradecirle. Y conecta con el primero de los diez hábitos de Rockefeller, el que los coaches de Scaling Up recomiendan trabajar antes que cualquier otro: que el equipo directivo esté sano y alineado. Sin eso, todo lo demás, el plan, las prioridades, el ritmo de reuniones, es decoración.
Estrategia: decidir dónde competir y a quién decir que no
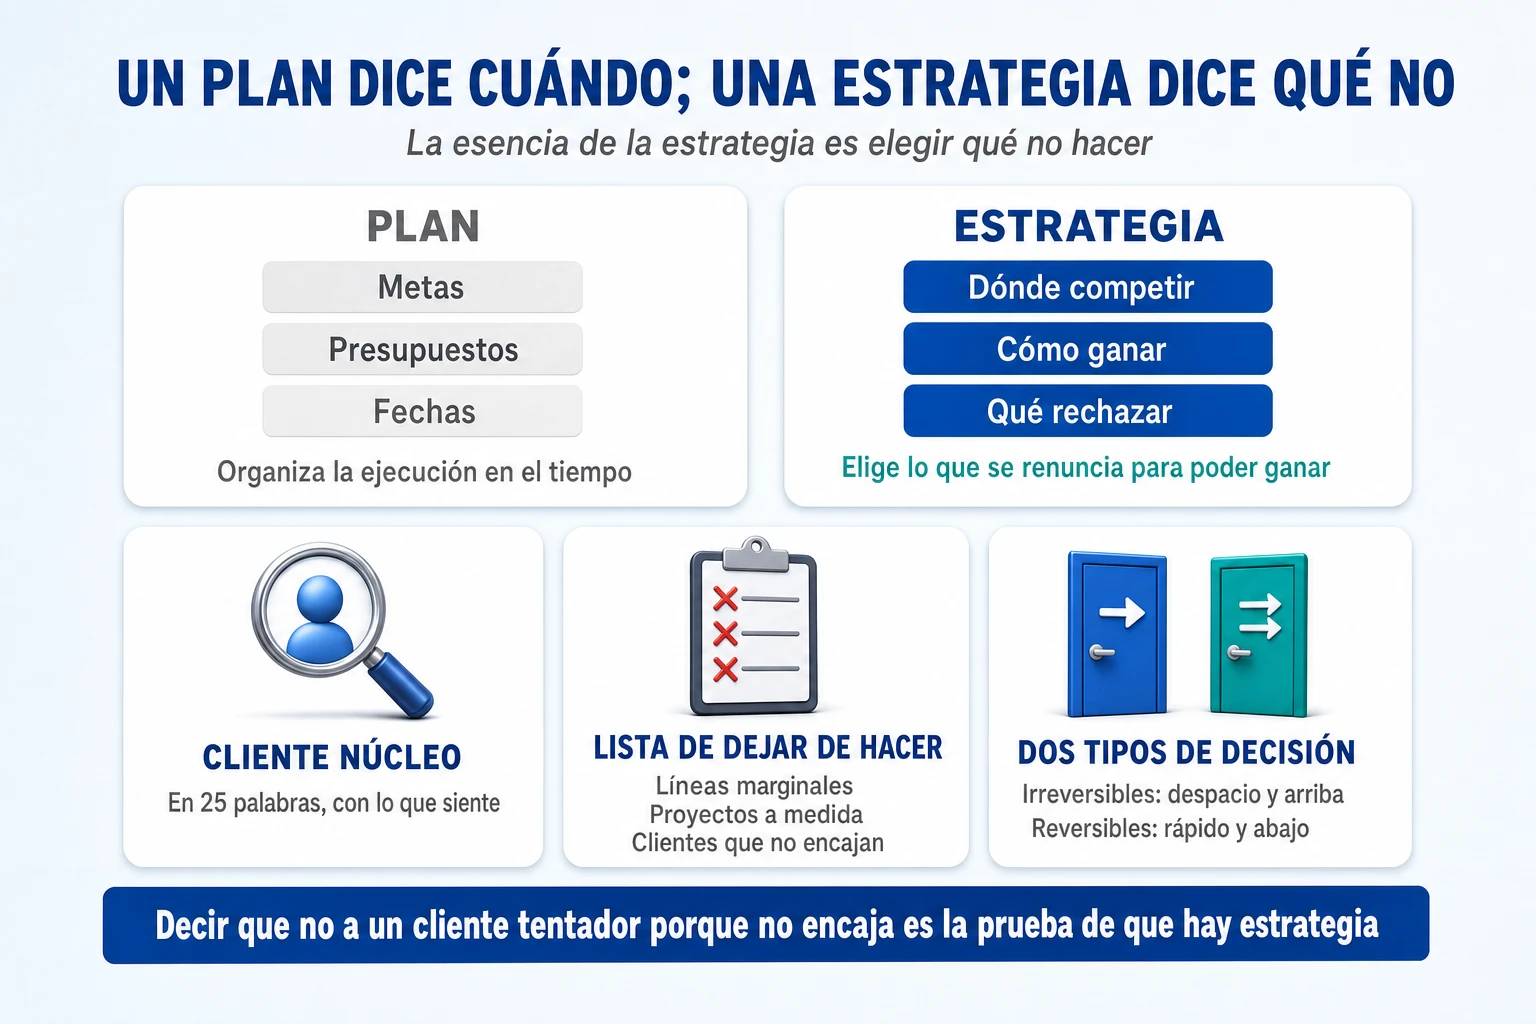
La mayoría de las empresas medianas confunden tener un plan con tener una estrategia, y la diferencia es la que separa crecer de escalar. Un plan es una lista de metas, presupuestos y fechas: facturar un 20% más, abrir una delegación, lanzar dos productos. Una estrategia es una elección sobre dónde competir, cómo ganar y, sobre todo, qué oportunidades se rechazan deliberadamente para poder ganar en las elegidas. Michael Porter lo dejó escrito en 1996 en el artículo más citado sobre el tema: la esencia de la estrategia es elegir qué no hacer. Richard Rumelt, cuyo libro sobre buena y mala estrategia tiene su propio artículo en este blog, lo dice de otra manera: una lista de objetivos deseables no es una estrategia; una estrategia tiene un diagnóstico del problema, una política que guía las decisiones y un conjunto coherente de acciones. Y la prueba de Daniel Marcos para saber si la estrategia existe o es decoración es de síntomas: si tus ventas no crecen de forma consistente, tienes un problema de estrategia; si tu crecimiento no es mayor que el de tu sector, tienes un problema de estrategia. Su regla de referencia, tomada de Harnish, es que una empresa que escala crece al menos al doble del ritmo de su industria.
El cliente núcleo y el arte de renunciar
Toda estrategia empieza por decidir para quién existe la empresa, y la literatura del escalamiento es unánime en que ese «quién» tiene que ser estrecho. Al Ries y Jack Trout lo escribieron en Posicionamiento (1981) con dos frases que no han envejecido: cuando intentas ser todo para todos, acabas no siendo nada; y la esencia del posicionamiento es el sacrificio, estar dispuesto a renunciar a algo para ocupar una posición única. Geoffrey Moore, en Cruzando el abismo, lo convirtió en regla operativa: no se puede cruzar el abismo por dos sitios a la vez, y la empresa que persigue varios segmentos simultáneamente no genera boca a boca en ninguno. Harnish lo operativiza en el plan estratégico de una página con una casilla de 25 palabras para describir al cliente núcleo, y recomienda el método de Robert Bloom, que exige incluir en esa descripción no solo quién es sino qué siente. El ejemplo que cuenta es el de una constructora de reformas de lujo que creía que su cliente eran los arquitectos, porque eran quienes la recomendaban, hasta que descubrió que su cliente núcleo era «una pareja de éxito que quiere transformar la casa de su familia sin miedo ni arrepentimiento»; al cambiar el enfoque de toda la comunicación hacia esa pareja, las solicitudes de presupuesto subieron un 30% en el trimestre siguiente.
El reverso del cliente núcleo es la lista de lo que se deja de hacer, y nadie la ha defendido mejor que Jim Collins, cuyo sistema completo se explica en este blog en el artículo sobre cómo construir empresas que duran. Collins cuenta que la idea se la dio una profesora de Stanford con un ejercicio sencillo: imagina que heredas veinte millones y te quedan diez años de vida; ¿qué dejarías de hacer? Su conclusión es que una gran obra se compone tanto de lo que está en la pieza final como de lo que se ha quitado, y que las empresas que pasaron de buenas a excelentes usaban tanto la lista de dejar de hacer como la de hacer. Su ejemplo favorito es Darwin Smith, el director de Kimberly-Clark que vendió las fábricas de papel sobre las que se había fundado la empresa para concentrarla en productos de consumo. En una pyme que escala, la lista de dejar de hacer tiene tres apartados que casi siempre están llenos: líneas de producto marginales que consumen más atención que margen, proyectos a medida que no se pueden repetir, y clientes que no encajan con el modelo y a los que se sigue sirviendo por inercia o por facturación. Decir que no a un cliente tentador porque no se ajusta al modelo es, probablemente, la prueba más fiable de que una empresa tiene estrategia y no solo un plan.
Los siete estratos: una estrategia que cabe en una página
Harnish ordena las decisiones estratégicas en siete capas, que llama los siete estratos, y la virtud del esquema es que obliga a responder preguntas concretas en lugar de redactar una visión. La primera capa son las palabras que la empresa posee en la mente del cliente: Google posee «buscar», Volvo «seguridad», FedEx «de un día para otro»; una pyme de servicios de 40 personas debería poder decir qué dos o tres palabras quiere que su cliente núcleo asocie con ella, y comprobar en qué posición aparece cuando alguien las busca. La segunda es el terreno de juego y las promesas de marca: dónde se compite (geografía, segmento, producto) y las tres promesas medibles que se hacen al cliente núcleo. El ejemplo de Rackspace, el proveedor de alojamiento, es ilustrativo porque son promesas operativas y no eslóganes: cero caídas de red, responder al teléfono en tres tonos o menos, arreglar el hardware en menos de cuatro horas. La tercera es la garantía de la promesa, lo que Collins llamó mecanismo catalítico: algo que le cuesta dinero a la empresa si incumple, de modo que a nadie le compense incumplir. FedEx devolvía el dinero si no entregaba al día siguiente; Domino’s regalaba la pizza si tardaba más de treinta minutos. Este último caso enseña también el límite: Domino’s construyó una marca con esa garantía desde 1979 y la retiró en 1993, después de que un jurado la condenara a 78 millones de dólares de daños punitivos por un accidente de un repartidor, porque las primas de las tiendas estaban ligadas a cumplir el plazo y el incentivo acabó premiando la conducción temeraria. Una garantía funciona porque duele incumplirla, pero el dolor tiene que ser compatible con la seguridad y el margen.
Las cuatro capas restantes miran hacia dentro. La cuarta es la estrategia en una frase: el principio que explica el modelo y que a menudo el cliente no ve. El ejemplo canónico es Southwest Airlines y su «ruedas arriba», es decir, maximizar las horas que cada avión pasa en el aire, que explica por qué vuela un solo modelo de avión, usa aeropuertos secundarios y no asigna asientos; IKEA tiene «muebles en paquete plano» y Dell tuvo «venta directa». La quinta son las tres a cinco actividades diferenciadoras que los competidores no pueden o no quieren copiar, que en Southwest son exactamente las que se derivan de la frase. La sexta es el factor X, una ventaja estructural oculta de diez a cien veces sobre el sector; el ejemplo que usa Harnish es una empresa de jardinería que redujo el ciclo de venta de semanas a minutos con una herramienta digital de presupuesto y pasó de 6.000 a 25.000 clientes. La séptima es el beneficio por X y la gran meta a largo plazo: el único ratio económico que la empresa decide maximizar de forma sistemática, tomado del «denominador económico» de Collins. Southwest mide beneficio por avión, no por asiento ni por milla; un centro de llamadas que pasó de medir beneficio por minuto a beneficio por cita cerrada cambió su modelo entero. La gran meta a diez o veinticinco años, el BHAG que Collins y Porras definieron en Empresas que perduran como un objetivo claro y convincente con línea de meta, debe medirse en las mismas unidades que ese ratio.
No hace falta rellenar los siete estratos para tener estrategia, pero sí hace falta poder explicarla. La prueba que usan los coaches de Scaling Up es brutal y útil: si un empleado cualquiera no puede explicar la estrategia de la empresa en dos minutos, la empresa no tiene estrategia, tiene un documento. Y es, de hecho, uno de los diez hábitos de Rockefeller: que los empleados puedan articular con precisión los componentes clave de la estrategia.
Decidir rápido lo reversible, despacio lo irreversible, y pensar en diez veces
Una estrategia también dice cómo se decide, y la regla más útil para una empresa que crece la escribió Jeff Bezos en su carta a los accionistas de 2015. Algunas decisiones son trascendentes e irreversibles, puertas de un solo sentido: si cruzas y no te gusta lo que ves, no puedes volver. Esas, que él llama de tipo 1, deben tomarse despacio, con deliberación y consulta. Pero la mayoría de las decisiones no son así: son reversibles, puertas de doble sentido, y pueden y deben tomarlas rápidamente personas o pequeños grupos con buen criterio. El problema, dice Bezos, es que a medida que las organizaciones crecen tienden a aplicar el proceso pesado de tipo 1 a casi todas las decisiones, incluidas muchas de tipo 2, y el resultado es lentitud, aversión irreflexiva al riesgo, falta de experimentación y menos invención. En la carta siguiente añadió dos reglas prácticas: decidir con alrededor del 70% de la información que uno querría tener, porque esperar al 90% es ser lento, y usar la fórmula «no estoy de acuerdo, pero me comprometo» para no bloquear decisiones por falta de consenso. Para un fundador que escala, la aplicación es directa: hacer una lista de las decisiones que de verdad son de tipo 1 (una adquisición, abrir un país, cambiar el modelo de precios) y delegar explícitamente todas las demás con los niveles de delegación de la sección anterior.
Queda una idea sobre ambición que conviene entender bien porque se cita mal. Dan Sullivan y Benjamin Hardy sostienen en 10x Is Easier Than 2x (2023) que perseguir multiplicar por diez es, paradójicamente, más fácil que perseguir multiplicar por dos. La razón no es motivacional sino estructural: multiplicar por dos se puede intentar trabajando más y añadiendo cosas, es decir, haciendo más de lo mismo con más presión sobre una estructura que ya cruje; multiplicar por diez es imposible con la estructura actual, y por eso obliga a replantear el modelo, a soltar el 80% de lo que se hace hoy y a concentrarse en el 20% que produce casi todo el resultado. Es la misma lógica de la lista de dejar de hacer de Collins con un horizonte más largo, y es también el antídoto contra la tentación de copiar: la cultura de trabajo de Google o la estrategia de producto de Amazon fueron la respuesta a los problemas de Google y Amazon en su fase y su mercado, y trasplantarlas a una empresa de 60 personas con otro cliente y otra caja no garantiza nada, salvo distraer de las dos o tres decisiones que de verdad tocan. Harnish y Sebastian Ross lo documentan en el terreno de la compensación, donde dicen que el error número uno es copiar el sistema de otra empresa sin adaptarlo, pero la regla vale para toda la estrategia.
Marketing: cliente núcleo, posicionamiento y promesa de marca
La tercera barrera de Harnish es la que menos atención recibe en las empresas que escalan, y es curioso, porque es la que decide si hay algo que escalar: la incapacidad de montar una función de marketing que atraiga relaciones nuevas (clientes, pero también talento y socios) y que responda a la presión competitiva que aumenta a medida que la empresa se hace visible. Harnish escribió ya en su primer libro que hasta los diez millones de facturación el foco de una empresa debe ser sobre todo interno, porque a partir de esa cifra los competidores empiezan a fijarse en ella. Lo que sigue ordena el marketing de una empresa que escala en tres preguntas que van en este orden y no en otro: ¿hay encaje entre lo que vendemos y lo que el mercado quiere?, ¿a quién se lo decimos y con qué palabras?, ¿por qué canal llega?
Primero el encaje con el mercado, después el gasto
Marc Andreessen escribió en 2007 la definición que se ha convertido en canon: encaje producto-mercado es estar en un buen mercado con un producto capaz de satisfacer ese mercado. Lo que la hace útil no es la definición sino la lista de síntomas de que no existe, que describe con precisión lo que pasa en muchas empresas que intentan escalar ventas antes de tiempo: los clientes no acaban de sacar valor del producto, el boca a boca no se extiende, el uso no crece deprisa, el ciclo de venta se alarga y muchas operaciones nunca se cierran. Y la de que sí existe: los clientes compran tan rápido como se puede producir, el dinero se acumula en la cuenta y se contrata a vendedores y a gente de soporte tan rápido como se puede. Andreessen atribuye la idea de fondo a Andy Rachleff, cuya ley dice que cuando un gran equipo se encuentra con un mercado malo gana el mercado, y cuando un equipo malo se encuentra con un gran mercado, también gana el mercado. Rachleff añade una regla de orden que es la clave de esta sección: la hipótesis de valor (qué ofrecemos, a quién, con qué modelo) va antes que la hipótesis de crecimiento (cómo captamos clientes de forma rentable), porque si los perros no quieren comer el pienso, da igual lo barato que salga atraerlos; no se van a quedar.
Sean Ellis, que acuñó el término growth hacking, propuso una medida sencilla para saber si el encaje existe antes de abrir el grifo del marketing: preguntar a los clientes cómo se sentirían si ya no pudieran usar el producto, y contar cuántos responden «muy decepcionado». Si superan el 40%, calibrado sobre un centenar de empresas, hay encaje; si no, el trabajo no es captar sino mejorar el producto con los clientes que ya se tienen. Ellis es explícito en que antes de ese umbral no se intenta crecer agresivamente: el objetivo es tener suficientes clientes para reaccionar a lo que dicen. Esta es, exactamente, la dimensión que Startup Genome encontró más adelantada en las empresas que escalaron prematuramente: tenían 2,3 veces más probabilidades de gastar muy por encima de la media en captación, y compensaban la falta de encaje con marketing y prensa. Uno de los inversores citados en aquel informe describió la tentación con claridad: a la primera señal de tracción, ampliar el equipo comercial, sin reparar en que esa tracción temprana viene de los primeros entusiastas y no del mercado real.
Esa distinción entre los primeros entusiastas y el mercado real es la aportación de Geoffrey Moore en Cruzando el abismo (1991). Los primeros clientes de cualquier producto nuevo son visionarios que compran por la promesa y toleran los defectos; la mayoría temprana son pragmáticos que compran por referencia de otros pragmáticos, y no te comprarán hasta que estés establecido, aunque no puedas establecerte hasta que te compren. Ese es el abismo, y la manera de cruzarlo es la del desembarco de Normandía: no se libera Francia entera, se toma una playa. Moore recomienda elegir el segmento cabeza de playa no por su tamaño sino por el dolor que sufre, convertirse en pez grande en un estanque pequeño, asegurar un canal de distribución hacia ese segmento y entregarle no el producto genérico sino el producto completo, es decir, todo lo que necesita para obtener el resultado. Solo después, en lo que llama la estrategia de la bolera, se derriban los nichos adyacentes que comparten clientes o socios con el primero. Para una pyme que escala, la lectura es que la expansión de mercados se hace de uno en uno, y que abrir tres segmentos a la vez con el mismo equipo es la forma más segura de quedarse en el abismo de forma permanente.
Posicionar: una palabra, tres promesas y un cliente que es el héroe
Cuando el encaje existe, el trabajo del marketing es ocupar un lugar en la mente del cliente núcleo, y la regla de Ries y Trout sigue siendo la misma desde 1981: el posicionamiento no es lo que se hace con el producto sino con la mente del cliente potencial, la forma más fácil de entrar en una mente es ser el primero, y requiere consistencia año tras año. Las tres primeras capas de los siete estratos de Harnish, vistas en la sección de estrategia, son la traducción operativa de esa regla para una empresa mediana: las palabras que se poseen, las tres promesas medibles que se hacen al cliente núcleo y la garantía que las respalda. Lo que importa aquí es que las promesas sean medibles y se midan. Una promesa de marca que no tiene un indicador detrás («calidad», «cercanía», «compromiso») no es una promesa, es un adjetivo, y los clientes lo saben. Responder al teléfono en tres tonos se mide; «atención personalizada», no.
Donald Miller, en Building a StoryBrand (2017), añadió a eso una corrección que la mayoría de las webs de empresas medianas necesitan: el cliente es el héroe de la historia, no la marca. La estructura que propone es la de cualquier relato: un personaje (el cliente) tiene un problema, conoce a un guía (la empresa) que le da un plan y le llama a la acción, lo que termina en éxito y le ayuda a evitar el fracaso. El guía tiene que demostrar dos cosas, empatía (entiendo tu problema) y autoridad (puedo resolverlo), y el problema tiene tres niveles de los que casi todo el marketing trabaja solo el primero: el externo (necesito un software de facturación), el interno (me siento desbordado y temo que se me escape algo) y el filosófico (la gente que hace bien su trabajo no debería perder el tiempo con papeles). La prueba de Miller para una web es tan simple que avergüenza: un visitante tiene que poder decir en pocos segundos qué ofreces, cómo le mejora la vida y cuál es el siguiente paso; si confundes, pierdes. La mayoría de las webs de pymes en crecimiento hablan de la empresa, de su historia y de sus valores, y no superan esa prueba.
Canales: uno dominante por etapa, y un sistema que se realimenta
Sobre canales hay una regla empírica y una herramienta. La regla la enunciaron Gabriel Weinberg y Justin Mares en Traction (2015), después de entrevistar a decenas de fundadores: la mayoría de las empresas encuentran un canal que supera con mucho a todos los demás en cada etapa, y el trabajo consiste en encontrarlo pronto y explotarlo a fondo, no en estar en todos. La herramienta es su diana: a partir de los diecinueve canales posibles (desde las relaciones públicas y el contenido hasta las ferias, las alianzas, la venta directa o los programas de afiliados), se hace una lista de los que podrían funcionar, se eligen tres por impacto esperado, confianza y coste de probarlos, se prueban los tres con experimentos pequeños y baratos, y se concentra el presupuesto en el que gana. Para una empresa de servicios de 40 personas, el canal dominante suele ser la recomendación de clientes y la red del fundador, y la pregunta de la fase siguiente es cómo se convierte eso en un canal que no dependa de él, lo que lleva directamente a la sección de ventas.
Para medir el canal sirve el embudo de Dave McClure, que en 2007 resumió las métricas de cualquier negocio en cinco pasos con el acrónimo AARRR: adquisición (llegan por algún canal), activación (tienen una primera experiencia satisfactoria), retención (vuelven), recomendación (traen a otros, y McClure advierte que solo hay que pedirla después de la experiencia satisfactoria, nunca antes) e ingresos. Y hay una evolución reciente que conviene conocer porque cambia dónde se pone el esfuerzo: Brian Balfour y los analistas de Reforge sostienen desde 2018 que los productos que más crecen no funcionan como embudos, que exigen meter siempre más presupuesto por arriba, sino como bucles, sistemas cerrados en los que la salida de un ciclo (un cliente satisfecho, un contenido generado, una recomendación) se reinvierte como entrada del siguiente. HubSpot lo llama volante: los clientes satisfechos no son el final del embudo sino la fuerza que lo mueve, y la fricción (procesos lentos, precios confusos, departamentos desalineados) es lo que lo frena. Para una pyme, la versión práctica es medir dos cosas que casi nadie mide: qué porcentaje de los clientes nuevos llega por recomendación de los existentes, y cuántos de los existentes recomendarían la empresa. Esto último es lo que mide el Net Promoter Score de Fred Reichheld, que preguntó en 2003 en Harvard Business Review por el único número que hace falta para crecer: la probabilidad de que un cliente recomiende la empresa, de 0 a 10, restando el porcentaje de detractores (0 a 6) del de promotores (9 y 10). La mediana de las empresas de su estudio rondaba el 16%; las mejores, entre el 50% y el 80%. Y Harnish lo convirtió en uno de los diez hábitos de Rockefeller: que la información de los clientes se recoja y analice con la misma frecuencia y precisión que la financiera.
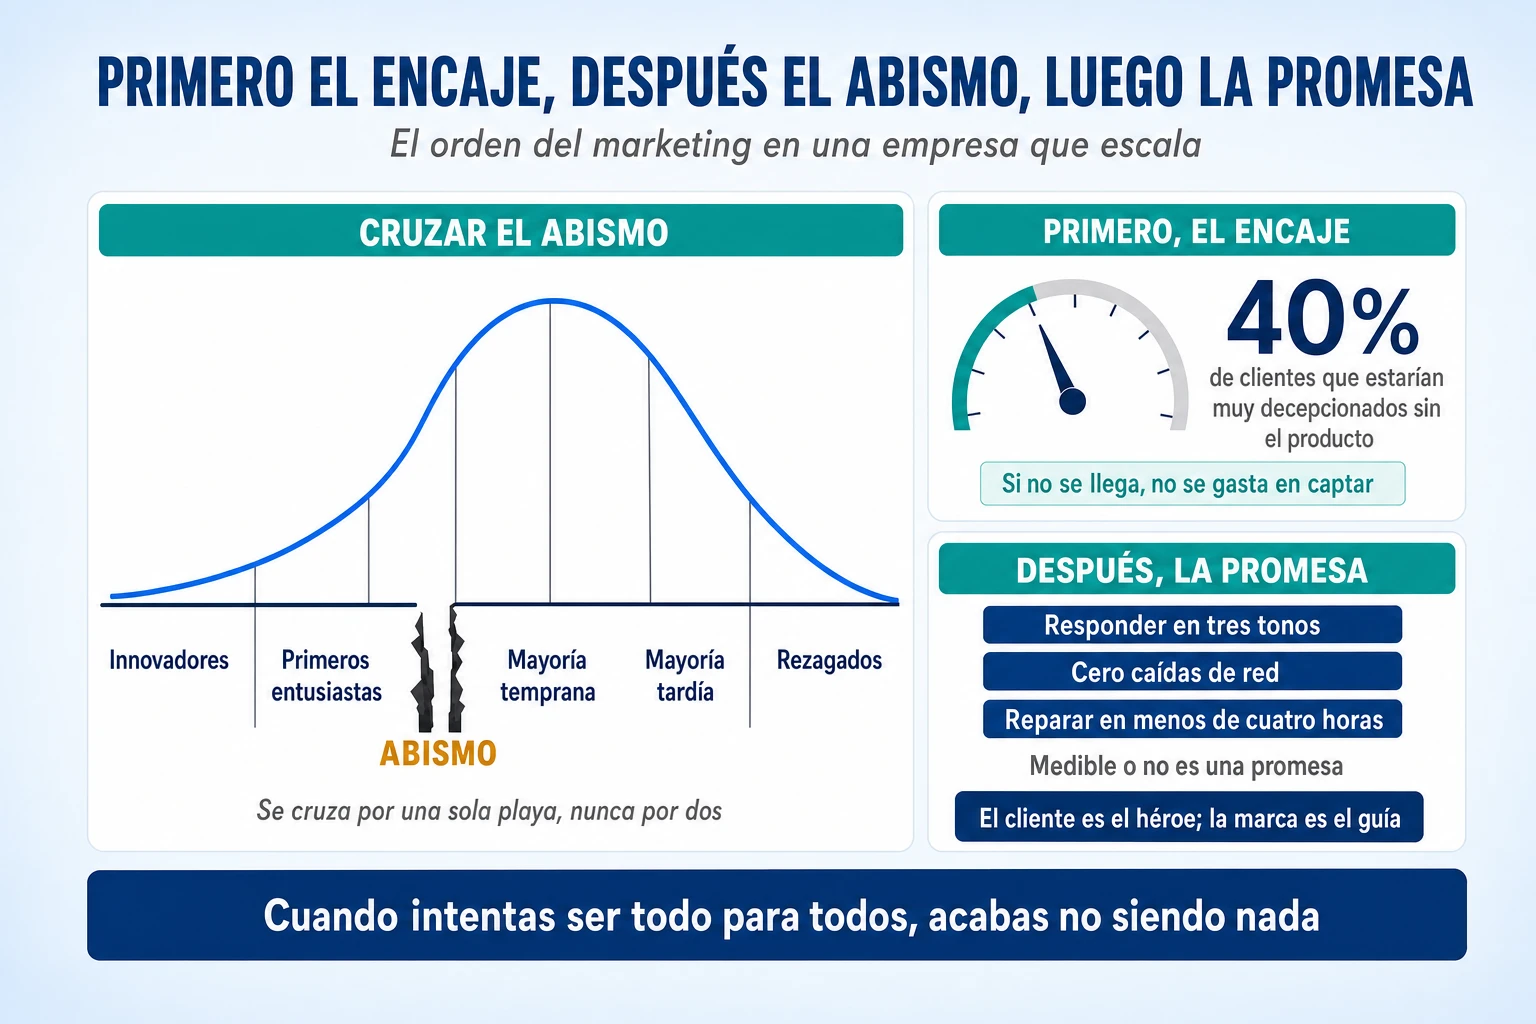
Ventas: del fundador que vende a una máquina comercial que no depende de él
En casi todas las empresas que llegan a 20 o 30 personas, el fundador sigue siendo el mejor vendedor, y a menudo el único. Eso es correcto en la primera fase y es la trampa de la segunda, porque una empresa cuyos ingresos dependen de la agenda de una persona no puede escalar, por definición, más que esa agenda. Daniel Marcos lo dice de forma incómoda: sin un motor agresivo de distribución y ventas, uno es un artesano, no un director general. Construir ese motor es un proceso con etapas bastante bien documentadas, sobre todo en el mundo del software, pero aplicable a cualquier negocio que venda a otras empresas.
La secuencia: el fundador vende, dos comerciales a la vez, un director cuando dos cumplen cuota
Jason Lemkin, inversor y fundador de la comunidad SaaStr, ha descrito la secuencia con la claridad de quien la ha visto repetirse cientos de veces. El primer paso es que el fundador venda personalmente los primeros clientes, porque solo así entiende qué es lo mínimo que se puede vender y cómo se vende, y porque, como dice Mark Roberge, el valor más importante de la primera contratación comercial no son los clientes que trae sino su capacidad de acelerar a la empresa hacia el encaje con el mercado. El segundo paso, y aquí está la regla menos intuitiva, es contratar dos comerciales a la vez y no uno: con uno solo no se aprende nada, porque si vende bien no se sabe si es el producto, el mercado o la persona, y si vende mal, tampoco. Lemkin insiste en que, aunque parezca caro, hay que contratar dos para empezar, y aprender. El perfil del primero es sencillo de enunciar: un comercial al que el propio fundador le compraría. Aaron Ross, que montó en Salesforce el equipo de prospección que generó más de cien millones de dólares de ingreso recurrente, añade que la segunda contratación, después de alguien que sepa cerrar, debería ser alguien dedicado solo a generar oportunidades, porque uno de los mayores destructores de productividad comercial es mezclar en un único puesto genérico de «ventas» responsabilidades distintas: prospectar, cualificar, cerrar y cuidar al cliente.
El tercer paso es el director comercial, y la regla de Lemkin sobre cuándo es tan clara como la anterior: cuando dos comerciales ya hacen cuota de forma consistente, o en empresas de software hacia los dos millones de ingreso recurrente anual. Antes de eso, un director comercial no tiene nada que dirigir y acaba vendiendo él, lo que es la forma más cara de contratar un comercial. Su función no es hacer magia sino llevar la máquina de tres a treinta o trescientos vendedores, subir el tamaño medio de la operación y acortar el ciclo. Lemkin repite dos cosas sobre esa contratación: que alrededor del 70% de los primeros directores comerciales no llegan al año, y que un error ahí cuesta aproximadamente un año de retraso; y que la prueba decisiva de un candidato es si ha contratado antes a dos o tres comerciales y los ha llevado a cuota, porque alguien que ha contratado a cero nunca funciona. Es una estimación de experiencia, no un estudio, pero coincide con lo que cualquiera que haya pasado por ello reconoce.
Hacer la venta repetible: la fórmula de HubSpot
Roberge, que llevó las ventas de HubSpot de cero a cerca de cien millones de dólares y de uno a 450 empleados entre 2007 y 2013, escribió en The Sales Acceleration Formula (2015) lo que hizo para que el crecimiento no dependiera de héroes, y se resume en cuatro fórmulas: contratar siempre al mismo tipo de comercial de éxito, formar a todos de la misma manera, exigir a todos el mismo proceso y darles a todos la misma cantidad y calidad de oportunidades. La primera es la más citable: Roberge definió una teoría de los rasgos que predecían el éxito, puntuó a cada candidato en una ficha, y cada seis meses cruzó las puntuaciones con el rendimiento real para corregir la teoría. Los cinco rasgos que acabaron pesando fueron, por este orden, la capacidad de aceptar entrenamiento, la curiosidad, el éxito previo, la inteligencia y la ética de trabajo; los rasgos clásicos del vendedor agresivo no correlacionaban o correlacionaban negativamente. La formación consistía en que los comerciales nuevos construyeran su propio blog y su propia web con el producto durante el primer mes, para vivir el problema del cliente antes de venderle la solución. Y la compensación seguía tres reglas, simple, alineada e inmediata, con una decisión concreta que conviene copiar: HubSpot ligó las comisiones al pago anual por adelantado porque esos clientes retenían mejor, es decir, pagó a los comerciales por traer clientes que se quedaban, no por firmar.
Hay dos piezas más del sistema que una pyme puede adoptar sin ser una empresa de software. La primera es el manual de ventas, el playbook que Jack Daly, el formador de ventas más asociado al ecosistema de Scaling Up, defiende como condición para que el proceso no viva en la cabeza de cada comercial: quién es el cliente objetivo (segmentado del tipo A, la gran cuenta, al tipo D, el cliente transaccional, para calibrar el tiempo que merece cada uno), cómo se cualifica, qué se dice, qué objeciones hay y cómo se responden. Su frase es que quien no prepara está practicando con el cliente. La segunda es el acuerdo entre marketing y ventas: Roberge formalizó un contrato interno con expectativas cuantificables que marketing debía a ventas (número y calidad de oportunidades) y ventas a marketing (velocidad y tasa de seguimiento), que es la forma más barata de acabar con la queja eterna de que «los leads son malos» y «los comerciales no los trabajan».
Retener, medir y despedir clientes
Una máquina comercial que solo mide ventas nuevas está midiendo la mitad que menos importa. Fred Reichheld y Earl Sasser demostraron en 1990 que reducir la fuga de clientes un 5% aumentaba los beneficios entre un 25% y un 85% según el sector, porque los clientes antiguos compran más, cuestan menos de servir y recomiendan. La cifra que circula de que captar un cliente cuesta de cinco a veinticinco veces más que retenerlo procede de un artículo de 2014 en Harvard Business Review que la presenta, con honestidad, como dependiente del estudio que uno quiera creer, pero el orden de magnitud no está en discusión. Para empresas con ingresos recurrentes, la medida moderna es la retención neta de ingresos, es decir, cuánto facturan hoy los clientes que ya se tenían hace un año, contando bajas, reducciones y ampliaciones: según el informe de retención de ChartMogul de 2023, las mejores empresas superan el 110%, lo que significa que crecen aunque no capten a nadie, y crecen entre 1,5 y 3 veces más rápido que sus comparables. David Skok, el inversor que estandarizó las métricas del software como servicio, fija las otras tres referencias: el valor de vida de un cliente debe superar al menos tres veces lo que costó captarlo, ese coste debería recuperarse en menos de doce meses (las mejores empresas lo hacen en cinco a siete), y una pérdida neta de ingresos superior al 2% mensual indica que algo está mal en el negocio. Bain extrae de todo ello una recomendación directa para los incentivos: premiar a ventas por captar clientes que se quedan, y reducir comisiones si el cliente se va antes de dieciocho meses.
Lo que sigue de esa lógica es que no todos los clientes merecen ser retenidos, y algunas empresas lo han hecho explícito. Robert Kaplan y V. G. Narayanan describieron en 2001 la curva de la ballena: si se ordenan los clientes de más a menos rentable y se acumula el beneficio, el 20% más rentable suele generar entre el 150% y el 300% del beneficio total, el tramo intermedio está en equilibrio y el tramo inferior destruye lo que sobra. La curva solo se ve cuando se asigna a cada cliente el coste real de servirlo; con costes medios, sale plana y todos los clientes parecen iguales. Sprint envió en 2007 cartas a más de mil abonados cancelándoles el servicio porque llamaban a atención al cliente entre 40 y 50 veces al mes de media; Best Buy decidió en 2004, tras calcular que unos 100 de sus 500 millones de visitas anuales eran de clientes que compraban para devolver y recomprar como producto abierto, dejar de cortejarlos. Son casos extremos y de empresas grandes, pero la decisión que ilustran la tiene que tomar cualquier pyme que escala: definir por escrito el perfil de cliente ideal, con sus datos de empresa, su situación, su economía (margen, ciclo, coste de servir) y, como exige Bloom, su emoción, y decir que no, con educación, a los que no encajan. La empresa que no lo hace deja que el 20% de clientes no rentables se coma el beneficio que genera el 20% mejor, y además ocupa con ellos la capacidad que necesitaría para crecer con los buenos.
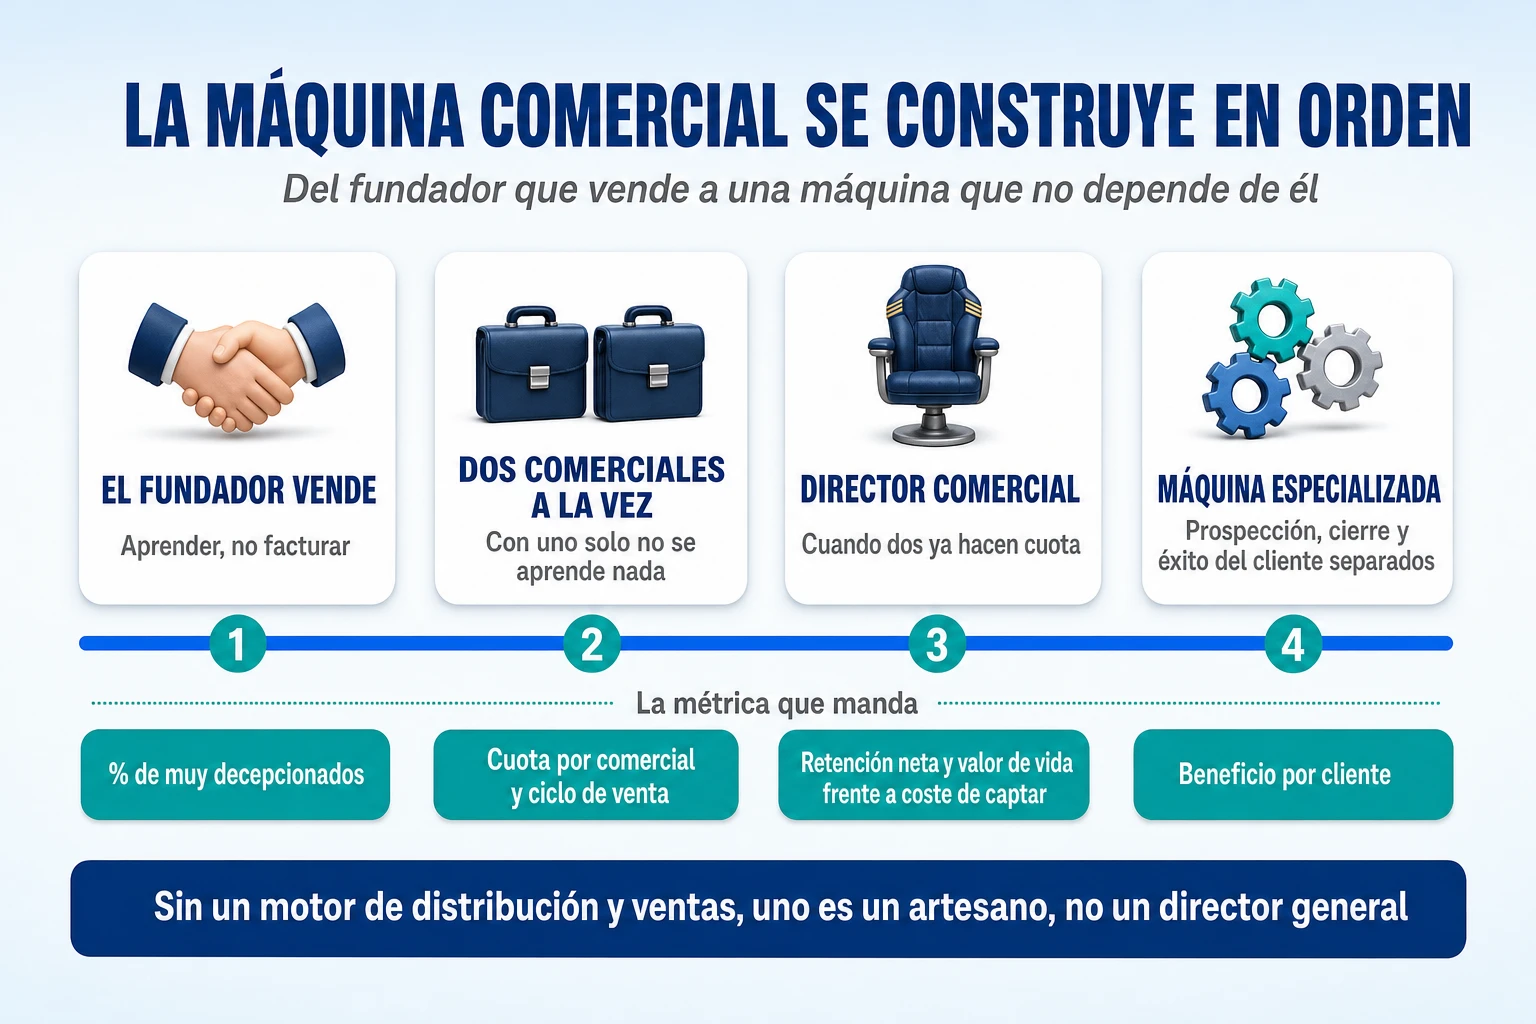
Ejecución: ritmo de reuniones, prioridades y datos
La estrategia más brillante no vale nada si no se traduce en lo que la gente hace el lunes por la mañana, y la razón de que tantas empresas tengan buenos planes y malos resultados no es falta de talento sino falta de ritmo. Daniel Marcos usa una palabra para todo lo que ocurre fuera del plan (las urgencias que desplazan lo importante, los malentendidos entre departamentos, las decisiones que se toman tres veces porque nadie las registró, las reuniones que se repiten): lo llama drama, y su diagnóstico es de síntomas, igual que con la estrategia: si trabajas diez o doce horas y aun así no te da tiempo a hacer lo que deberías, no tienes un problema de carga de trabajo, tienes un problema de ejecución. La respuesta de la literatura a ese problema es la menos glamurosa de todas: rutinas. Harnish lo escribió en su libro con una frase que es casi un lema de su método: la rutina te hace libre; y con otra que explica por qué: los objetivos sin rutinas son deseos, y las rutinas sin objetivos no van a ningún sitio.
Pocas prioridades y un número que manda
El sistema de ejecución de Scaling Up descansa sobre tres pilares que Harnish ya enunció en su primer libro, en 2002: prioridades, datos y ritmo. El primero es el más difícil de respetar. La regla es que la empresa tiene, cada trimestre, un número crítico (la única medida que, si mejora, demuestra que el trimestre ha ido bien: el margen bruto, la tasa de entregas a tiempo, el número de clientes activos, lo que toque en esa fase) y de tres a cinco prioridades, que el método llama rocas, ordenadas por importancia y cada una con un único responsable. Harnish formula en su primer libro la versión más exigente: cinco prioridades y una de las cinco que manda sobre las demás, y sostiene que ninguna organización ni persona puede concentrarse en más de cinco o seis cosas a la vez; una organización con demasiadas prioridades, dice, no tiene prioridades. El número no es un capricho: con tres personas y veinte proyectos abiertos, el trabajo avanza en todos y no termina en ninguno. La herramienta que ordena todo esto es el plan estratégico de una página, que tiene siete columnas, de izquierda a derecha, de lo que no cambia a lo que cambia cada trimestre: valores y creencias; propósito y gran meta a largo plazo; objetivos a tres o cinco años (capacidades clave, beneficio por X, terreno de juego, promesas de marca); metas a un año con sus números críticos; acciones del trimestre, es decir, las rocas; el tema del trimestre, con su celebración; y la columna de responsabilidad personal, con los indicadores de cada uno. Cabe en una página porque está pensado para que todos lo lean, no para que nadie lo archive.
El tema del trimestre merece una palabra, porque parece lo más prescindible y es lo que convierte el plan en algo que la gente recuerda. El ejemplo que cuenta Growth Institute es el de una empresa irlandesa de recogida de residuos que en 2009, en plena recesión, se fijó el tema «la vida empieza a los 40»: conseguir 40.000 euros más de beneficio mensual mediante ingresos recurrentes o ahorros. Su director general lo explicó así: si llegamos a esa cifra mágica, aguantaremos la tormenta. Lo consiguieron. Un número crítico con nombre, visible en la pared y con una celebración prometida se persigue; una fila de un presupuesto, no.
El ritmo: cinco reuniones y para qué sirve cada una
El tercer pilar, el ritmo, es el que más resistencia genera entre fundadores que creen que las reuniones son el enemigo del trabajo, y la respuesta de Harnish es que un ritmo de reuniones bien diseñado no quita tiempo de trabajo sino que es lo que impide que la empresa caiga en la anarquía operativa; su lema es que quienes laten más rápido crecen más rápido. Lo que propone es una cadencia de cinco reuniones, cada una con una duración y un propósito distintos, y conviene explicarlas una por una porque la mayoría de las empresas tienen reuniones de todos los tipos mezcladas en una sola, que por eso dura dos horas y no sirve para nada.
| Reunión | Duración | Para qué sirve | Para qué no sirve |
| Diaria | 5 a 15 minutos, de pie, a la misma hora | Sincronizar: qué pasó ayer, qué hay hoy, dónde está atascado alguien | Resolver nada. Los atascos se anotan y se resuelven fuera, entre quienes toca |
| Semanal | 60 a 90 minutos, mismo día, hora y lugar | Revisar los indicadores y el avance de las rocas; resolver uno o dos problemas de fondo con análisis de causa | Informar. Los datos se leen antes; la reunión es para decidir |
| Mensual | Medio día a un día | Revisar las finanzas del mes cerrado y formar a los mandos intermedios; es la sesión de aprendizaje | Repetir la semanal con más gente |
| Trimestral | 1 a 2 días, fuera de la oficina | Rendir cuentas de las rocas del trimestre, fijar las del siguiente, revisar un proceso nuclear y actualizar el plan de una página | Replantear la estrategia entera cada tres meses |
| Anual | 2 a 3 días | Revisar valores, propósito y gran meta; fijar los objetivos a tres o cinco años y el plan del año | Hacerla sin haber hecho las trimestrales |
La reunión diaria es la que más escepticismo despierta y la que más cambia una empresa. Marcos la recomienda tal cual, con todo el equipo y sin pasar de quince minutos, y cuenta el caso, tomado del material de Harnish, de Steelcase, el fabricante de mobiliario de oficina, que atribuyó una mejora de productividad de doce veces en una de sus unidades a un sistema de gestión cuyo centro era una reunión diaria de siete minutos. El mecanismo no es misterioso: en una empresa de 40 personas, un problema que se detecta el martes en una reunión de diez minutos se resuelve el martes; el mismo problema sin esa reunión se descubre el viernes de la semana siguiente, cuando el cliente llama. Y hay una regla para que la cadencia no se convierta en la propia reunión-maratón que pretende sustituir: cada reunión termina con una lista de quién hace qué y para cuándo, y los problemas que necesitan análisis se sacan de la reunión diaria y se llevan a la semanal, donde sí hay tiempo para preguntar por qué.
El segundo pilar, los datos, es lo que hace que las reuniones no sean conversaciones sobre opiniones. El drama, en la expresión de Marcos, florece en la ambigüedad: cuando se sustituyen las opiniones por datos claros sobre la mesa, la fricción desaparece, porque ya no se discute quién tiene razón sino qué hacer con un número. En la práctica eso exige tres cosas que están entre los diez hábitos de Rockefeller: que cada función tenga uno o dos indicadores que se reportan cada semana; que cada persona pueda responder con un número a la pregunta de si ha tenido una buena semana, lo que significa que cada uno sabe cuál es su indicador y lo ve; y que los planes y los resultados sean visibles para todos, en cuadros de mando que estén literalmente en la pared o en la pantalla de inicio, no en un fichero que solo abre el director financiero.
Quién decide: una sola D por decisión
La ambigüedad que más drama produce no es sobre los datos sino sobre quién decide, y hay una herramienta de Bain, publicada por Paul Rogers y Marcia Blenko en 2006, que la resuelve con cinco letras: para cada decisión recurrente que genera fricción (aprobar un descuento, contratar a alguien, cambiar una fecha de entrega, lanzar una campaña), se asigna quién recomienda, quién tiene que estar de acuerdo antes de que avance, quién la ejecuta, quién aporta información y quién decide. Dos reglas la hacen funcionar: las letras no indican el orden del proceso, y hay una sola persona que decide por decisión. Si la responsabilidad del resultado se reparte entre varios sin una D clara, la ejecución se paraliza, y los autores encontraron que los atascos típicos están siempre en los mismos cuatro sitios: entre lo global y lo local, entre la central y las unidades, entre funciones, y entre la empresa y sus socios externos. Para una pyme de 60 personas, hacer ese ejercicio con las diez decisiones que más fricción generan lleva una tarde y elimina meses de malestar. Y conecta con la distinción de Bezos entre decisiones reversibles e irreversibles de la sección de estrategia: las reversibles tienen la D abajo, en quien conoce el problema; las irreversibles, arriba, con deliberación.
Scaling Up, EOS y OKR: cuál elegir
Hay tres sistemas de ejecución que compiten por las mismas empresas y conviene saber en qué se parecen y en qué no, porque la elección depende del tamaño y del problema. EOS, el sistema de Gino Wickman descrito en Traction (2007), nació de los hábitos de Rockefeller (Wickman fue uno de los directivos que los aplicaron y después uno de los primeros coaches asociados a Harnish) y comparte con Scaling Up el ritmo de 90 días, las prioridades trimestrales (que también llama rocas), el cuadro de indicadores semanal, una persona por asiento y los valores explícitos. Se diferencia en que es más simple y más barato de implantar (una reunión semanal de 90 minutos con una estructura fija, un documento de visión de dos páginas, y un acompañamiento típico de 18 a 24 meses frente al de Scaling Up, que es continuo y mucho más caro) y en que trata la estrategia y la caja con mucha menos profundidad. Su rango declarado es de 10 a 250 empleados; el de Scaling Up, de 25 a 2.500. Los OKR, los objetivos y resultados clave que Andy Grove creó en Intel y John Doerr llevó a Google, son solo un sistema de metas, no un sistema operativo completo: dos a cuatro objetivos cualitativos con tres a cinco resultados medibles cada uno, puntuados de 0 a 1 donde 0,7 se considera buen resultado, lo que premia la ambición frente a las rocas de Scaling Up, que son binarias (hecha o no hecha). Harnish considera que la nomenclatura OKR está invertida y usa el lenguaje de indicadores, pero admite que indicadores, OKR, metas o prioridades son nombres distintos para lo mismo y que lo crítico es el seguimiento en cascada, de la empresa al equipo y a la persona.
La recomendación, con todas las cautelas de que ningún sistema tiene evidencia independiente de resultados y de que las cifras de éxito que publican son las de sus propios coaches, es la siguiente. Una empresa de 10 a 50 personas que nunca ha tenido ritmo gana más con EOS o con una versión mínima de Scaling Up (reunión diaria, semanal, tres rocas por trimestre y un cuadro de indicadores) que con cualquier cosa más sofisticada, porque su problema es de alineación básica. Una empresa de más de 50 personas dirigida por su fundador tiene casi siempre un problema mayor que la alineación (caja, estrategia, mandos intermedios) y le conviene el sistema completo de las cuatro decisiones. Y los OKR son una buena capa de metas para empresas de más de 200 personas con muchas dependencias entre equipos y un entorno que cambia deprisa, pero no sustituyen al ritmo ni a las personas. Lo que no funciona, en ningún tamaño, es lo que el coach británico Dominic Monkhouse describe como el fallo más común: instalar el sistema entero y que todas las decisiones difíciles sigan pasando por el fundador; en ese caso, dice, el fundador sigue siendo el sistema operativo, y los documentos son decoración.
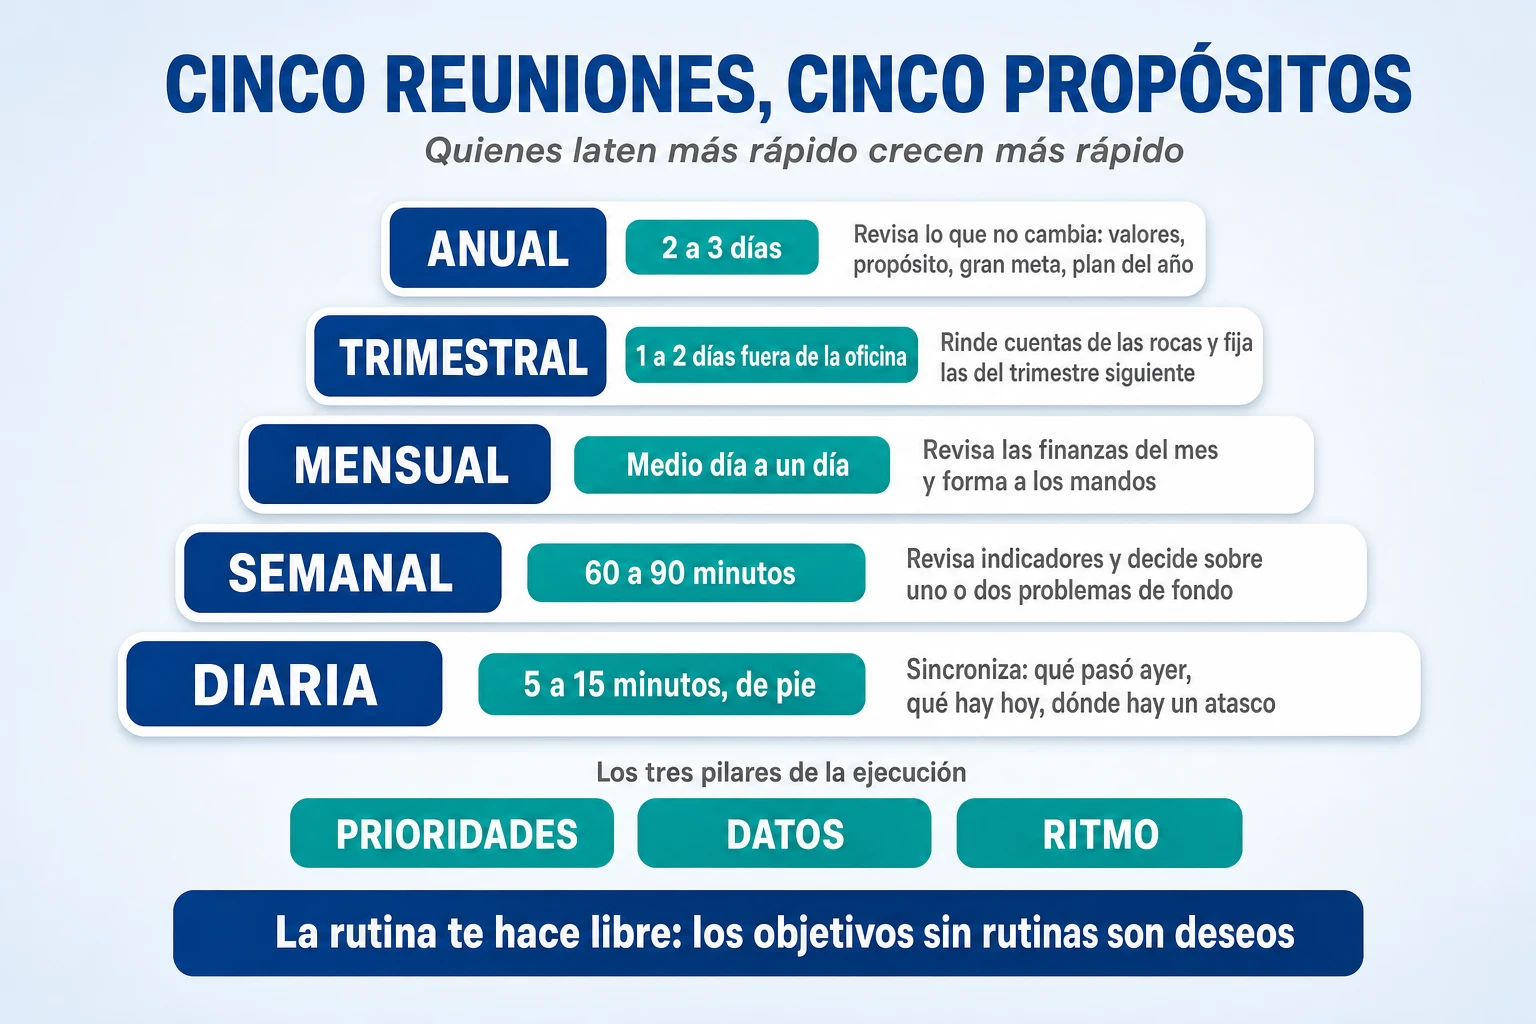
Ejecución: procesos antes que software
Si el ritmo es el sistema nervioso de una empresa que escala, los procesos son su esqueleto, y la diferencia entre una empresa de 20 personas y una de 120 es que la segunda no puede funcionar con procesos que viven en la cabeza de la gente. En la primera, cuando un pedido llega mal, alguien que lleva ocho años sabe exactamente a quién llamar y qué hacer; en la segunda, esa persona está de vacaciones, el que la sustituye no lo sabe y el cliente espera. Un proceso que depende de la memoria o del estado de ánimo de una persona no es un proceso: es un riesgo que todavía no se ha materializado. Y la infraestructura escalable que Harnish pone como segunda barrera del crecimiento consiste, en buena parte, en convertir esos riesgos en procesos escritos, con dueño y con medida.
De cuatro a nueve procesos nucleares, cada uno con dueño
La instrucción de Harnish es concreta y cabe en un párrafo: reúne al equipo directivo y nombra los cuatro a nueve procesos clave que mueven el negocio; asigna la responsabilidad de cada uno a una persona concreta; identifica unos pocos indicadores para seguir cada proceso; y revisa y examina un proceso cada noventa días como parte de la planificación trimestral. Los procesos nucleares de casi cualquier empresa son parecidos (desarrollar o diseñar lo que se vende, generar oportunidades, cerrar ventas, entregar o producir, facturar y cobrar, captar e incorporar talento, atender al cliente), y la tabla que resulta, la de responsabilidad de procesos, es la hermana de la tabla de funciones de la sección de personas: una dice quién responde de cada área, la otra quién responde de cada flujo que atraviesa varias áreas. Esa distinción importa porque los procesos que fallan en una empresa que crece son casi siempre los que cruzan departamentos: la venta que se cierra sin que operaciones sepa qué se ha prometido, la entrega que no avisa a facturación, la incorporación de una persona que depende de que tres áreas se coordinen sin que nadie sea dueño de la secuencia completa.
Para ver dónde falla cada proceso, la herramienta más útil viene de la fabricación y se llama mapa del flujo de valor: dibujar el recorrido completo desde que el cliente pide algo hasta que lo recibe, distinguiendo el tiempo en que alguien está de verdad trabajando en ello del tiempo que pasa esperando en una bandeja, una cola o un buzón. El resultado suele ser una revelación: en un proceso de dos semanas, el trabajo efectivo son dos días, y el resto es espera, traspasos entre personas y rehacer lo que se perdió en el traspaso. La lección operativa es que acortar un proceso no consiste en que la gente trabaje más rápido sino en eliminar esperas y traspasos, lo que casi siempre significa menos aprobaciones, no más. Flamholtz sitúa los sistemas operativos (contabilidad, producción, ventas, personal) en el cuarto nivel de su pirámide, justo encima de los recursos y por debajo de los sistemas de gestión, y su advertencia es que una empresa que no los construye en el tramo de uno a diez millones sigue operando, en esencia, como una recién nacida, por mucho que facture.
Simplificar, estandarizar, automatizar: en ese orden y no en otro
Aquí está el error más caro que cometen las empresas entre 30 y 150 personas, y conviene decirlo sin rodeos: comprar software para arreglar un proceso que no funciona. El razonamiento parece sensato (el proceso es un caos, luego hace falta una herramienta que lo ordene) y es exactamente al revés. Un proceso desordenado que se automatiza no se ordena: se convierte en un desorden más rápido, más caro y más difícil de cambiar, porque ahora el desorden está codificado en una configuración que costó meses. La secuencia correcta tiene tres pasos que no se pueden saltar. Primero se simplifica: se dibuja el flujo, se eliminan los pasos que no añaden nada (la aprobación que siempre se concede, el informe que nadie lee, la copia que se guarda por si acaso) y se reduce el número de variantes. Después se estandariza: el proceso simplificado se escribe, se enseña y se ejecuta a mano, igual por todo el mundo, durante el tiempo suficiente para comprobar que es estable y para descubrir las excepciones reales. Y solo cuando el proceso funciona a mano de forma impecable se automatiza, momento en el que la herramienta hace lo que ya se sabía hacer, más rápido y sin errores de transcripción. La prueba antes de comprar cualquier software es una pregunta: ¿puede alguien describir en una página cómo funciona hoy este proceso, de principio a fin, sin excepciones que empiecen por «depende»? Si no, no está listo para automatizarse.
El mismo principio vale, con más razón, para la inteligencia artificial, que es la tentación actual de muchas empresas medianas: poner un agente sobre un proceso que nadie ha descrito produce desorden a mayor velocidad. En este blog hay dos artículos que tratan precisamente de cómo hacerlo bien, uno sobre cómo transformar los procesos con agentes de inteligencia artificial y otro con casos reales de reingeniería de procesos, y los dos parten de la misma idea: el agente solo puede trabajar con lo que está escrito. En cuanto a qué sistemas comprar y cuándo, la regla práctica para una pyme que escala es que los dos primeros son casi siempre los mismos, un sistema de gestión de clientes cuando el fundador deja de ser el único que vende y un sistema de gestión integrado cuando facturación, inventario y compras dejan de caber en hojas de cálculo, lo que suele ocurrir entre los 30 y los 60 empleados; y que en los dos casos la implantación fracasa si se hace antes de haber estandarizado el proceso que van a soportar.
Madurar no es envejecer: cuándo el proceso se convierte en burocracia
El riesgo opuesto llega una fase después, y Greiner lo describió como la crisis de la burocracia: los procedimientos pasan por delante de la resolución de problemas y la innovación se apaga, porque la organización se ha vuelto demasiado grande y compleja para gestionarse con programas formales y sistemas rígidos. La señal es fácil de reconocer: cuando pedir un cambio sencillo requiere cuatro firmas y tres semanas, la empresa no está madurando, está envejeciendo. Y la causa suele ser una buena intención mal aplicada: cada problema que ocurre genera un control nuevo, y los controles se acumulan sin que nadie retire los que ya no protegen de nada. Los procesos bien diseñados dan fluidez y autonomía, es decir, permiten que la gente decida dentro de un marco sin preguntar; los mal diseñados sustituyen el criterio por la aprobación. La prueba de madurez de un proceso no es cuántos controles tiene sino cuántas decisiones permite tomar sin escalar. Y la revisión trimestral de un proceso nuclear que propone Harnish sirve tanto para añadir lo que falta como para quitar lo que sobra, que es la mitad que casi siempre se olvida.
Hay una última idea sobre procesos que viene de W. Edwards Deming y que cambia la forma de analizar los fallos: un mal sistema vence a una buena persona siempre, y, según su estimación, el 94% de los problemas y de las posibilidades de mejora pertenecen al sistema, que es responsabilidad de la dirección, y solo el 6% a causas especiales. La aplicación práctica es que, cuando algo sale mal en una empresa que escala, la pregunta útil no es quién fue sino qué parte del proceso permitió que esto ocurriera. Las dos preguntas llevan a sitios muy distintos: la primera produce miedo y silencio, y la siguiente vez el fallo se oculta; la segunda produce un proceso mejor, y la siguiente vez el fallo no ocurre. Se volverá sobre esto en la sección de cultura, porque es ahí donde se decide cuál de las dos preguntas hace la empresa.
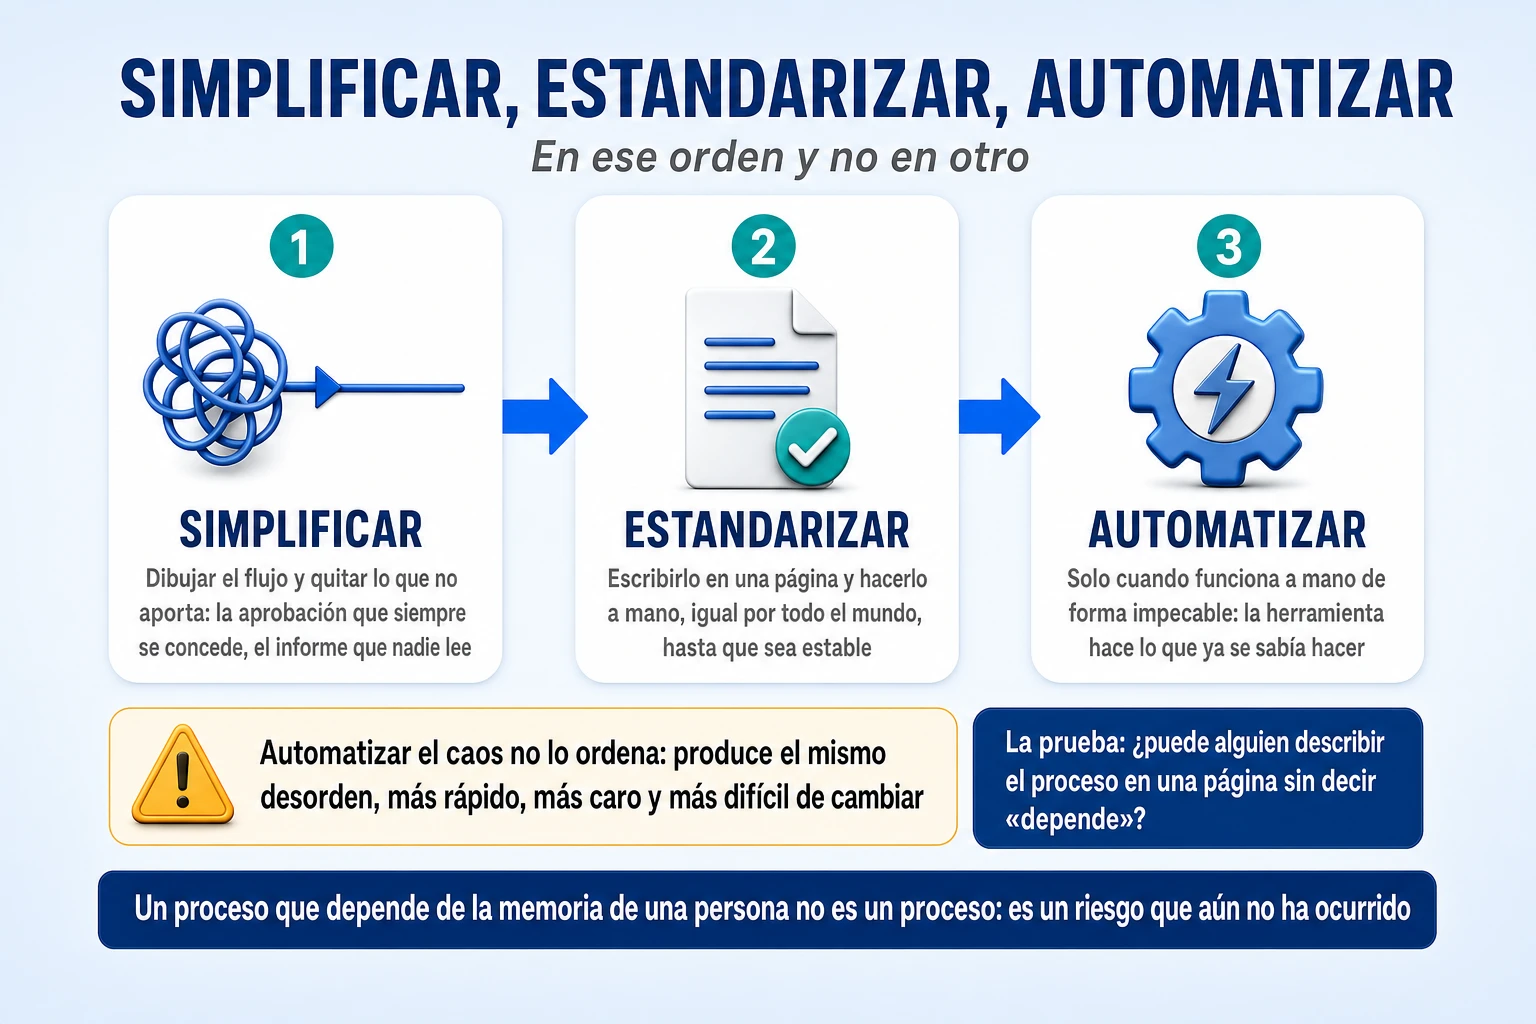
Caja: el crecimiento consume efectivo
La cuarta decisión de Scaling Up es la que mata a las empresas que han acertado en las otras tres, y por eso Harnish la enuncia como una ley física: la primera ley de la gravedad emprendedora es que el crecimiento consume caja. Daniel Marcos la traduce como «el crecimiento devora efectivo» y presume, con razón, de no haber dejado de pagar una nómina en 23 años de empresario. Neil Churchill y John Mullins lo explicaron en 2001 en Harvard Business Review con una frase que debería estar enmarcada en el despacho de todo fundador: todo el mundo sabe que arrancar un negocio exige caja y que hacerlo crecer exige aún más, pero pocos entienden que una empresa rentable que intenta crecer demasiado deprisa puede quedarse sin caja, aunque sus productos sean un gran éxito. Lo que sigue explica el mecanismo con un ejemplo numérico, porque es el tipo de cosa que solo se entiende con números.
Un ejemplo: la empresa que gana 450.000 euros y necesita pedir 300.000
Imaginemos una empresa industrial de 40 personas que factura cinco millones de euros con un margen bruto del 40%, un beneficio operativo del 8% y un beneficio neto del 6%, es decir, 300.000 euros al año. Cobra a sus clientes a 60 días, tiene 45 días de existencias y paga a sus proveedores a 30. Eso significa que cada euro que gasta en producir tarda, de media, 75 días en volver a la cuenta: es su ciclo de conversión de efectivo, y en ese tiempo la empresa está financiando a sus clientes y a su almacén con su propio dinero. Con esas cifras, el capital que tiene inmovilizado en clientes y existencias, descontado lo que le financian los proveedores, es de unos 945.000 euros, casi el 19% de las ventas.
Ahora la empresa crece un 50% en un año, con los mismos márgenes y los mismos plazos. Facturará 7,5 millones y ganará 450.000 euros netos. Pero sus clientes le deberán, de media, 410.000 euros más que antes; su almacén valdrá 185.000 euros más; y sus proveedores solo le financiarán 123.000 euros adicionales. En total, el crecimiento se traga 472.000 euros de caja, es decir, más que todo el beneficio del año. Antes de comprar una sola máquina, la empresa que gana 450.000 euros tiene 22.000 euros menos en el banco que el año anterior; si compra la máquina de 300.000 euros que necesita para producir un 50% más, le faltan 322.000. Y basta con que un cliente que pesa el 30% de las ventas pase de pagar a 60 días a pagar a 90 para que hagan falta 123.000 euros más: un solo cliente puede consumir el 40% del beneficio neto en caja. Esa es la mecánica que explica por qué tantas empresas atraviesan su mejor año de ventas con el peor saldo bancario de su historia, y por qué Marcos insiste en que la caja es un síntoma, no una enfermedad: el reflejo de los problemas que hay en el resto del negocio.
Churchill y Mullins dieron a ese mecanismo un nombre y un número: la tasa de crecimiento autofinanciable, que es la velocidad máxima a la que una empresa puede crecer con su propia caja, y que depende de tres cosas: cuánto dura el ciclo de caja, cuánta caja inmoviliza cada euro vendido durante ese ciclo y cuánta caja genera cada euro vendido. Aplicado a la empresa del ejemplo, el resultado es que puede crecer en torno a un 40% anual sin financiación externa, siempre que no invierta ni reparta dividendos; el 50% que se proponía la obliga a elegir entre tres caminos, y solo tres: traer dinero de fuera, frenar o mover las palancas del ciclo. Lo interesante es cuánto cambian las cosas al mover esas palancas. Si la misma empresa consigue cobrar a 45 días en lugar de 60, bajar las existencias a 35 días y pagar a 40, su ciclo pasa de 75 a 40 días, libera de golpe 370.000 euros que estaban atrapados en el circulante, y su tasa de crecimiento autofinanciable sube del 40% al 75%. Mismo producto, mismo margen, misma gente: lo único que ha cambiado es el tiempo que el dinero tarda en dar la vuelta.
Los cuatro ciclos y las tres maneras de acortarlos
Harnish descompone el ciclo de conversión de efectivo en cuatro tramos, porque cada uno lo gestiona gente distinta y se acorta de forma distinta: el ciclo de venta, desde el primer contacto hasta el pedido; el ciclo de producción e inventario, desde que se compra hasta que el producto está listo; el ciclo de entrega, desde que está listo hasta que el cliente lo tiene; y el ciclo de facturación y cobro, desde que se entrega hasta que el dinero está en la cuenta. Y propone tres vías para cada tramo: acortar los tiempos, eliminar los errores (una factura con un dato mal tarda semanas más en cobrarse que una correcta) y cambiar el modelo de negocio. Este último punto es el que más se olvida y el que más rinde, y el caso que lo demuestra es Dell en los años noventa. Según el estudio de Kraemer y Dedrick de la Universidad de California, entre 1995 y 1999 Dell pasó de un ciclo de caja de 40 días a uno de 18 días negativos, con las existencias bajando de 31 a 6 días y una rotación de inventario de 60 veces al año frente a las 14 de Compaq; es decir, cobraba a sus clientes antes de pagar a sus proveedores, y cuanto más crecía, más caja generaba. En ese periodo sus ventas pasaron de 3.500 a 25.000 millones de dólares. Amazon hoy opera con un ciclo de entre 40 y 65 días negativos según el año y el método de cálculo, pagando a proveedores a más de cien días y cobrando a veinte.
John Mullins, en The Customer-Funded Business (2014), catalogó cinco modelos de negocio en los que son los clientes quienes financian el crecimiento, con la observación de que la mayoría de las empresas de alto crecimiento nunca toman capital riesgo y de que el mejor dinero viene de los clientes, no de los inversores. El primero es el de intermediario: conectar oferta y demanda cobrando una comisión sin comprar, financiar ni almacenar nada, como Airbnb. El segundo es el pago por adelantado: cobrar un depósito o el total antes de producir, como hacía Dell con sus ordenadores o como hace cualquier empresa de proyectos que factura un 40% a la firma. El tercero es la suscripción: ingresos recurrentes cobrados por anticipado de forma periódica, el modelo de Costco, cuyas cuotas de socio han supuesto más del 65% de su beneficio operativo. El cuarto es la escasez: producir poco durante poco tiempo y pagar al proveedor después de haber vendido; Zara, según Mullins, rota su inventario cada 30 días y paga a 60. Y el quinto es convertir servicios en productos: empezar vendiendo trabajo a medida y empaquetar después la experiencia en algo que se vende por volumen con poca mano de obra, que es lo que hizo Microsoft al pasar de programar por encargo a vender MS-DOS. Para una pyme de servicios, el segundo y el quinto son los más accesibles, y cambiar las condiciones de pago de los contratos nuevos es, con diferencia, la decisión financiera de mayor impacto que puede tomar un fundador en una tarde.
Trece semanas, dos meses de colchón y cuándo endeudarse
Las herramientas de control de caja de una empresa que escala son pocas y no son sofisticadas. La primera es la previsión de caja a trece semanas: una hoja con los cobros y pagos esperados de cada una de las próximas trece semanas, el saldo inicial y final de cada una y lo disponible en las líneas de crédito, revisada en una reunión semanal en la que se aprueban los pagos y se asigna un responsable a cada desviación. Nació en el mundo de las reestructuraciones, donde los acreedores y los tribunales la exigen como prueba de que alguien gestiona la liquidez, y la razón de que sean trece semanas es que un trimestre, semana a semana, es lo bastante fino para ver la semana en la que no llega para la nómina y lo bastante largo para renegociar con un proveedor o ampliar una línea antes de que ocurra. La segunda es el colchón. Greg Crabtree, que firma con Alan Miltz la parte financiera de Scaling Up, fija como objetivo tener en caja dos meses de gastos operativos sin nada dispuesto de la línea de crédito, y ordena las prioridades de uso de la caja así: primero apartar los impuestos, después devolver deuda, después alcanzar ese colchón y solo entonces repartir beneficios. Marcos ha recomendado en distintos momentos entre seis meses de gasto fijo y noventa días; la cifra depende de la volatilidad del negocio, pero la regla es la misma: el beneficio después de impuestos se queda en la empresa para financiar el crecimiento antes que depender de deuda o de capital externo.
Sobre la deuda, la regla de finanzas corporativas que vale para una pyme es sencilla de enunciar y difícil de cumplir cuando la caja aprieta: los activos de larga vida se financian con deuda de largo plazo, el circulante estacional con líneas que se cancelan dentro del año, y las pérdidas operativas recurrentes no se financian con deuda nunca, porque la deuda no arregla una ineficiencia, solo la aplaza y la encarece. Se pide prestado para escalar lo que ya funciona, no para tapar lo que no. Los síntomas de que la deuda se está usando mal son los mismos que los contables británicos llaman desde hace décadas overtrading, crecer por encima del capital que lo sostiene: dependencia permanente del descubierto, proveedores a los que se estira el plazo sin acuerdo, existencias que crecen más que las ventas. Y una última pregunta, que Paul Graham formuló en 2015 para empresas financiadas pero que vale para cualquiera: con el ritmo de crecimiento y de gasto que llevas, ¿llegas a ser rentable antes de agotar la caja o no? La mitad de los fundadores con los que hablaba, decía, no sabía la respuesta. Su diagnóstico de por qué los que no llegan no llegan es el mismo que el de Startup Genome: contratar demasiado deprisa es, con diferencia, lo que más empresas financiadas mata.
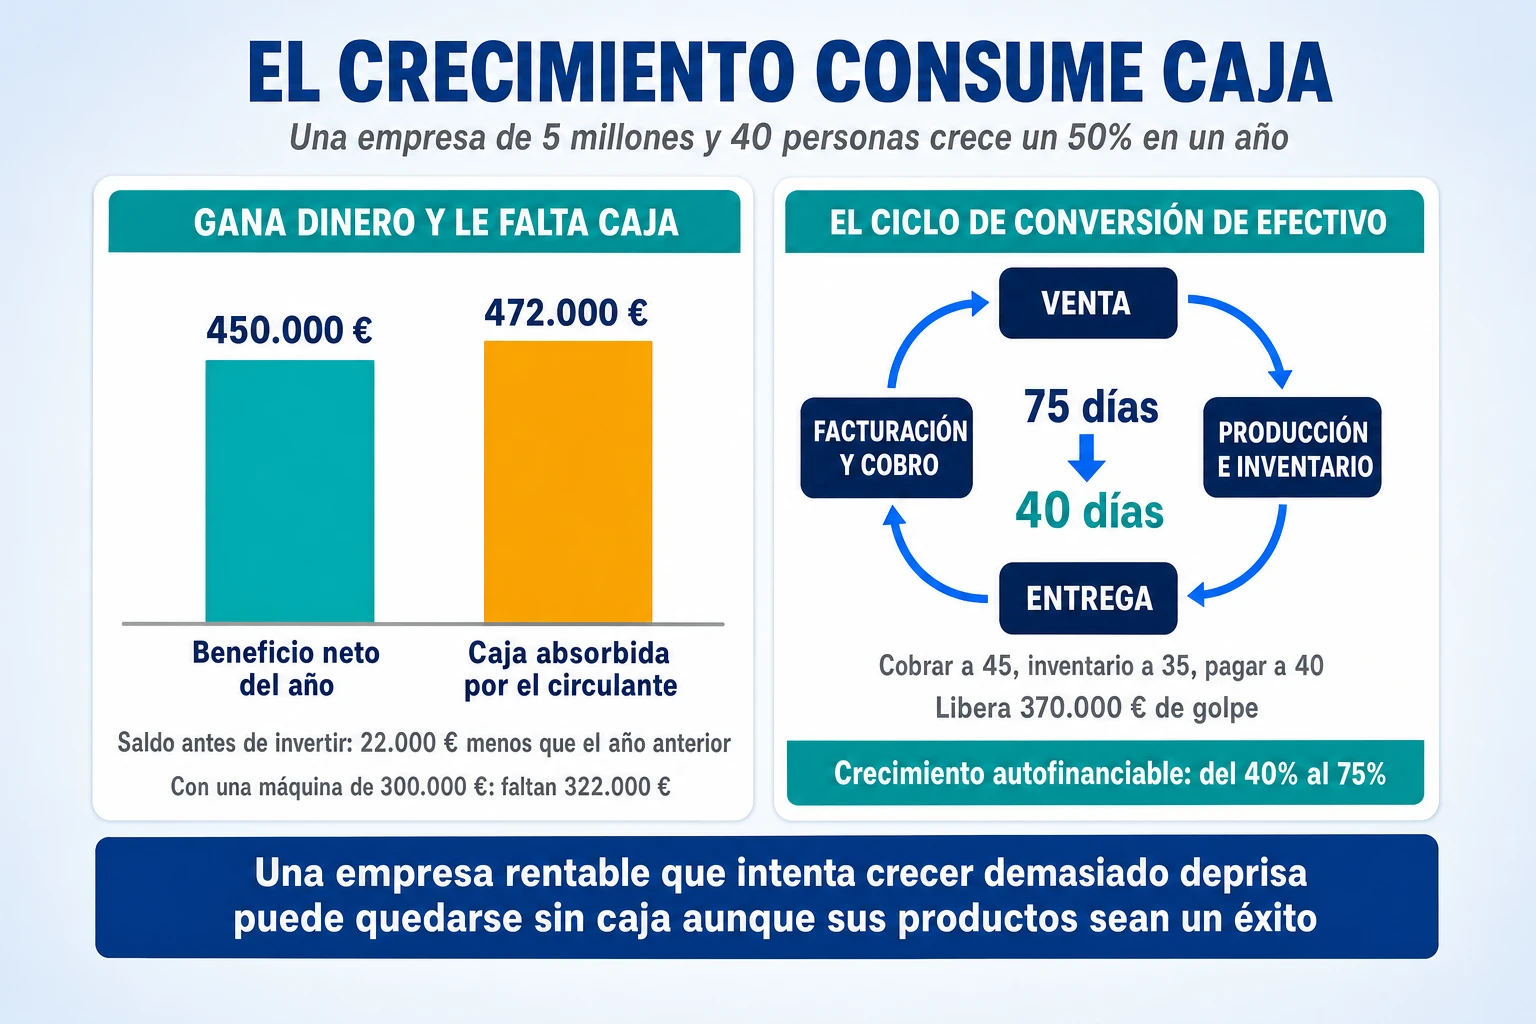
Rentabilidad: margen bruto, precio y el poder del uno por ciento
Hay un proverbio de la prensa financiera británica, documentado desde 1988 y popularizado en el mundo de Scaling Up por Alan Miltz, que ordena las tres cifras que un fundador mira: los ingresos son vanidad, el beneficio es cordura y la caja es la realidad. Las ventas son un indicador de actividad; el beneficio es un cálculo sujeto a criterios contables (de ahí la frase, atribuida a Alfred Rappaport, de que el beneficio es una opinión y la caja un hecho); y la caja es lo único con lo que se paga la nómina. La sección anterior trató de la caja. Esta trata de la cordura, es decir, de las decisiones que hacen que una empresa que crece gane más dinero por cada euro que factura y no, como describe el décimo dolor de Flamholtz, más ventas con el mismo beneficio.
El margen bruto es el indicador de salud, y la nómina su primera prueba
Harnish ordena las prioridades financieras por tramo de facturación de una forma que conviene memorizar: hasta el primer millón, vender como sea; de uno a diez millones, la caja, porque el crecimiento la consume; de diez a cincuenta millones, el margen bruto; a partir de cincuenta, la rentabilidad consistente. La razón de que el margen bruto ocupe el centro es que es lo que financia todo lo demás: la estructura fija, el talento de primer nivel, la inversión en vender más. Una empresa con un margen bruto estrecho tiene que buscar un volumen desproporcionado para cubrir sus costes fijos, y ese volumen satura la operación, degrada el servicio y acaba exigiendo más estructura, con lo que el margen se estrecha otra vez. Greg Crabtree, en Simple Numbers, da la escala para juzgar el resultado: un beneficio antes de impuestos del 5% o menos es una empresa con respiración asistida; el 10% es bueno; el 15% o más, excelente. Y su dinámica recomendada es crecer hasta el 15%, contratar para volver al 10%, y repetir, en lugar de contratar por anticipación de un crecimiento que todavía no ha llegado.
Su herramienta más útil para una pyme es la ratio de eficiencia laboral: el margen bruto dividido entre el coste total de la nómina, que mide cuántos euros de margen produce cada euro que se paga en salarios. Su rango objetivo está entre 1,9 y 2,1, es decir, cada euro de nómina debe generar unos dos euros de margen bruto, y su diagnóstico de dónde se rompe esa ratio en las empresas que crecen es preciso: el desequilibrio entre la nómina de gestión y la nómina directa es el problema número uno, el gasto de marketing ineficaz el número dos, y casi todo lo demás es ruido. Lo que ocurre es que una empresa que pasa de 30 a 80 personas añade mandos, coordinadores y funciones de apoyo más rápido que producción, y la ratio baja sin que nadie lo note porque las ventas suben. Crabtree resume la razón de vigilarla con una frase memorable: la mano de obra es el único coste que viene a trabajar cada día con una actitud. Harnish mira lo mismo desde el otro lado, con las referencias de ingreso por empleado que da su libro, unos 100.000 dólares en empresas pequeñas frente a 250.000 en las grandes, con la observación de que las grandes son, de media, más eficientes; y con una conclusión que choca con el instinto de muchos fundadores: la clave para poder pagar mejores salarios es un coste salarial total menor como porcentaje de los ingresos, y una persona excelente puede sustituir a tres buenas. Para situarse en España, el INE da una cifra de negocios por ocupado de unos 362.000 euros en la industria y de unos 97.000 en los servicios, y Eurostat sitúa el valor añadido por persona ocupada en la UE en 66.400 euros; son medias sectoriales que no se pueden comparar entre sí sin cuidado, pero sirven para hacerse una pregunta sencilla: ¿cuánto factura y cuánto margen genera mi empresa por cada persona, y cómo ha cambiado esa cifra en los últimos tres años mientras crecía?
El precio es la palanca más potente y la menos usada
El estudio clásico sobre el tema lo publicaron Michael Marn y Robert Rosiello, de McKinsey, en 1992, sobre la economía media de 2.463 empresas: una mejora del 1% en el precio, sin perder volumen, eleva el beneficio operativo un 11,1%; una mejora del 1% en los costes variables, un 7,8%; un 1% más de volumen, un 3,3%; y un 1% menos de costes fijos, un 2,3%. El precio es, con diferencia, la palanca más potente, y es también la que menos atención recibe, como escribió Hermann Simon, el fundador de la consultora Simon-Kucher: todo negocio tiene solo tres motores de beneficio, precio, volumen y coste; los precios reciben la menor atención y tienen el mayor impacto; todos los caminos hacia el beneficio empiezan por el precio. Marn y Rosiello aportaron además la herramienta para ver dónde se escapa: la cascada del precio de bolsillo, que recorre lo que separa el precio de lista del dinero que de verdad queda después de los descuentos por volumen, los rappels, el pronto pago, las promociones y los portes; y la banda de precios, que muestra la dispersión de lo que una misma empresa cobra a distintos clientes por lo mismo. En casi todas las empresas medianas que hacen el ejercicio, esa banda es mucho más ancha de lo que el director general cree, y la diferencia la han regalado los comerciales uno a uno, sin que nadie lo decidiera.
De ahí la disciplina de descuentos, que es aritmética antes que comercial. Si el margen bruto es del 40% y se concede un 10% de descuento, para mantener el mismo margen en euros hay que vender un 33% más de unidades; con un margen del 30%, un 50% más; con uno del 20%, el doble. Cuando un comercial dice que ha cerrado el pedido «con solo un 10% de descuento», lo que ha hecho es comprometer a la empresa a producir un tercio más de trabajo por el mismo beneficio. La regla que se deriva de ello es que un descuento solo procede a cambio de una contrapartida proporcional: más volumen, más frecuencia, mejores condiciones de pago, un contrato más largo. Un descuento sin contrapartida no es una herramienta de venta sino una transferencia de margen al cliente, y además educa al mercado para negociar a la baja la siguiente vez. Crabtree pide revisar la estrategia de precios al menos cada trimestre, y es una de las revisiones más rentables que puede hacer un equipo directivo en una hora.
El poder del uno por ciento: siete palancas pequeñas que suman mucho
Alan Miltz convirtió todo esto en una herramienta que se ha hecho popular con el nombre de Power of One, y que mide el efecto sobre el beneficio y la caja de un cambio del 1% o de un día en siete palancas: un 1% más de precio, un 1% más de volumen, un 1% menos de coste de ventas, un 1% menos de gastos generales, un día menos de cobro, un día menos de inventario y un día más de pago a proveedores. Su valor no está en la fórmula sino en lo que enseña: que las mejoras pequeñas en varias palancas a la vez valen más que una mejora grande en una sola, y que no todas las palancas pesan igual. En el caso de un distribuidor que usa la red de coaches de Scaling Up, un 1% de precio aportaba 190.000 dólares de caja y un 1% de volumen solo 43.000, de donde sale la regla de que cada 1% de descuento exige casi un 4,5% más de volumen para quedar igual en caja. Aplicado a la empresa industrial de cinco millones de la sección anterior, el 1% en las cuatro palancas de resultado sube el beneficio operativo de 400.000 a 516.000 euros, un 29%, y la saca de la zona de respiración asistida; y los tres días en las palancas de circulante añaden otros 30.000 euros de caja, cada año, sin tocar nada más.
| Palanca (un 1% o un día) | Efecto en beneficio operativo | Efecto en caja del año |
| +1% de precio, mismo volumen | +50.000 € (+12,5%) | +41.800 € |
| +1% de volumen | +20.000 € (+5%) | +10.500 € |
| −1% de coste de ventas | +30.000 € (+7,5%) | +31.200 € |
| −1% de gastos generales | +16.000 € (+4%) | +16.000 € |
| −1 día de cobro | 0 | +13.700 € |
| −1 día de inventario | 0 | +8.200 € |
| +1 día de pago a proveedores | 0 | +8.200 € |
| Las siete a la vez | +116.000 € (+29%) | +129.700 € |
Ingresos recurrentes, valoración y libros abiertos
Dos ideas más completan la decisión de rentabilidad. La primera es que la forma en que se cobra vale dinero por sí misma. Los negocios con ingresos recurrentes se valoran mucho más que los transaccionales, y conviene decir cuánto sin exagerar: en las operaciones de compraventa de empresas de la última década, según las series de Aventis Advisors, el software por suscripción se ha vendido a una mediana de 4,5 veces sus ingresos frente a 1,1 veces los servicios informáticos, y dentro de una misma empresa John Warrillow estima que un comprador paga unas 2,7 veces más por cada euro recurrente que por cada euro de proyecto. La cifra de «diez veces» que a veces se repite no se sostiene con datos; la de tres o cuatro veces, sí, y es más que suficiente para que una empresa de servicios se pregunte qué parte de lo que vende podría cobrar por suscripción, mantenimiento o retención, que además, como se vio en la sección de caja, se cobra por anticipado.
La segunda es que la rentabilidad mejora cuando la entiende toda la plantilla. Jack Stack lo demostró en 1983, cuando él y otros doce empleados compraron la planta de remanufactura de motores de International Harvester en Springfield con 100.000 dólares propios y 8,9 millones de deuda, una proporción de 89 a 1 que haría temblar a cualquier banco, para salvar 119 empleos. Su método, que publicó en 1992 como The Great Game of Business, tiene tres reglas: enseñar a todo el mundo a leer la cuenta de resultados, llevar el marcador cada semana con una previsión que la plantilla entera revisa, y dar a cada persona una participación en el resultado, con bonos ligados a un número crítico y propiedad a través de un plan de acciones. La acción interna de SRC pasó de diez centavos en 1983 a trece dólares en 1988 y a más de 199 en 2015; hoy la empresa, propiedad de sus más de 2.000 empleados, factura cerca de mil millones. La gestión a libros abiertos es la respuesta más seria que se ha dado a la pregunta de cómo se consigue que la gente piense como dueña: enseñándole los números de los dueños. Para una pyme que escala, empezar por compartir el margen bruto y el número crítico del trimestre en la reunión mensual es un primer paso que cuesta una hora y cambia conversaciones.
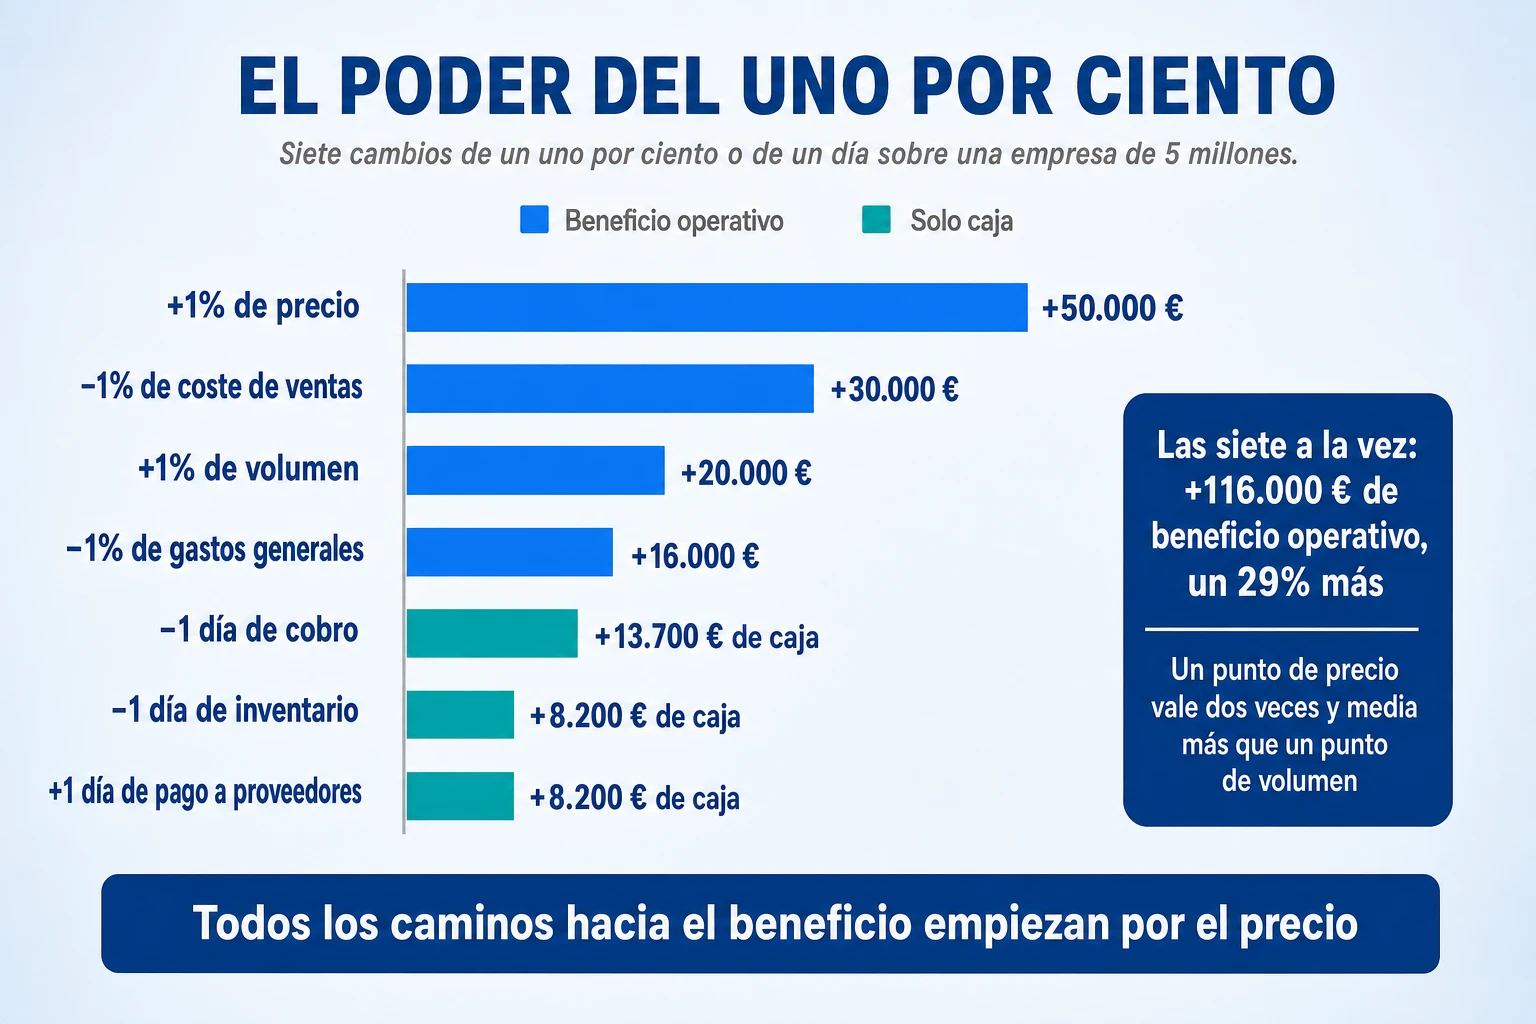
Cultura: lo que toleras y lo que premias
Hasta unas 150 personas, la cultura de una empresa se transmite sola: la gente ve trabajar al fundador y a los veteranos, y copia. A partir de ahí, y en realidad bastante antes, en cuanto hay gente que no coincide nunca con el fundador, lo que se transmite no es lo que el fundador quiere sino lo que la organización hace, y las dos cosas pueden ser muy distintas. Por eso Flamholtz sitúa la cultura como el problema crítico de la cuarta fase, y por eso conviene empezar por una definición que no deje escapatoria. Steve Gruenert y Todd Whitaker la escribieron en 2015 en un libro sobre cultura escolar, y ha migrado a la gestión porque es exacta: la cultura de cualquier organización la moldea el peor comportamiento que el líder está dispuesto a tolerar. No los valores del cartel, ni el discurso de la convención anual: el peor comportamiento tolerado. El comercial que trata mal a producción y factura mucho, el mando que llega tarde a la reunión diaria, el jefe que grita; si no tiene consecuencias, eso es la cultura, y todo el mundo lo sabe menos quien lo tolera.
Los valores se descubren, no se redactan
Jim Collins y Jerry Porras establecieron en Empresas que perduran la regla que separa los valores que funcionan de los que decoran: no es un ejercicio de redacción sino de descubrimiento; se trata de capturar los valores con los que la organización está de verdad comprometida, no de crear una frase bonita. Su método es concreto. Se eligen de tres a cinco valores como máximo. Cada candidato pasa una prueba de siete preguntas de las que dos son decisivas: ¿querrías que tu organización mantuviera este valor aunque en algún momento se convirtiera en una desventaja competitiva?, y ¿crees que quien no lo comparte y lo incumple de forma sistemática simplemente no pertenece a tu organización? Si el equipo no responde que sí a las dos, no es un valor central; es una aspiración o una estrategia. Y para descubrirlos propone el grupo de Marte: imagina que te piden recrear lo mejor de tu organización en otro planeta y solo tienes cinco a siete asientos en el cohete; ¿a quién enviarías? Esas personas, que son las que mejor encarnan la organización y tienen más credibilidad entre sus iguales, son las que deben hacer el ejercicio, y Collins recomienda expresamente que la alta dirección no esté en el grupo y responda después. Jeff Bezos coincidió en su carta de 2015: puedes poner por escrito tu cultura, pero al hacerlo la estás descubriendo, no creándola.
Una vez descubiertos, los valores sirven para dos cosas que Harnish incluye entre los hábitos de Rockefeller con la expresión de que los valores y el propósito estén vivos en la organización: para contratar y para despedir. Zappos lo convirtió en un mecanismo que se hizo famoso: tras las primeras semanas de formación ofrecía a los nuevos del centro de atención al cliente dinero por irse (mil dólares en 2008, dos mil en 2015), con el razonamiento de que quien acepta no tiene el compromiso que la empresa busca; alrededor de un 10% aceptaba. Netflix formuló la otra mitad con su rechazo a los genios insoportables: algunas empresas los toleran, para nosotros el coste para el trabajo en equipo es demasiado alto. Edgar Schein, el académico que más ha estudiado la cultura organizativa, explica por qué el cartel no basta con sus tres niveles: los artefactos (lo visible: oficinas, rituales, vestimenta), los valores declarados (lo que la organización dice de sí misma) y los supuestos básicos compartidos (lo que todo el mundo da por hecho sin decirlo), que son la esencia de la cultura y los únicos que importan cuando nadie mira.
Incentivos: lo que se premia es lo que se obtiene
Si la cultura es lo que se tolera, los incentivos son lo que se premia, y aquí la lección de la literatura es que las personas responden de forma racional al diseño de los incentivos vigentes, aunque el resultado sea irracional para la empresa. Charlie Munger dijo en su célebre charla de Harvard de 1995 que había estado toda su vida adulta en el 5% de su generación que mejor entendía el poder de los incentivos y que, aun así, siempre lo había subestimado; su ejemplo era el turno de noche de FedEx, que no conseguía mover los paquetes a tiempo hasta que dejaron de pagar por hora y pagaron por turno completado, con permiso para irse al acabar. El caso contrario, a escala catastrófica, es Wells Fargo: con un objetivo de venta cruzada de ocho productos por cliente («ocho es genial», se llamaba la campaña), sus empleados abrieron cerca de 3,5 millones de cuentas no autorizadas entre 2009 y 2016, el banco despidió a unos 5.300 trabajadores, pagó 185 millones de dólares de multas en 2016 y 3.000 millones en 2020, y el consejero delegado dimitió. Nadie diseñó aquello; se obtuvo lo que se premiaba. En una pyme la versión pequeña es cotidiana: el comercial pagado por facturación que vende lo que no se puede entregar, el responsable de producción pagado por volumen que sacrifica la calidad, dos departamentos con objetivos cruzados que se pelean cada semana en la reunión. Cuando los incentivos de un equipo están desalineados con los del negocio, se obtienen comportamientos individuales inteligentes que destruyen valor colectivo.
Hay además una paradoja que la mayoría de los sistemas de bonus ignoran: en el trabajo que exige criterio, los incentivos grandes empeoran el rendimiento. Dan Ariely y tres colegas lo demostraron en un experimento en la India rural, publicado en 2009, ofreciendo a 87 personas recompensas de 4, 40 o 400 rupias (esta última, aproximadamente el gasto mensual medio de la zona) por rendir en seis juegos de creatividad, memoria y habilidad: el nivel más alto de recompensa produjo peor rendimiento en todas las tareas, y en la de creatividad nadie alcanzó el nivel máximo con la recompensa alta frente a un tercio con la media. Daniel Pink lo resumió en Drive: las recompensas condicionadas funcionan en tareas mecánicas y perjudican en las cognitivas; lo que mueve a la gente en estas últimas es la autonomía, la maestría y el propósito, y la recomendación es pagar lo suficiente para que el dinero deje de ser tema. Harnish y Sebastian Ross llegaron a lo mismo en Scaling Up Compensation con su tercer principio, cuidado con las zanahorias: los incentivos financieros individuales solo funcionan en trabajos simples, rutinarios, medibles e independientes, básicamente ventas, y la mayoría de los planes de bonus acaban convertidos en derechos adquiridos que generan conductas no deseadas. Sus otros principios son el reverso: equidad en lugar de igualdad, incentivos de equipo ligados al número crítico, y participación en los beneficios o en la propiedad para que la gente piense como dueña. Netflix, la Clínica Mayo o SAS, recuerdan, no usan bonus por rendimiento.
Un incentivo que casi nadie reconoce como tal es el reconocimiento al bombero. Cuando la empresa premia sistemáticamente a quien resuelve emergencias con esfuerzos heroicos, incentiva sin querer que las emergencias se repitan, porque la gente aprende que apagar fuegos da visibilidad y prevenirlos no; es el viejo dicho de que quien premia a los bomberos acaba rodeado de pirómanos, que no tiene autor conocido y no lo necesita. Marcos lo escribió en 2026 en una columna titulada «si siempre eres el héroe, tu empresa tiene un problema»: apagar fuegos rara vez es el problema real, pero casi siempre es el síntoma de algo más profundo. Lo que hay que premiar es la prevención, la estandarización y la ausencia de emergencias, que son invisibles por definición, y para eso hace falta medirlas.
Seguridad para que las malas noticias lleguen rápido
La última pieza de la cultura de una empresa que escala es la que decide si los problemas se ven a tiempo, y tiene nombre técnico: seguridad psicológica, que Amy Edmondson definió en 1999 como la creencia compartida por los miembros de un equipo de que el equipo es un lugar seguro para asumir riesgos interpersonales, es decir, para decir «esto no funciona», «me he equivocado» o «no estoy de acuerdo» sin pagar por ello. Su hallazgo original es contraintuitivo: en un estudio en hospitales, los mejores equipos reportaban más errores, no menos, porque se sentían seguros para reconocerlos; los peores los escondían. Google lo confirmó entre 2012 y 2014 con el proyecto Aristóteles, que analizó más de 180 equipos buscando qué distinguía a los mejores: la composición del equipo importaba mucho menos que las normas de interacción, y la seguridad psicológica fue, con diferencia, la primera de las cinco dinámicas y la base de las otras cuatro. Para un fundador, la aplicación tiene dos caras. La primera es que la unanimidad en el comité de dirección no es alineación: suele ser lo que Lencioni llama armonía artificial, complacencia o miedo a contradecir, y un equipo directivo que nunca discute es una alarma, no un logro. La segunda es que el trabajo del líder no es exigir buenas noticias sino crear las condiciones para que la mala noticia vuele rápido, porque una desviación detectada en la reunión semanal es un ajuste y la misma desviación descubierta tres meses después es una crisis.
Eso conecta con la pregunta de Deming de la sección de procesos. Cuando algo sale mal, preguntar quién fue produce miedo, y el miedo produce silencio, y el silencio hace que el siguiente fallo se descubra tarde. Preguntar qué parte del sistema permitió que esto ocurriera produce un proceso mejor y, sobre todo, produce gente dispuesta a contar el siguiente fallo. Una cultura que sostiene el escalamiento no es una cultura sin conflicto ni sin errores; es una en la que se debate con dureza sobre las ideas y con seguridad para las personas, en la que los errores se analizan como fallos del sistema y en la que lo que se tolera y lo que se premia coincide con lo que está escrito en la pared. Todo lo demás es el cartel.
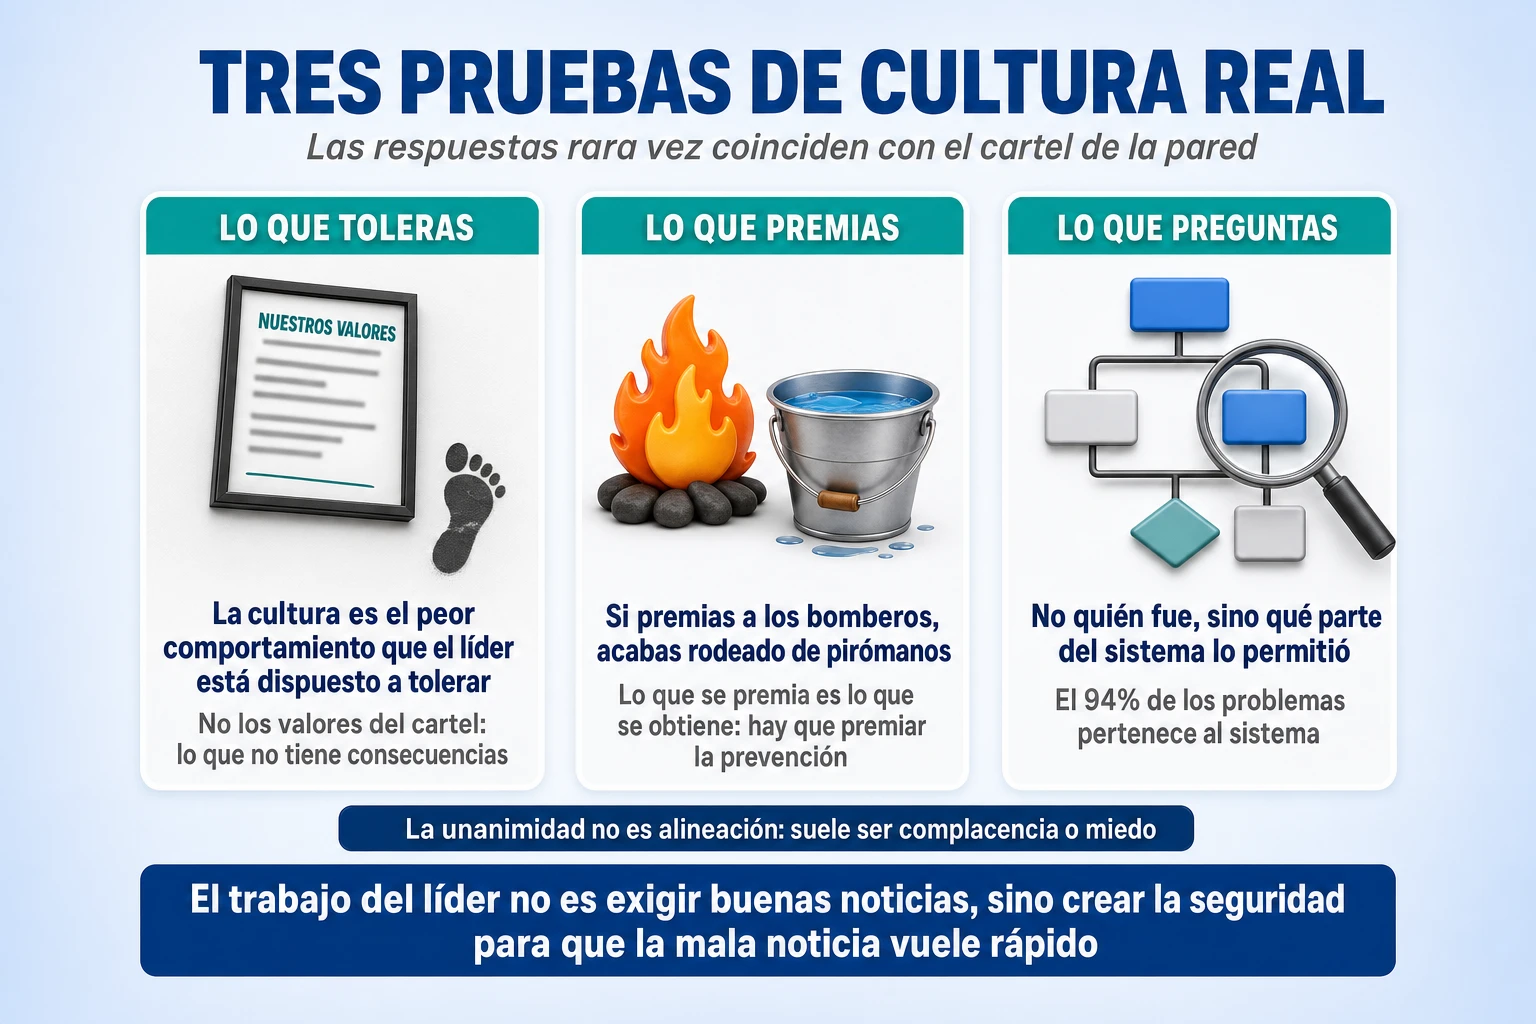
Gestión del cambio: cómo se cruza cada umbral sin romper el equipo
Todo lo anterior describe cambios, y los cambios tienen un coste humano que la literatura del escalamiento suele tratar como un detalle de implantación cuando es, con frecuencia, lo que decide si la implantación ocurre. Cada vez que una empresa cruza un umbral, alguien que era imprescindible deja de serlo, alguien que decidía deja de decidir y alguien que conocía todas las caras deja de conocerlas. Greiner lo observó en su revisión de 1998 con una franqueza poco habitual: la mayor resistencia al cambio aparece arriba, y los ejecutivos que salen en cada transición no se van por ser malos gestores sino porque ya no encajan con lo que la empresa necesita a continuación. Adizes es todavía más directo con el paso de la etapa Go-Go a la adolescencia: el fundador aparece a menudo como el obstáculo, y conviene traer a alguien de fuera precisamente entonces. Y Marcos lo describe desde dentro: pasar de una etapa a la siguiente exige desaprender todo lo que te llevó hasta ahí, y la mayoría de los fundadores no están dispuestos a desaprender lo que funcionó.
Lo que de verdad dice Kotter, sin el mito del 70%
El marco más usado para gestionar un cambio organizativo sigue siendo el de John Kotter, publicado en Harvard Business Review en 1995 y en forma de libro en 1996, con ocho pasos: crear sentido de urgencia, formar una coalición que guíe el cambio, formular una visión y una estrategia, comunicarla, eliminar los obstáculos que impiden actuar, generar victorias a corto plazo, consolidar y seguir acelerando, y anclar el cambio en la cultura. Este blog tiene un artículo dedicado a por qué fallan las transformaciones y cómo usar Kotter y ADKAR, así que aquí basta con dos observaciones. La primera es que la estadística que acompaña siempre a Kotter, la de que el 70% de las transformaciones fracasan, no está en su artículo de 1995, donde lo que escribió es que de más de cien empresas que había observado unas pocas habían tenido mucho éxito, unas pocas habían fracasado del todo y la mayoría estaba en un punto intermedio con una clara inclinación hacia abajo; el 70% lo pusieron en circulación otros autores sin base empírica y Mark Hughes demostró en 2011 que no existe evidencia válida que lo sostenga. Conviene saberlo para no construir la urgencia sobre una cifra falsa. La segunda es que Kotter revisó su propio modelo en 2014 con Accelerate: en lugar de ocho pasos secuenciales, ocho aceleradores que operan a la vez, impulsados no por un pequeño grupo de responsables del cambio sino por un ejército de voluntarios, y sobre un sistema operativo dual en el que la jerarquía gestiona el día a día y una red más ágil mueve la estrategia. Para una empresa que escala, esa segunda versión es la útil, porque el escalamiento no es un proyecto con fecha de fin sino una secuencia de transiciones.
La gente no se resiste al cambio: se resiste a que la cambien
La frase, atribuida habitualmente a Peter Senge aunque nadie ha localizado la página, resume lo que la experiencia confirma: la resistencia al cambio casi nunca es por falta de capacidad técnica sino por miedo a la incertidumbre y por falta de claridad sobre lo que se espera. Chip y Dan Heath lo dicen en Switch con una fórmula que se ha hecho popular: lo que parece resistencia es a menudo falta de claridad. Su modelo distingue la mente racional (el jinete), la mente emocional (el elefante) y el entorno (el camino), y propone trabajar los tres: dar instrucciones concretas al jinete en lugar de principios, dar al elefante una razón para moverse y hacer el cambio lo bastante pequeño como para no asustarlo, y allanar el camino cambiando el entorno y creando hábitos. Aplicado a una empresa que pasa de 40 a 100 personas, eso se traduce en tres prácticas. La primera es explicar el porqué antes que el qué: por qué hace falta una reunión diaria, por qué el fundador ya no aprobará los presupuestos, por qué se contrata a un director financiero de fuera; las personas aceptan decisiones que entienden aunque no las compartan, y rechazan las que no entienden aunque sean buenas. La segunda es implicar a los afectados en el diseño: la gente no se opone a un proceso que ha ayudado a dibujar, y además lo dibuja mejor que quien no lo ejecuta. La tercera es comunicar lo que no cambia con la misma claridad que lo que cambia, porque en una transición el equipo rellena el silencio con lo peor que imagina.
Sobre la comunicación hay una regla que Lencioni, Molly Graham y Reid Hoffman formulan cada uno a su manera y que conviene tomar al pie de la letra: no se puede comunicar de más. Lencioni fija en The Advantage tres condiciones para que un mensaje baje por una organización: que todos los directivos lo cuenten igual, que lo cuenten rápido y que lo cuenten en vivo, en persona, no por correo; y propone que el equipo directivo responda del mismo modo a seis preguntas antes de comunicar nada: por qué existimos, cómo nos comportamos, qué hacemos, cómo vamos a tener éxito, qué es lo más importante ahora mismo y quién hace qué. Graham, desde su experiencia en Google y Facebook, insiste en que la visión y los valores no se pueden repetir demasiadas veces. Y Hoffman describe la transición que explica por qué: en algún punto entre la tribu y la aldea, la comunicación pasa de ser un diálogo (el fundador habla con cada uno) a ser una difusión (el fundador habla a todos), y lo que antes se entendía en una conversación ahora hay que escribirlo, repetirlo y comprobar que ha llegado. La mayoría de los fundadores comunican un cambio una vez, en una reunión, y creen que está comunicado. Está anunciado, que es otra cosa.
Qué comunicar en cada transición
Cada umbral del mapa tiene su propia conversación difícil, y conviene tenerla antes de que la organización la tenga por su cuenta. Al pasar de 10 a 50, la conversación es con los primeros empleados, que han sido socios de hecho y van a tener un jefe que no es el fundador: hay que decirles qué ganan (un responsable que tiene tiempo para ellos, cosa que el fundador ya no tenía) y qué pierden (el acceso directo), y hay que decidir con honestidad cuáles de ellos pueden ser ese jefe y cuáles no, en lugar de ascenderlos por lealtad. Al pasar de 50 a 150, la conversación es con los mandos nombrados en la fase anterior, que van a tener por encima a profesionales de fuera, un director financiero o de operaciones que cobra más que ellos y no conoce la historia: la transición más difícil del ciclo, según Adizes, y la que más gente buena expulsa cuando se hace sin explicar que el objetivo no es sustituir a nadie sino añadir lo que nadie de dentro sabe hacer. Al pasar de 150 a 500, la conversación ya no es con personas sino con la organización, y el instrumento es el que proponía Jack Stack: enseñar los números, para que la gente que ya no conoce al fundador entienda por qué se toman las decisiones y pueda tomar las suyas. Y en todas las transiciones hay una regla de compensación que Harnish y Ross resumen como equidad en lugar de igualdad: la estructura de retribución tiene que ser transparente y coherente, con diferencias explicables entre quien rinde poco, bien y mucho, porque nada rompe un equipo en una transición más rápido que descubrir que las reglas del dinero no son las que se contaron.
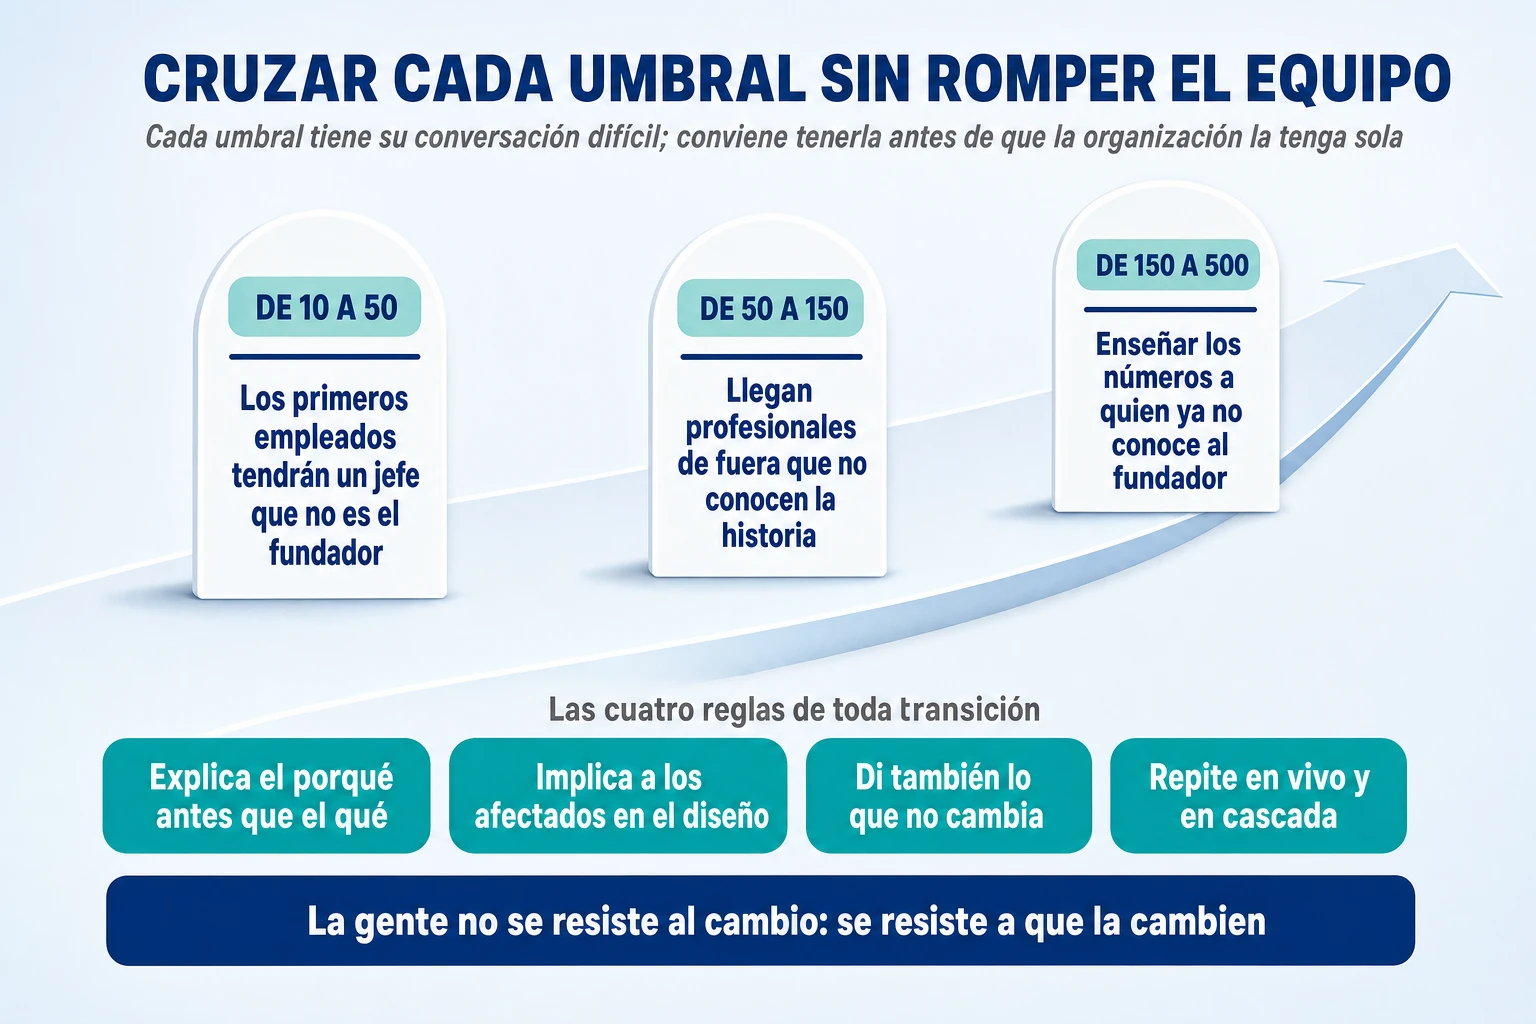
La matriz completa: qué cambia en cada dimensión en cada fase
Las secciones anteriores han recorrido las dimensiones una a una; esta las cruza con las fases, porque la tesis del artículo es que el escalamiento fracasa cuando se cambia una dimensión y no las demás, y la única manera de ver eso es ponerlas juntas. La matriz es una síntesis propia a partir de todo lo anterior. Cada celda dice, en pocas palabras, qué tiene que estar funcionando en esa dimensión para que la empresa pueda cruzar el umbral siguiente; no describe lo que pasa en la fase, sino lo que hay que haber construido antes de salir de ella. Se lee por columnas para saber qué toca ahora, y por filas para ver cómo evoluciona cada dimensión.
| Dimensión | 1. Arranque (1-10) | 2. Primer equipo (10-50) | 3. Profesionalización (50-150) | 4. Escalamiento (150-500) | 5. Institución (500+) |
| Líder | Hace de todo y vende; aprende del cliente a diario | Líder de un equipo: entrega áreas enteras y deja de ser el único que decide | Líder de líderes: dirige a través de mandos; decide si sigue como director general | Arquitecto del sistema: diseña la organización, fija la estrategia, guarda la cultura | Satélite: el día a día funciona sin él; estrategia, cultura e innovación |
| Personas | Generalistas con tolerancia a la ambigüedad; cada contratación cambia la cultura | Primera capa de mandos formada, no solo nombrada; ficha de puesto por resultados | Jugadores A en finanzas, operaciones y personas; tabla de funciones sin huecos ni duplicados | Formación continua de mandos; compromiso medido por equipo; prueba del guardián en puestos clave | Cantera de directivos; sucesión planificada; densidad de talento como política |
| Estrategia | Encontrar quién paga de forma repetible; una cabeza de playa | Cliente núcleo en 25 palabras; lista de dejar de hacer; promesas medibles | Plan de una página; siete estratos; beneficio por X; decisiones reversibles delegadas | Gran meta a largo plazo; nichos adyacentes; disciplina en el ritmo de crecimiento | Preservar el núcleo y renovar: balas antes que cañonazos; alianzas |
| Marketing y ventas | El fundador vende; validar el 40% de muy decepcionados; un canal probado | Dos comerciales a la vez; primer manual de ventas; acuerdo marketing-ventas; indicadores de embudo | Director comercial cuando dos hacen cuota; prospección, cierre y éxito del cliente separados; retención medida | Organización comercial por segmentos; varios bucles de crecimiento; política de clientes que se rechazan | Marca; promesa con garantía; precio como palanca estratégica |
| Ejecución | Reunión diaria; conversación directa; sin procesos escritos todavía | Semanal y trimestral; tres rocas; indicadores visibles; procesos nucleares escritos y con dueño | Ritmo completo; número crítico; un proceso revisado cada trimestre; una sola D por decisión | Unidades con dueño; estandarizar antes de automatizar; retirar controles que ya no protegen | Sistema dual: jerarquía para operar, red para cambiar |
| Caja | Sobrevivir: cobrar antes, pagar después; previsión semanal | Alguien que controle el dinero; previsión a 13 semanas; condiciones de pago en los contratos nuevos | Ciclo de caja medido en cuatro tramos; tasa de crecimiento autofinanciable conocida; colchón de dos meses | Margen bruto como indicador central; eficiencia laboral cerca de 2; precio revisado cada trimestre | Rentabilidad consistente; ingresos recurrentes; libros abiertos |
| Cultura | Implícita: lo que hace el fundador | Descubierta y escrita: tres a cinco valores que pasan la prueba; lo que se tolera, explícito | Rituales y seguridad psicológica como norma; incentivos de equipo; sin genios insoportables | Cultura como sistema de control; valores en contratación y despido; auditar lo que se tolera | Núcleo que no cambia; mentalidad de dueño sostenida con propiedad |
Cómo leerla: la fila que va por detrás es la que decide
La matriz sirve para una cosa que la mayoría de los fundadores no hace: comprobar si todas las dimensiones de su empresa están en la misma columna. Lo habitual es que no. Una empresa de 80 personas tiene, con frecuencia, las ventas en la columna 3 (hay director comercial y especialización), la ejecución en la columna 2 (hay reuniones, pero no hay número crítico ni procesos con dueño), la caja en la columna 1 (la previsión es la cuenta bancaria) y el líder en la columna 2 (dirige a través de mandos, pero todas las decisiones difíciles siguen pasando por él). Esa empresa no está en la fase 3; está en la fase 2 con el coste de la 3, que es exactamente la situación que Harnish llama ser grande pero no lo bastante, y que Flamholtz mide con sus dolores de crecimiento. Y la regla para decidir qué atacar primero es simple: la dimensión que va más atrás es la que limita a todas las demás, porque el escalamiento es un problema de secuencia. Contratar un director comercial brillante en una empresa cuya caja está en la columna 1 produce un director comercial brillante que vende lo que la caja no puede financiar.
Autodiagnóstico: en qué fase está tu organización, no tu facturación
Siete preguntas, una por fila, bastan para situar la empresa con honestidad. Conviene que las responda el equipo directivo por separado y se comparen las respuestas, porque la diferencia entre lo que cree el fundador y lo que creen sus directores es, en sí misma, el primer dato.
- Líder. Si el fundador desapareciera treinta días, ¿qué decisiones se quedarían sin tomar? Si la respuesta incluye precios, contrataciones o pagos, la empresa está en la columna 1 o 2 por mucha gente que tenga.
- Personas. ¿Cuántas funciones de la tabla tienen el mismo nombre al lado, y cuántas no tienen ninguno? Más de dos repeticiones o un hueco es columna 2.
- Estrategia. ¿Puede un empleado cualquiera explicar en dos minutos a quién vende la empresa y a quién no? Si no, no hay estrategia que escalar.
- Marketing y ventas. ¿Qué porcentaje de las ventas del último año se cerró sin que el fundador participara? Por debajo del 50%, columna 1 o 2.
- Ejecución. ¿Hay un número que todo el equipo directivo pueda decir de memoria y que diga si el trimestre va bien? Si cada director cita uno distinto, columna 2.
- Caja. ¿Sabe el director general cuántos días tarda un euro gastado en volver, y cuánto puede crecer la empresa sin financiación externa? Dos noes es columna 1.
- Cultura. ¿Cuál es el peor comportamiento que ha tenido lugar en los últimos tres meses sin consecuencias? Si cuesta responder, no es porque no haya ocurrido.
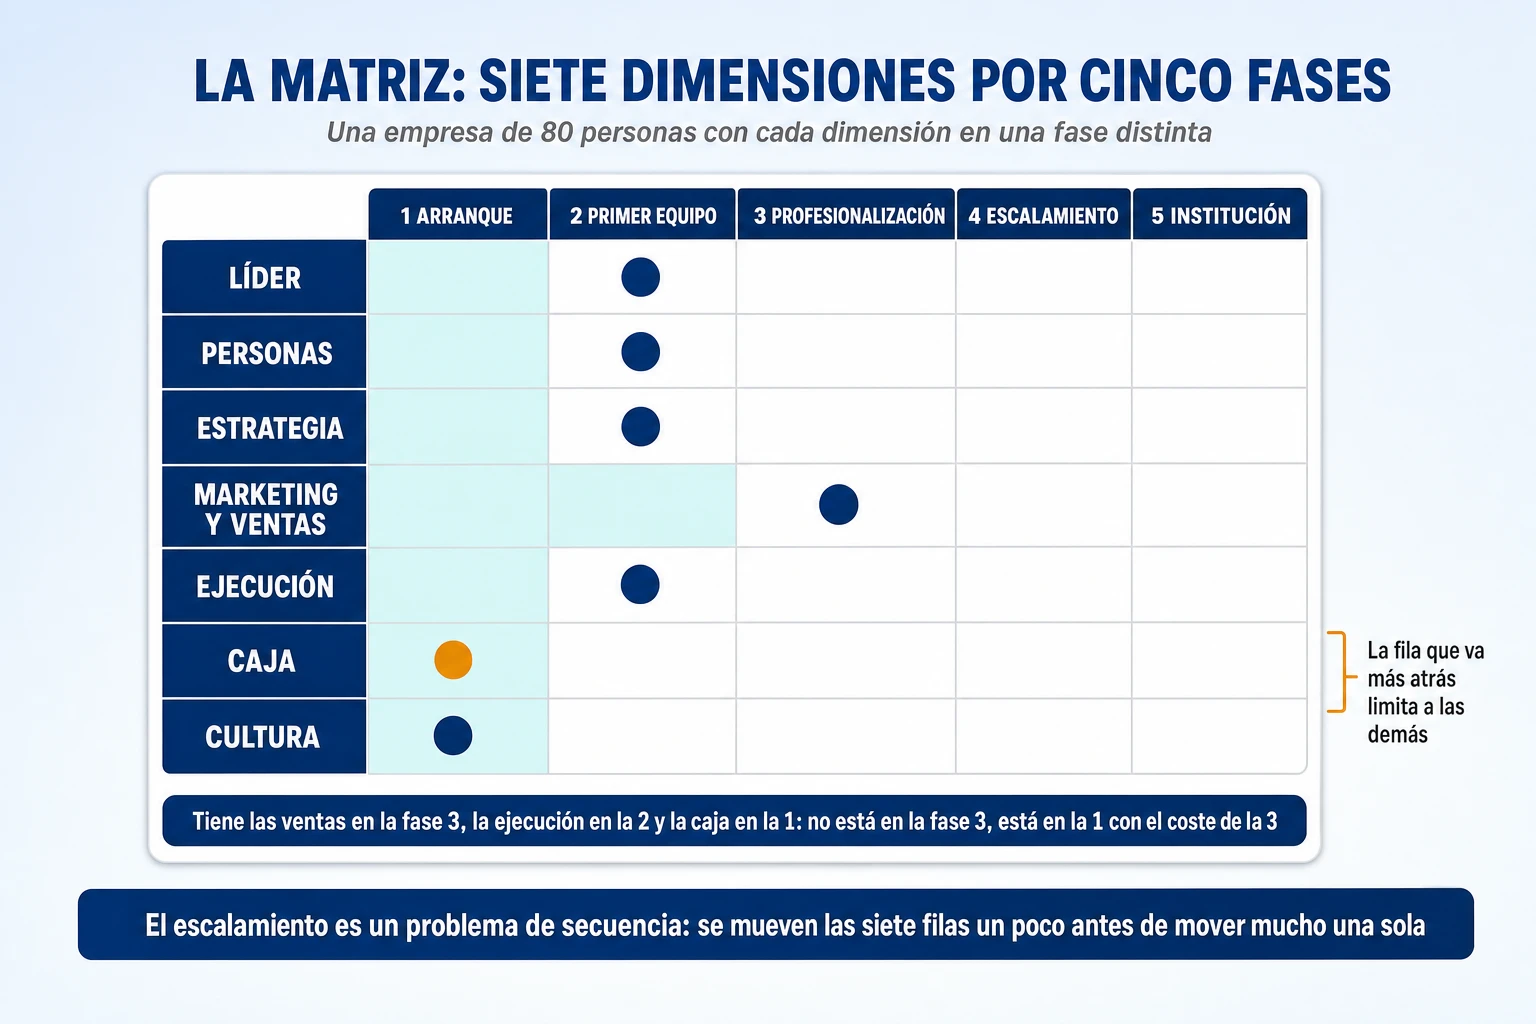
Las trampas del escalamiento y la señal temprana de cada una
Las trampas del escalamiento tienen dos propiedades que las hacen peligrosas: casi todas son consecuencia de algo que funcionó, y casi todas se detectan tarde porque sus primeros síntomas parecen éxito. Lo que sigue es un catálogo de las diez que más veces se repiten, con el autor que mejor las describió y, sobre todo, con la señal que las delata antes de que sean caras. Los diez dolores de crecimiento de Flamholtz, vistos en la sección de modelos, son el cuestionario general; estas son las causas que suelen estar detrás de ellos.
- Escalar antes de encajar. Contratar, gastar en captación o montar estructura antes de haber comprobado que el mercado quiere lo que se vende; la trampa del 70% de Startup Genome. Señal temprana: el ciclo de venta se alarga, muchas operaciones no se cierran y los clientes nuevos no recomiendan. Cuando aparece, la respuesta no es más comerciales sino menos, y más tiempo con los clientes que ya hay.
- El fundador bombero. El director general sigue resolviendo personalmente cada problema porque lo hace bien y rápido, y el equipo aprende a esperar el rescate; es la trampa del fundador de Adizes y el disminuidor accidental de Wiseman. Señal temprana: la agenda del fundador está llena de reuniones que no convocó él y su equipo le trae problemas sin soluciones. La prueba de las dos semanas sin conectarse lo confirma.
- Crecer más rápido que la caja. El síndrome de omnipotencia de Churchill y Lewis: la empresa es rentable y se queda sin dinero porque el crecimiento consume más circulante del que genera el beneficio. Señal temprana: el saldo bancario baja mientras la facturación sube, el descubierto se usa todos los meses y se estira a los proveedores sin acuerdo. Calcular la tasa de crecimiento autofinanciable es la vacuna.
- Ascender por lealtad y contratar por prisa. Los primeros empleados se convierten en jefes sin tener talento ni ganas de dirigir, y los huecos se cubren con quien está disponible; la Ley de Packard de Collins. Señal temprana: la proporción de asientos clave ocupados por la persona adecuada empieza a bajar antes que cualquier otro indicador, y la gente buena de la fase anterior se va.
- Automatizar el caos. Comprar un sistema para ordenar un proceso que nadie ha descrito, y codificar el desorden. Señal temprana: nadie puede explicar el proceso en una página sin decir «depende», y la implantación lleva meses porque cada reunión descubre una excepción nueva.
- Copiar a los grandes. Adoptar la cultura de Google, la estructura de Amazon o el sistema de compensación de un competidor porque a ellos les funcionó; Harnish y Ross lo llaman el error número uno en retribución, y vale para todo. Señal temprana: las iniciativas se justifican por quién las hace en lugar de por qué problema resuelven aquí.
- Financiar a los clientes. Aceptar plazos de cobro largos y descuentos sin contrapartida para cerrar ventas, con lo que cada cliente nuevo consume caja y margen. Señal temprana: la banda de precios reales por cliente es más ancha de lo que el director general cree, y los días de cobro suben un poco cada trimestre sin que nadie lo haya decidido.
- Incentivos cruzados. Ventas pagada por facturar, producción por volumen, servicio por cerrar incidencias rápido, y los tres se pelean cada semana; el mecanismo de Wells Fargo a pequeña escala. Señal temprana: la reunión semanal se dedica a conflictos entre departamentos en lugar de a problemas con clientes, y cada área cumple sus objetivos mientras la empresa incumple los suyos.
- La burocracia prematura. Responder a cada problema con un control nuevo hasta que los procedimientos pasan por delante de la resolución de problemas, en palabras de Greiner, en una empresa que todavía no tiene el tamaño que justifica tantos controles. Señal temprana: un cambio pequeño necesita varias firmas y varias semanas, y la gente con iniciativa deja de tenerla.
- La persecución indisciplinada de más. Abrir mercados, líneas y proyectos porque el éxito invita a ello, hasta superar la capacidad de la organización para absorberlos; la segunda etapa del declive según Collins, que insiste en que las empresas no caen por complacencia sino por sobreextenderse. Señal temprana: la lista de dejar de hacer está vacía desde hace más de un año y la de prioridades del trimestre tiene más de cinco entradas.
Hay una trampa transversal que no está en la lista porque es la que las produce todas: cambiar una sola dimensión. La empresa que detecta el problema de caja y contrata un director financiero sin tocar las condiciones de venta, la que instala el ritmo de reuniones sin cambiar quién decide, la que escribe los valores sin cambiar lo que tolera. Cada una de esas acciones es correcta y cada una, sola, fracasa, porque la dimensión que no se tocó la deshace. Las trampas se evitan de la misma manera que se cruzan los umbrales: moviendo las siete filas de la matriz, aunque sea poco, antes de mover mucho una sola.
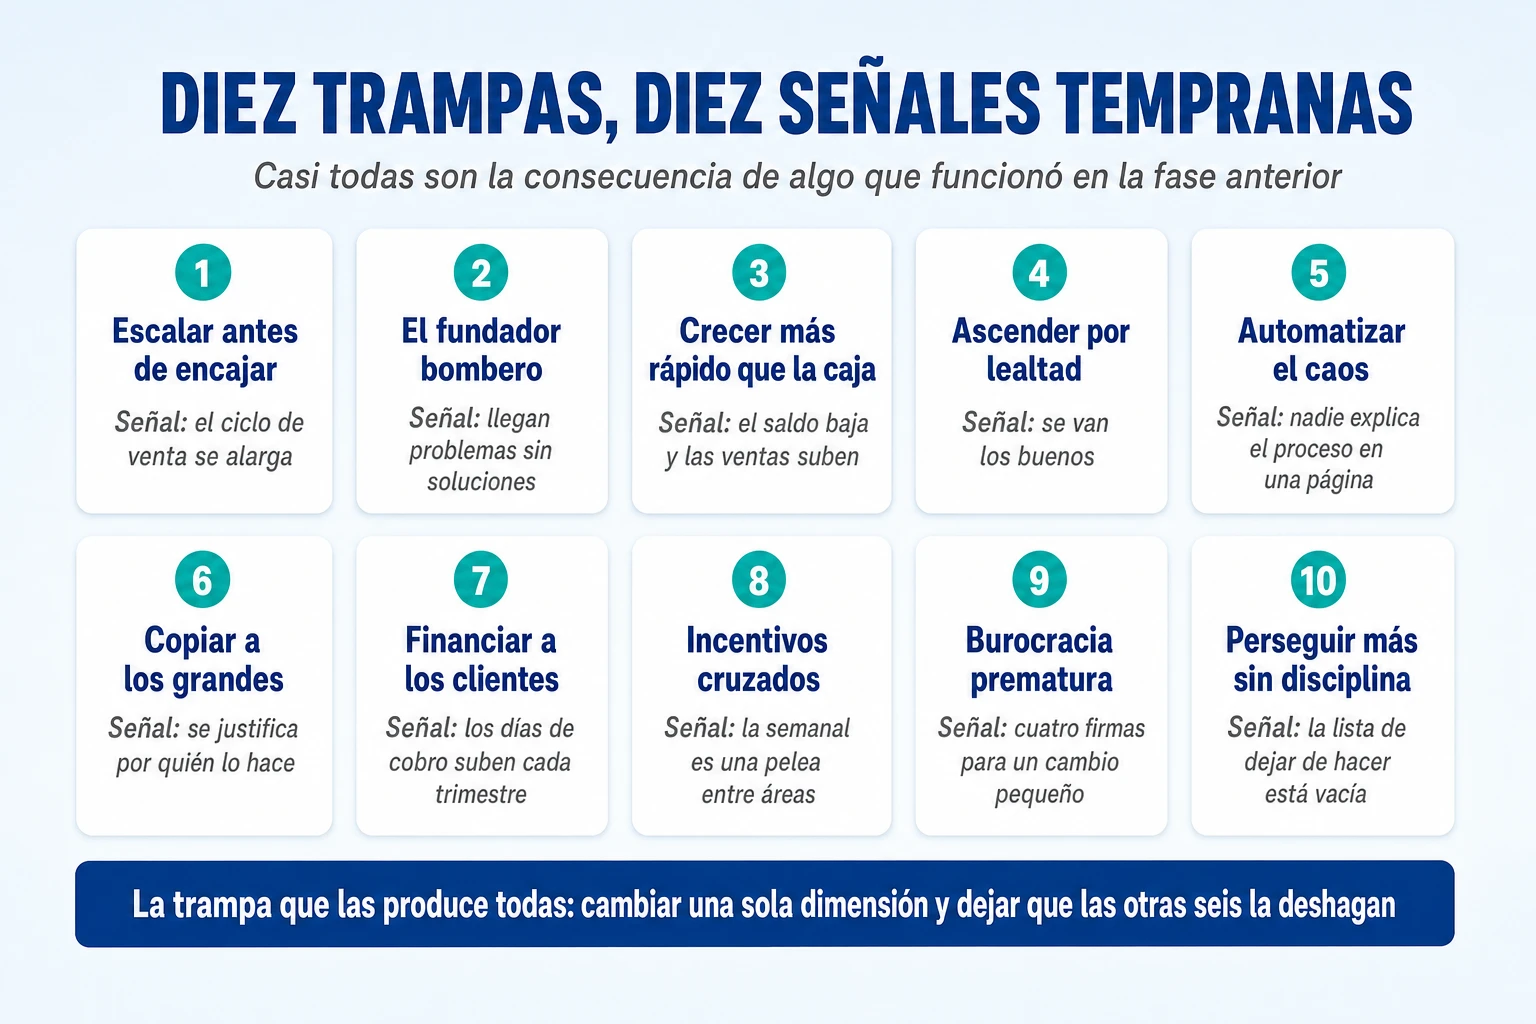
Por dónde empezar: un plan de noventa días
Un artículo como este corre el riesgo de dejar al lector con la sensación de que hay que cambiarlo todo a la vez, y eso es falso: hay que mover todas las dimensiones, pero poco, y en un orden. Lo que sigue es un plan de noventa días para una empresa de entre 20 y 150 personas, en tres bloques de treinta, con lo que tiene que estar funcionando al final de cada uno y, sobre todo, la prueba de que lo está. Está pensado para que lo ejecute el equipo directivo con las reuniones que ya tiene, sin consultores y sin software nuevo. Si la empresa es más pequeña, se puede comprimir; si es más grande, el primer bloque ya dirá por dónde empezar.
Días 1 a 30: saber dónde se está
El primer mes no cambia nada; mide. Y mide cinco cosas, en este orden. Primero, la fase: el equipo directivo responde por separado a las siete preguntas del autodiagnóstico y al cuestionario de diez dolores de Flamholtz, y se comparan las respuestas; la dispersión entre lo que ve el fundador y lo que ven sus directores es el primer resultado. Segundo, la caja: se calculan los días de cobro, de inventario y de pago, el ciclo de conversión de efectivo y la tasa de crecimiento autofinanciable con el método de Churchill y Mullins, y se monta la previsión a trece semanas, aunque la primera versión sea una hoja de cálculo tosca. Tercero, las personas: se rellena la tabla de funciones con el nombre, los indicadores y el resultado de cada una, y se anotan las casillas repetidas y las vacías. Cuarto, el cliente: se hace la pregunta del 40% a los veinte clientes más recientes y se calcula qué porcentaje de las ventas del último año se cerró sin el fundador. Quinto, la rentabilidad: se calcula la ratio de eficiencia laboral y se dibuja la banda de precios reales por cliente. Al final del mes hay una página con esas cifras y una columna de la matriz marcada por dimensión. La prueba de que el bloque está hecho es que el equipo directivo entero puede decir de memoria el ciclo de caja de la empresa y cuántas funciones no tienen dueño.
Días 31 a 60: instalar el ritmo y elegir
El segundo mes instala la cadencia y toma las tres decisiones de estrategia que no admiten más espera. La cadencia primero: reunión diaria de diez minutos con todo el equipo directivo a hora fija, semanal de hora y media con indicadores en pantalla, y la primera trimestral en el calendario; cada reunión termina con la lista de quién hace qué y para cuándo. Después, las tres decisiones. Un número crítico para el trimestre, elegido por la dimensión que el primer mes mostró más atrasada (si es la caja, días de cobro; si es la ejecución, entregas a tiempo; si son las ventas, operaciones cerradas sin el fundador), y tres rocas, no cinco, con un responsable cada una. El cliente núcleo en 25 palabras, con la emoción incluida, y la primera lista de dejar de hacer con al menos una línea de producto, un tipo de proyecto y un cliente. Y los valores, descubiertos por un grupo de Marte de cinco a siete personas sin la dirección, pasados por la prueba de la desventaja competitiva. En paralelo, la decisión financiera más barata y de mayor impacto: nuevas condiciones de pago en todos los contratos nuevos (anticipo, plazos más cortos, descuentos solo con contrapartida). La prueba de que el bloque está hecho es que la reunión diaria se ha celebrado veinte días seguidos sin el fundador en al menos cinco de ellos, y que cualquier directivo puede recitar el número crítico y las tres rocas.
Días 61 a 90: delegar con estructura y escribir el primer proceso
El tercer mes mueve al fundador. Se eligen las diez decisiones que más veces pasan por su mesa y se clasifican: las reversibles se delegan con un nivel explícito (investiga e informa, hazlo e informa, o hazlo) y una sola persona que decide; las dos o tres irreversibles se quedan arriba con un proceso de deliberación. Se impone la regla de las tres opciones y una pregunta de sí o no, y se mide cuántos problemas llegan al despacho del director general en la última semana del mes frente a la primera. Se escribe, en una página y con su dueño, el proceso nuclear que más cruza departamentos (casi siempre, de la venta a la entrega), y se ejecuta a mano, igual por todo el mundo, sin comprar nada. Se celebra la primera sesión mensual de formación de mandos, con las conductas de un buen jefe como programa. Y se revisa la compensación de ventas para que premie clientes que se quedan, no firmas. La prueba final del plan es la que proponen Marcos y Harnish: el fundador se toma, entre el día 80 y el 90, al menos una semana sin conectarse, y al volver cuenta cuántas llamadas recibió y cuántas decisiones le esperaban. El número no importa tanto como la comparación con lo que habría pasado noventa días antes, y es el punto de partida del siguiente trimestre.
| Bloque | Qué tiene que estar funcionando | Prueba de que está hecho |
| Días 1-30: medir | Fase diagnosticada por dimensión; ciclo de caja, tasa autofinanciable y previsión a 13 semanas; tabla de funciones; prueba del 40%; eficiencia laboral y banda de precios | El equipo directivo dice de memoria el ciclo de caja y cuántas funciones no tienen dueño |
| Días 31-60: ritmo y elección | Diaria, semanal y trimestral en marcha; un número crítico y tres rocas; cliente núcleo en 25 palabras; lista de dejar de hacer; valores descubiertos; condiciones de pago nuevas | Veinte diarias seguidas, cinco sin el fundador; cualquier directivo recita número y rocas |
| Días 61-90: delegar y escribir | Diez decisiones clasificadas y delegadas con nivel y responsable; regla de las tres opciones; primer proceso nuclear escrito y ejecutado a mano; formación mensual de mandos; comisiones por clientes que se quedan | Una semana del fundador sin conectarse; menos problemas en su mesa que en el día 1 |
Nada de lo anterior es sofisticado, y esa es la cuestión. Las empresas que cruzan los umbrales no lo hacen porque descubran una herramienta que las demás no conocen, sino porque hacen con disciplina, trimestre tras trimestre, cosas que todo el mundo sabe y casi nadie hace. Marcos lo resume en una frase que sirve de epígrafe a todo el plan: el drama termina cuando empiezan los sistemas.
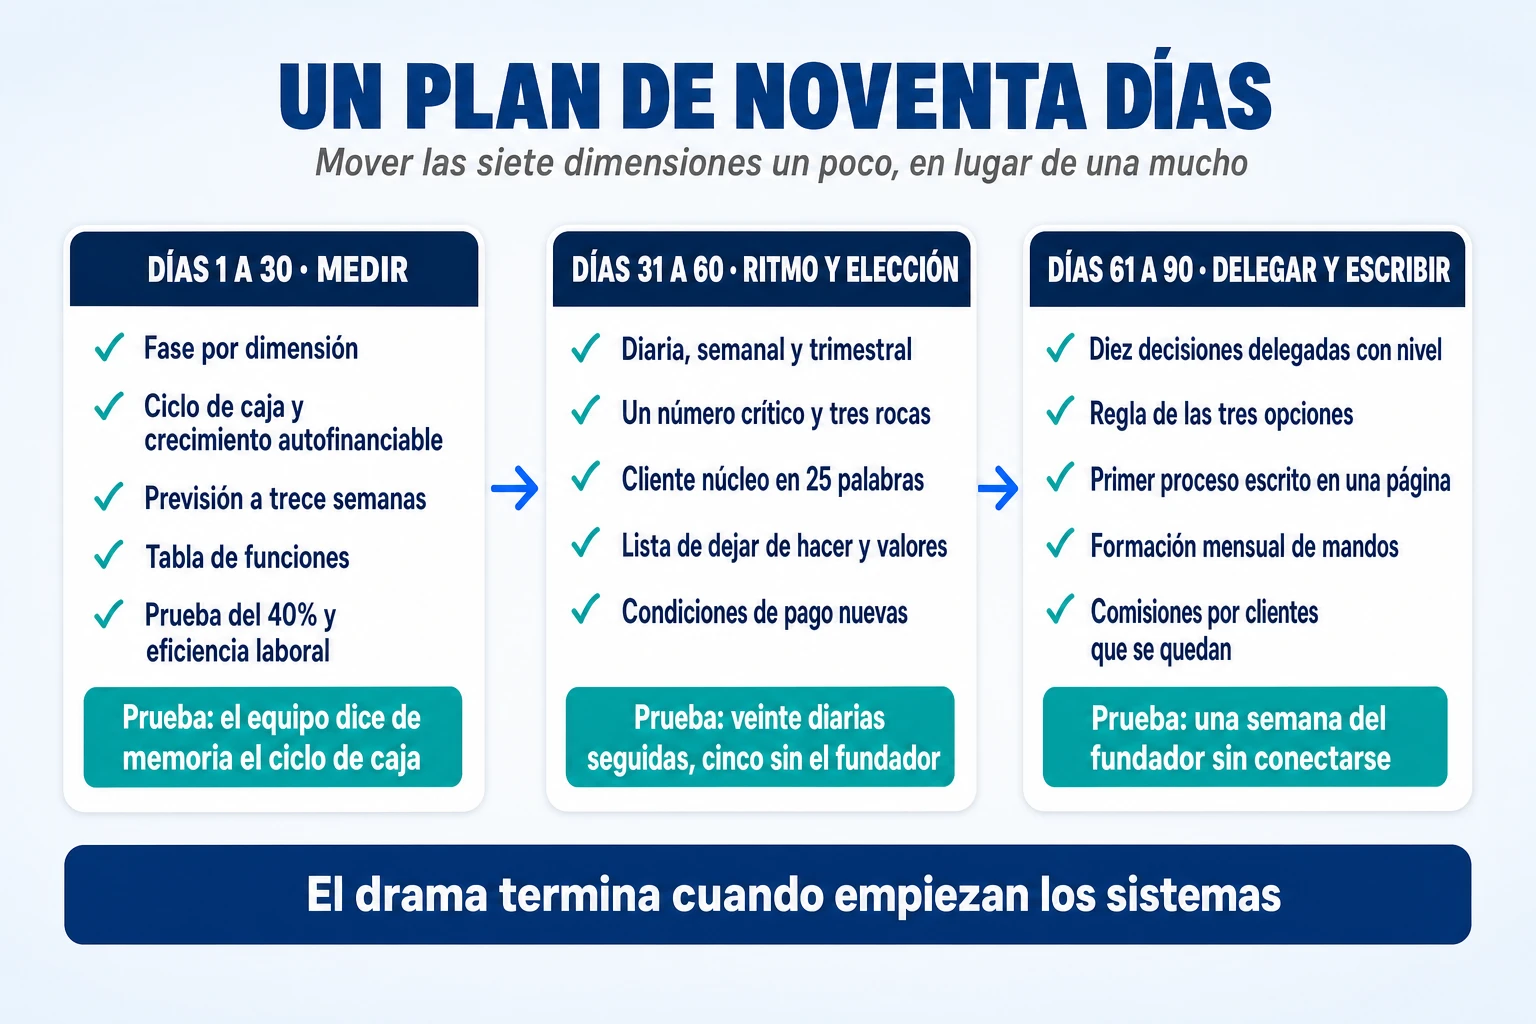
Conclusión: la empresa crece hasta donde llega su líder
Medio siglo de literatura sobre crecimiento empresarial, desde Greiner en 1972 hasta Daniel Marcos en 2026, cuenta la misma historia con palabras distintas: una empresa no crece de forma continua sino a saltos, cada salto exige un sistema operativo nuevo y la mayoría de las empresas se atascan porque intentan dar el salto con el sistema anterior. Lo que cambia en cada umbral no es una cosa sino siete, y están relacionadas en un orden que conviene recordar porque es el orden en que se rompen. La empresa crece hasta donde llega su líder: un fundador que no evoluciona de ejecutor a arquitecto es el techo de todo lo demás. El líder crece hasta donde llegan sus sistemas: sin personas adecuadas en asientos definidos, sin un ritmo que convierta la estrategia en trabajo del lunes, sin una caja que no se agote en el mejor año de ventas, la evolución del líder es un propósito de año nuevo. Y los sistemas valen lo que la cultura tolera: el mejor plan de una página no sobrevive a un comité de dirección donde nadie se atreve a decir que algo no funciona.
Si hay que quedarse con tres ideas, son estas. La primera es que escalar es un problema de secuencia: la dimensión que va más atrás limita a todas las demás, y la prueba de la matriz, hecha con honestidad, dice cuál es. La segunda es que casi todas las trampas son soluciones de la fase anterior que se han quedado, y que por eso cuesta tanto verlas: la cercanía del fundador, la informalidad, el heroísmo, el crecimiento sin freno fueron virtudes antes de ser problemas. La tercera es que nada de lo que hace falta es sofisticado. Una reunión de diez minutos, una tabla con un nombre por función, tres prioridades por trimestre, una previsión de caja a trece semanas, un cliente descrito en 25 palabras, un proceso escrito en una página, una pregunta sobre qué parte del sistema falló. Lo difícil no es saberlo. Lo difícil es hacerlo cuando el teléfono suena y hay un fuego que apagar, y es ahí, exactamente ahí, donde se decide si la empresa escala o solo crece.
En Transformalix ayudamos a empresas que han crecido más rápido que sus sistemas a cruzar el siguiente umbral sin romper el equipo ni la caja: diagnóstico por dimensiones, ritmo de ejecución, procesos con dueño y delegación con estructura. Si tu empresa está en una fase con el coste de la siguiente, hablemos.