En 2004, LEGO perdió más de cinco millones de coronas danesas al día, cerca de un millón de dólares. La empresa que había inventado el juguete de construcción más famoso del mundo vendía cada vez menos, fabricaba miles de piezas que nadie sabía si eran rentables y se había dispersado en parques temáticos, ropa, relojes y videojuegos propios. Sus propios directivos llegaron a dudar de que fuera a sobrevivir como empresa independiente.
Dieciocho años después, en 2022, LEGO ingresaba casi diez veces más, ganaba casi catorce mil millones de coronas y se había convertido en la mayor empresa de juguetes del mundo por ventas. Entre esas dos fechas está uno de los casos de transformación empresarial mejor documentados de las últimas décadas, y su valor para un directivo no está en el resultado final, sino en cómo se consiguió: primero sobrevivir, después volver a lo esencial y solo entonces crecer.
El giro empezó en 2004. En marzo, Kjeld Kirk Kristiansen, nieto del fundador y consejero delegado desde 1979, anunció un plan de choque para salvar la empresa; en octubre cedió la dirección a Jørgen Vig Knudstorp. Knudstorp fue el primer consejero delegado de LEGO que no pertenecía a la familia propietaria: tenía 35 años, había sido consultor de McKinsey y llevaba tres años en la compañía, donde había llegado a ejercer de director financiero en funciones. Su enfoque combinó disciplina financiera, simplificación radical del negocio y una relación nueva con la comunidad de aficionados, y es la columna vertebral de este caso.
Los resultados de la transformación de LEGO entre 2004 y 2022
Antes de entrar en la historia conviene ver la magnitud del cambio. La tabla compara el peor año de la crisis con el último del periodo que analiza este artículo, con las cifras que publicó la propia empresa en sus informes anuales.
| Indicador | 2004 (crisis) | 2022 (consolidación) |
| Ingresos | 6.704 millones de coronas | 64.647 millones de coronas |
| Resultado neto | Pérdida de 1.931 millones | Beneficio de 13.782 millones |
| Margen operativo | −16,7 % | 27,7 % |
| Plantilla media | Unas 5.600 personas (sin los parques) | Unas 23.800 personas |
Detrás de esas cifras no hay un único movimiento brillante. LEGO salió de la crisis gracias a cinco decisiones que se reforzaron entre sí durante casi dos décadas: concentrarse en el núcleo del negocio, gestionar las licencias con disciplina, convertir a los clientes en cocreadores, construir una organización más ágil e innovar dentro de reglas claras. El artículo recorre cómo se tomó cada una, etapa por etapa, y termina con las lecciones que se pueden aplicar en cualquier otra empresa.
Historia de LEGO hasta 2004: el sistema de juego, el fin de las patentes y la diversificación
Para entender por qué LEGO estuvo a punto de desaparecer hay que entender primero qué la hacía distinta. Su ventaja nunca fue un juguete concreto, sino un sistema: piezas que encajan entre sí, se combinan de infinitas maneras y siguen siendo compatibles décadas después. La crisis de 2003 empezó, en buena medida, cuando la empresa olvidó esa idea.
Los orígenes de LEGO: del taller de Billund al ladrillo patentado en 1958
LEGO nació en 1932 en Billund, un pueblo de Dinamarca, como el taller de juguetes de madera del carpintero Ole Kirk Christiansen. El nombre viene de la expresión danesa «leg godt», que significa «juega bien», y resume desde el principio una ambición que iba más allá del objeto: fabricar juguetes de calidad que sirvieran para jugar de verdad. A finales de los años cuarenta la empresa empezó a fabricar ladrillos de plástico, todavía muy lejos del producto que conocemos.
El salto llegó con la segunda generación. Godtfred Kirk Christiansen, hijo del fundador, convirtió el ladrillo en un sistema de juego en el que todas las piezas encajan con todas, y en 1958 la empresa solicitó la patente del diseño con tubos interiores que todavía se usa hoy y que da a las piezas su agarre característico. A partir de ahí, cada caja nueva no competía con las anteriores, sino que las ampliaba: un ladrillo comprado en los años sesenta encaja con uno fabricado hoy. Esa compatibilidad entre generaciones es la propuesta de valor sobre la que se construyó todo lo demás.
Expansión y liderazgo entre 1970 y 1990: las líneas temáticas, la minifigura y los parques Legoland
Durante las décadas siguientes LEGO creció de forma sostenida y se convirtió en sinónimo de juguete de construcción. La aparición de la minifigura y de líneas temáticas como la ciudad, los castillos o el espacio a finales de los setenta añadió algo que el ladrillo solo no tenía: personajes con los que inventar historias. El primer parque Legoland abrió en Billund en 1968, y la empresa se expandió internacionalmente con una posición casi indiscutible en su categoría.
Ese dominio descansaba en parte sobre la protección legal del ladrillo. Mientras estuvieron vigentes las patentes, nadie podía fabricar piezas compatibles, y LEGO podía mantener precios altos y un catálogo relativamente contenido, porque cada pieza se reutilizaba en muchos sets distintos. Las economías de escala venían solas.
El fin de las patentes del ladrillo: competidores compatibles y más baratos
Las patentes básicas del ladrillo caducaron hacia 1978 en Estados Unidos y en la mayoría de los grandes mercados, y la última de Canadá en 1988. A mediados de los ochenta ya había en las tiendas ladrillos compatibles con LEGO a menor precio: Tyco lanzó los suyos en 1984 y ganó en los tribunales a LEGO en 1987, y la canadiense Ritvik presentó ese mismo año 1984 los Mega Bloks, que con el tiempo se convertirían en su principal rival. LEGO intentó durante décadas proteger la forma del ladrillo como marca, y perdió: el Tribunal Supremo de Canadá falló en su contra en 2005 y el Tribunal de Justicia de la Unión Europea, en 2010.
La reacción de LEGO ante esa competencia es la clave de lo que vino después. En lugar de reforzar lo que los imitadores no podían copiar, respondió multiplicando novedades: más sets, más piezas exclusivas y más líneas, con la idea de que la variedad la mantendría por delante. Según contó David Robertson, profesor de Wharton y autor del estudio más completo sobre el caso, tras el frenazo de las ventas en 1993 la empresa llegó a triplicar su oferta de productos sin vender más unidades. La complejidad empezó a crecer más deprisa que el negocio.
| Factor | Con las patentes vigentes | Tras su caducidad (1980-2000) |
| Competencia | Sin piezas compatibles en el mercado | Ladrillos compatibles y más baratos desde mediados de los ochenta |
| Catálogo | Contenido, con mucha reutilización de piezas | Cada vez más amplio, con piezas exclusivas y sets muy específicos |
| Costes de producción | Estables, con economías de escala | Crecientes, por la multiplicación de moldes y referencias |
| Rentabilidad | Alta y estable | Cada vez más irregular, con pérdidas en 1998 y en 2000 |
Las amenazas de 2000 a 2004: videojuegos, licencias de cine y una diversificación acelerada
Con el cambio de siglo, la amenaza principal dejó de ser otro fabricante de ladrillos. Las videoconsolas como PlayStation 2 o Xbox, internet y las franquicias multimedia del tipo de Pokémon competían por el tiempo de juego de los niños, y lo hacían con una ventaja difícil de igualar desde un juguete físico. La propia LEGO lo resumía en sus informes: los niños perdían el interés por los juguetes tradicionales cada vez más pronto.
LEGO respondió con una diversificación acelerada y con las primeras grandes licencias de cine. Star Wars, su primera licencia cinematográfica, llegó a las tiendas en 1999 y Harry Potter en 2001, y las dos funcionaron muy bien, pero generaban ventas que subían y bajaban al ritmo de los estrenos. Al mismo tiempo, la empresa abría nuevos parques en Windsor (1996), California (1999) y Alemania (2002), desarrollaba videojuegos propios y lanzaba líneas alejadas del ladrillo. El resultado, como se verá en el capítulo siguiente, fue un catálogo disperso, unos costes disparados y unas pérdidas que en 2004 pusieron en duda la supervivencia de la compañía.
La crisis de LEGO en 2003-2004: causas internas y externas de las pérdidas
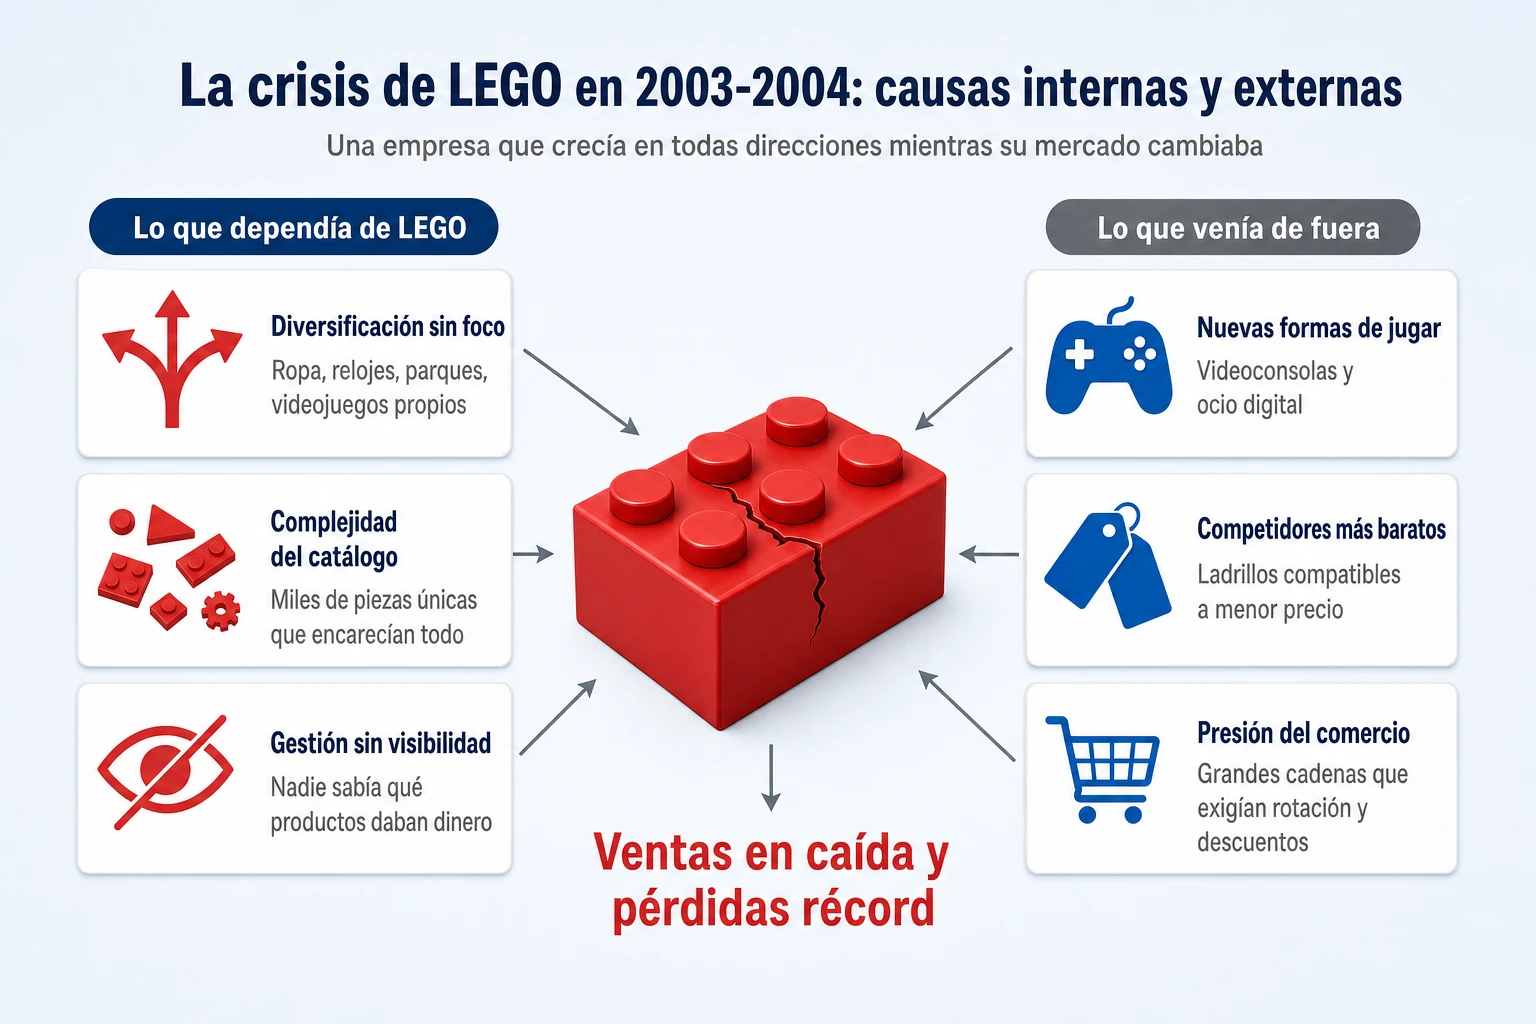
La crisis de LEGO no llegó de golpe, aunque estalló de golpe. Durante años la empresa había ido acumulando decisiones razonables por separado que, juntas, la dejaron sin foco, con costes disparados y sin capacidad de saber qué parte del negocio le daba dinero. Cuando en 2003 las ventas cayeron con fuerza, esa fragilidad quedó a la vista de todos.
La situación financiera de LEGO entre 2002 y 2004: dos años de caída de ventas y pérdidas récord
En dos ejercicios, LEGO perdió un tercio de sus ventas y pasó de ganar dinero a sufrir las mayores pérdidas de su historia. Las ventas del negocio de juguetes cayeron de algo más de 10.100 millones de coronas en 2002 a 6.700 millones en 2004, y el resultado neto pasó de un beneficio de 326 millones a una pérdida de 1.931 millones. Ese año, la empresa perdía de media más de cinco millones de coronas al día.
| Indicador (negocio de juguetes) | 2002 | 2003 | 2004 |
| Ingresos (millones de coronas) | 10.116 | 7.196 | 6.704 |
| Resultado de explotación (millones) | 868 | −1.516 | −1.122 |
| Margen operativo | 8,6 % | −21,1 % | −16,7 % |
| Resultado neto (millones) | 326 | −935 | −1.931 |
La deuda acompañaba a las pérdidas. A finales de 2002 la deuda neta superaba los 3.000 millones de coronas, y a finales de 2004 la sociedad patrimonial de la familia, KIRKBI, tuvo que convertir 800 millones de deuda en un préstamo subordinado a todos los demás acreedores para reforzar la solvencia mientras se ejecutaba el plan de rescate. LEGO no estaba ante un mal año, sino ante la posibilidad real de quedarse sin caja.
Causas internas de la crisis: diversificación sin foco, complejidad del catálogo y gestión sin visibilidad
La primera causa interna fue la dispersión. Para responder a la amenaza de los videojuegos y del ocio digital, LEGO se había extendido en demasiadas direcciones a la vez: cuatro parques Legoland gestionados directamente, relojes, libros y otros productos de estilo de vida, un estudio propio de videojuegos y nuevas líneas que se alejaban del ladrillo. Galidor, una gama de figuras ligada a una serie de televisión, fracasó en Estados Unidos en 2002, y la propia empresa reconoció que sus personajes estaban «demasiado lejos» de lo que se esperaba de LEGO. Ese mismo año sustituyó la marca DUPLO, la de los más pequeños, por otra nueva, LEGO Explore, y las ventas de preescolar cayeron un 37 % en 2003.
Lo más revelador es que la empresa ya conocía el problema. En marzo de 2001, la carta de la dirección del informe anual decía literalmente que LEGO había «perdido el foco» y que iba a volver a su negocio principal, abandonando relojes y edición y reduciendo pérdidas en software y en los parques. Pero nombrar el problema no bastó: la dispersión siguió dos años más, y cuando en 2003 faltó una película de Star Wars que tirara de las ventas de productos licenciados, la caída dejó al descubierto todo lo demás. El caso de LEGO enseña muy pronto que un diagnóstico correcto sin capacidad de ejecutarlo no cambia nada.
La segunda causa fue la complejidad del catálogo, que es la menos visible y la que más dinero costaba. Cada set nuevo tendía a necesitar piezas exclusivas, y cada pieza exclusiva exigía su molde, su planificación, su almacenamiento y su gestión logística. Según los recuentos que recogieron la revista Wired y, años después, David Robertson en su libro sobre la historia de LEGO, el número de piezas distintas llegó a superar las 12.000, el doble que a finales de los noventa, y la paleta pasó de seis colores a más de cincuenta. Muchas de esas piezas se usaban en un único producto, y desarrollar uno nuevo podía llevar hasta dos años.
La tercera causa, y la que explica por qué las dos primeras llegaron tan lejos, fue la falta de visibilidad. La empresa no sabía con precisión qué productos y qué clientes le hacían ganar dinero y cuáles se lo hacían perder, ni tenía indicadores claros para evaluar sus líneas de negocio. Con una estructura jerárquica y lenta, las decisiones se tomaban lejos de la información, y la complejidad crecía sin que nadie tuviera la imagen completa de lo que costaba.
Causas externas de la crisis: nuevos hábitos de juego, competencia más barata y presión del comercio
El entorno tampoco ayudaba. Los niños empezaban a dejar los juguetes tradicionales cada vez más pronto, atraídos por las consolas, los ordenadores y las franquicias de entretenimiento que dominaban la televisión, como Pokémon o Beyblade. El tiempo de juego que antes ocupaban las construcciones pasaba a las pantallas, y LEGO no tenía todavía una respuesta propia que encajara con su identidad.
Al mismo tiempo, la competencia se había endurecido. Los fabricantes de ladrillos compatibles ofrecían productos parecidos a precios más bajos, y el comercio se concentraba en grandes cadenas que exigían rotación rápida, descuentos y novedades constantes para conceder espacio en sus estanterías. La combinación empujaba a LEGO justo hacia donde más le dolía: más lanzamientos, más piezas nuevas y más complejidad, con márgenes cada vez más estrechos.
El diagnóstico de Knudstorp: pérdida de foco, modelo financiero insostenible y desconexión con el cliente
Knudstorp vivió la crisis desde dentro: en 2003 había sido director financiero en funciones y formó parte del equipo que preparó el plan de choque de marzo de 2004. El diagnóstico que guió ese plan identificaba tres fallos estructurales que se alimentaban entre sí. El primero era la pérdida de foco: LEGO había olvidado que su razón de ser era el ladrillo y el sistema de juego que permite combinarlo. El segundo, un modelo financiero insostenible, con costes que crecían mientras los ingresos caían. El tercero, la desconexión con el cliente: la empresa lanzaba productos que no había validado con nadie, no sabía qué clientes le resultaban rentables y firmaba licencias caras cuyas ventas subían y bajaban con la cartelera.
La urgencia la resumió el propio Knudstorp en una frase que recogió años después The Guardian. Según contó el periódico, el nuevo consejero delegado advirtió a sus colegas de que estaban «sobre una plataforma en llamas», que se estaban quedando sin caja y que lo más probable era que la empresa no sobreviviera. No era retórica: con la deuda, las pérdidas y la caída de ventas de aquellos años, LEGO tenía un riesgo real de dejar de existir como empresa independiente.
Ese diagnóstico condujo a la decisión más importante del caso. La transformación no podía depender de encontrar un producto salvador, sino de reconstruir el negocio desde su núcleo: primero detener la hemorragia de caja, después reducir de forma drástica la complejidad y solo entonces volver a crecer, y únicamente en lo que reforzara la esencia de la marca.
El plan de recuperación de LEGO (2004-2008): supervivencia, núcleo rentable y crecimiento
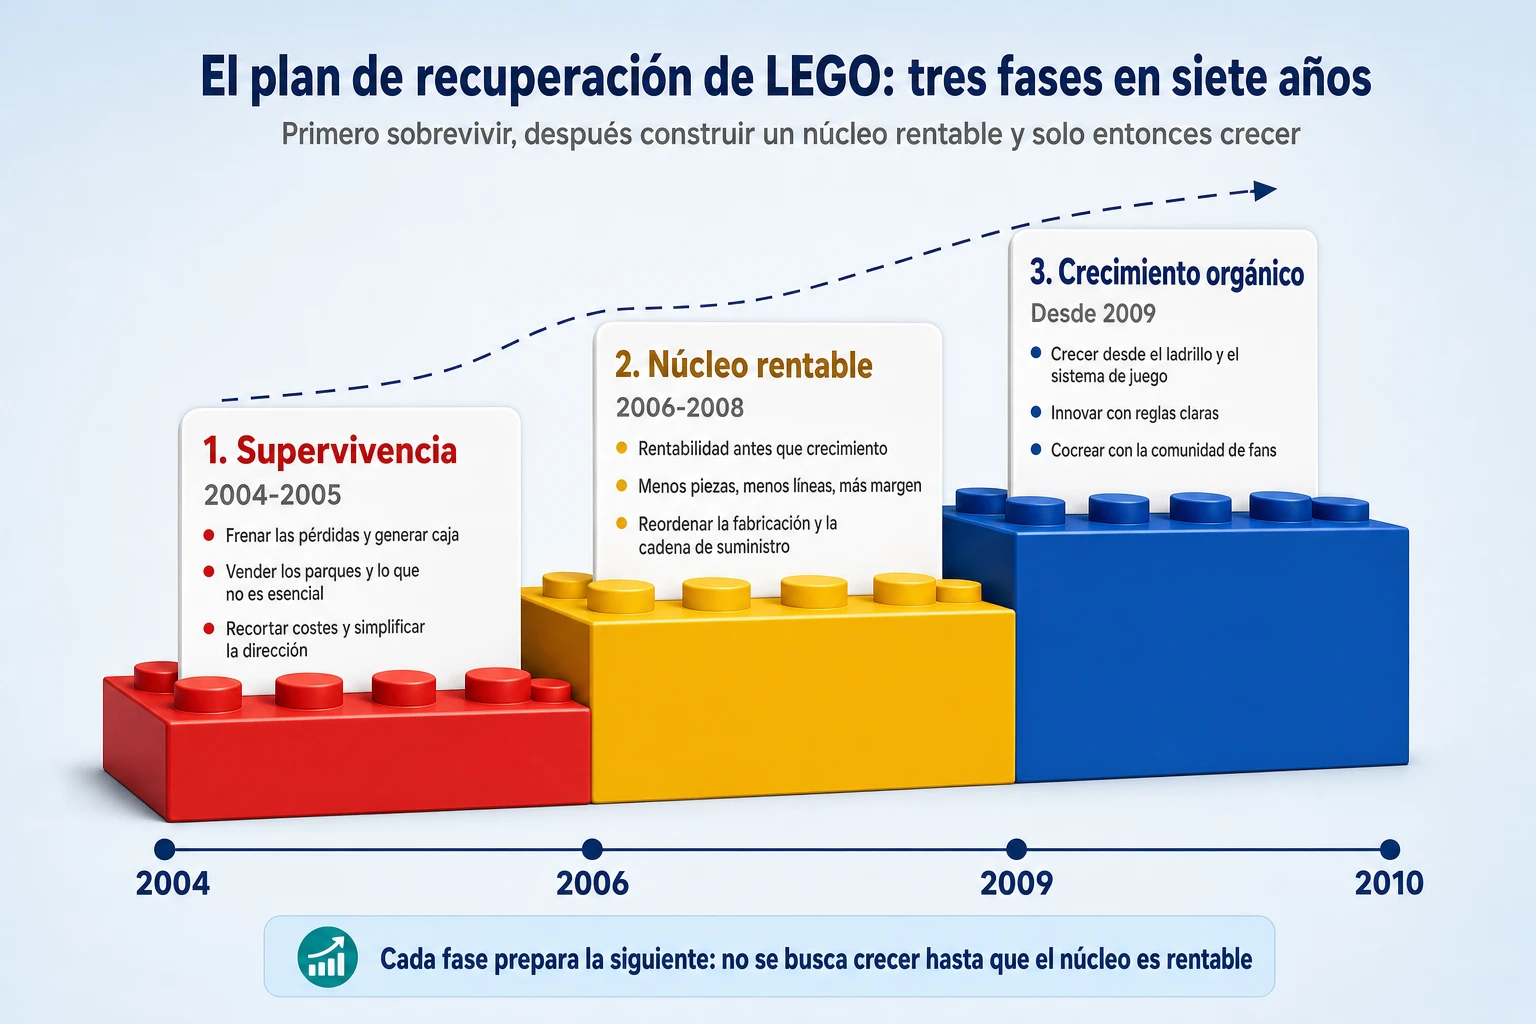
El rescate de LEGO no se basó en un único movimiento salvador, sino en un plan escalonado de siete años que la propia empresa describió en sus informes anuales. Tenía tres fases con un orden deliberado: primero sobrevivir, después construir un núcleo de negocio rentable y solo entonces volver a crecer. Cada fase tenía sus propias prioridades, y la segunda renunciaba de forma expresa a crecer en ventas, algo poco habitual en una empresa que acababa de perder un tercio de su facturación.
Fase 1, supervivencia (2004-2005): frenar las pérdidas y generar caja
El objetivo de la primera fase era sencillo de enunciar y durísimo de ejecutar: detener la hemorragia financiera antes de que se llevara por delante la empresa. El plan de choque de marzo de 2004 fijó tres prioridades: marcar una dirección clara y cambiar de raíz la forma de trabajar, recuperar la competitividad centrándose en la rentabilidad de los clientes, y reducir el riesgo ajustando actividades, costes y activos a unos ingresos más bajos. Dicho de otro modo, LEGO tenía que aprender a ser una empresa más pequeña antes de intentar ser otra vez una empresa grande.
La medida más visible fue la venta de los parques. En julio de 2005 LEGO cerró la venta del 70 % de los parques Legoland al fondo Blackstone, propietario de Merlin Entertainments, por 375 millones de euros, unos 2.800 millones de coronas; LEGO y KIRKBI se quedaron con el 30 % restante de la nueva sociedad. La empresa reconoció que era una decisión que le dolía tomar, pero necesaria para liberar recursos financieros y directivos para la supervivencia del grupo. Gracias a ella y al resto del plan, LEGO pasó de una deuda neta de más de 3.000 millones de coronas en 2002 a tener caja neta positiva a finales de 2005.
El resto del ajuste fue igual de profundo. En 2004 LEGO redujo sus costes de producción y operación en 1.523 millones de coronas, un 20 % menos que el año anterior, y su plantilla en unas 1.000 personas, a las que ofreció un programa de recolocación con apoyo para buscar empleo que aceptaron cerca de 300. Vendió inmuebles y el avión corporativo, cerró fábricas en Suiza y Corea, trasladó producción a la República Checa, cedió los videojuegos y el cine a socios con licencia en lugar de desarrollarlos dentro, y recuperó la marca DUPLO para los más pequeños. También se fijó un objetivo que decía mucho del problema: reducir a la mitad el tiempo de desarrollo de un producto, de hasta 24 meses a un máximo de 12. El primero en recorrer el nuevo circuito, un castillo DUPLO, se desarrolló en nueve meses.
La dirección también cambió de forma. La cúpula quedó reducida a un equipo de seis personas, y en 2004 ese equipo celebró más de 45 reuniones abiertas con empleados en todo el mundo, mientras las ventas diarias se publicaban en la intranet para que todos vieran cómo iba la empresa. En una organización que había tomado decisiones lejos de la información, hacer visible la situación era en sí mismo una forma de cambiarla. En 2005 LEGO volvió a ganar dinero.
Cadena de suministro y capital circulante: inventarios, planificación y rentabilidad por producto
Una parte menos visible del rescate, pero decisiva para recuperar liquidez, se jugó en los almacenes y en la planificación. LEGO se propuso reducir a la vez sus plazos y sus inventarios, y su propio stock bajó de 831 a 712 millones de coronas en 2004, con menos pérdidas por existencias obsoletas que el año anterior. No fue un ajuste aislado: los comercios también estaban reduciendo el inventario de productos LEGO que tenían en sus tiendas, y la empresa tuvo que aprender a vender lo que se iba a consumir de verdad, no lo que podía colocar en los almacenes de sus clientes.
Para conseguirlo cambió varios procesos de fondo. En 2005 implantó cálculos de rentabilidad por producto y por cliente, y un proceso de planificación de la producción más preciso, que permitía ajustar la capacidad a la demanda real en lugar de fabricar por anticipado y esperar a que el mercado absorbiera el producto. Ese mismo año centralizó su distribución europea en la República Checa y mejoró el diálogo con los grandes comercios, que terminaron el año con menos existencias de LEGO pero mejor repartidas, y con una rotación más rápida. En 2006 la empresa dio prioridad a la fiabilidad de las entregas y a la rentabilidad compartida con sus clientes por encima de atender cualquier petición de flexibilidad, y reforzó la gestión de sus grandes cuentas.
La lección se puede trasladar a cualquier empresa que necesite recuperar rentabilidad y caja a la vez. Antes de buscar ventas nuevas, hay cuatro palancas que liberan recursos con rapidez: saber qué productos y qué clientes dejan dinero, dejar de fabricar o comprar por encima de la demanda real, acortar los plazos para necesitar menos existencias y ordenar la distribución para servir mejor con menos stock. Ninguna exige grandes inversiones, pero todas exigen información fiable sobre costes y demanda, que era precisamente lo que le faltaba a LEGO antes de 2004.
Fase 2, núcleo rentable (2006-2008): volver al ladrillo, simplificar el catálogo y reordenar la fabricación
La segunda fase es la más interesante para un directivo, porque contradice la intuición habitual. LEGO anunció que entre 2006 y 2008 no buscaría crecer en ventas, e incluso aceptó que podrían bajar ligeramente, porque la prioridad era que cada línea de producto fuera rentable. La meta a largo plazo era un margen operativo del 13,5 %, y para llegar a ella la empresa se dedicó a podar: en 2006 canceló tres líneas enteras, LEGO BABY, QUATRO y CLIKITS, y fue retirando los productos y referencias menos rentables.
El ataque a la complejidad fue la palanca más rentable de todas. Los diseñadores pasaron a trabajar con una paleta limitada de piezas y colores, y el número de piezas distintas bajó aproximadamente a la mitad, hasta unas 7.000 según los recuentos publicados en 2006. David Robertson lo resumió con un ejemplo: a un diseñador que entra en LEGO se le pide un gran cuartel de policía o un gran camión de bomberos, pero sin usar cualquier pieza o color que se le ocurra, sino una paleta muy limitada. La creatividad no desapareció; se le pusieron límites que la hacían rentable.
El retorno al núcleo se vio también en las ventas. LEGO City, la línea de ciudad que representa como ninguna el juego clásico con ladrillos, duplicó sus ventas entre 2005 y 2007 y llegó a ser el 17 % del total, mientras las líneas que se alejaban del sistema desaparecían. Volver a lo esencial no significaba dejar de innovar, sino innovar sobre aquello que la empresa hacía mejor que nadie.
No todas las decisiones de esta fase salieron bien, y la que no salió es tan instructiva como las que sí. En junio de 2006 LEGO anunció que externalizaría hasta el 80 % de su producción a la empresa Flextronics, con plantas en Hungría, la República Checa y México; dos años después dio marcha atrás y en 2009 volvía a fabricar ella misma la mayoría de sus productos. La empresa explicó que gestionar su propia red de fabricación le daba más flexibilidad y eficiencia, y en sus informes dejó una lección valiosa: externalizar exigía documentar especificaciones y procesos que hasta entonces vivían en «muchas reglas implícitas o no escritas». Lo que parecía una simple decisión de costes resultó tocar un conocimiento que la empresa ni siquiera sabía que tenía.
Cambios organizativos en LEGO: una estructura más plana, comités transversales y diálogo con los fans
La tercera línea del plan no tenía que ver con los números, sino con la forma de trabajar. En 2005 LEGO se propuso crear una organización más plana y con una estructura directiva más simple, y a principios de 2006 se reorganizó en tres divisiones: mercados y productos, comunidad, educación y venta directa, y operaciones. Para que esas divisiones no se convirtieran en compartimentos estancos, creó cuatro comités transversales con capacidad para decidir rápido y cerca del mercado, el más importante de ellos el de marca e innovación, presidido por Knudstorp.
El cambio de fondo fue a quién escuchaba la empresa. En 2004 la orientación al cliente del plan se refería sobre todo a la rentabilidad de los comercios que vendían LEGO; a partir de 2005 la estrategia puso en primer lugar el diálogo directo con los consumidores para impulsar la innovación, con la ambición declarada de que el desarrollo de productos se hiciera «en estrecho diálogo con los fans». Programas como el de embajadores, que invitaba a aficionados adultos a representar a sus comunidades ante la empresa, empezaron a dar forma a esa relación, que en la etapa siguiente se convertiría en una de las grandes ventajas de LEGO.
La curva de valor de LEGO: diferenciarse en un mercado muy competido
Una forma útil de ver el resultado de estas decisiones es la curva de valor, la herramienta que popularizaron W. Chan Kim y Renée Mauborgne en «La estrategia del océano azul». La curva compara cómo se sitúa una empresa frente a sus competidores en los atributos que el cliente valora, y obliga a preguntarse cuáles se elevan, cuáles se reducen y cuáles se crean. Aplicada a LEGO después de la transformación, muestra una empresa que mantiene precio y calidad de gama alta, reduce las piezas exclusivas y la dependencia de las licencias, y eleva o crea atributos que sus rivales no ofrecían: historias propias, valor educativo, una comunidad que participa en el diseño y una oferta pensada para adultos.
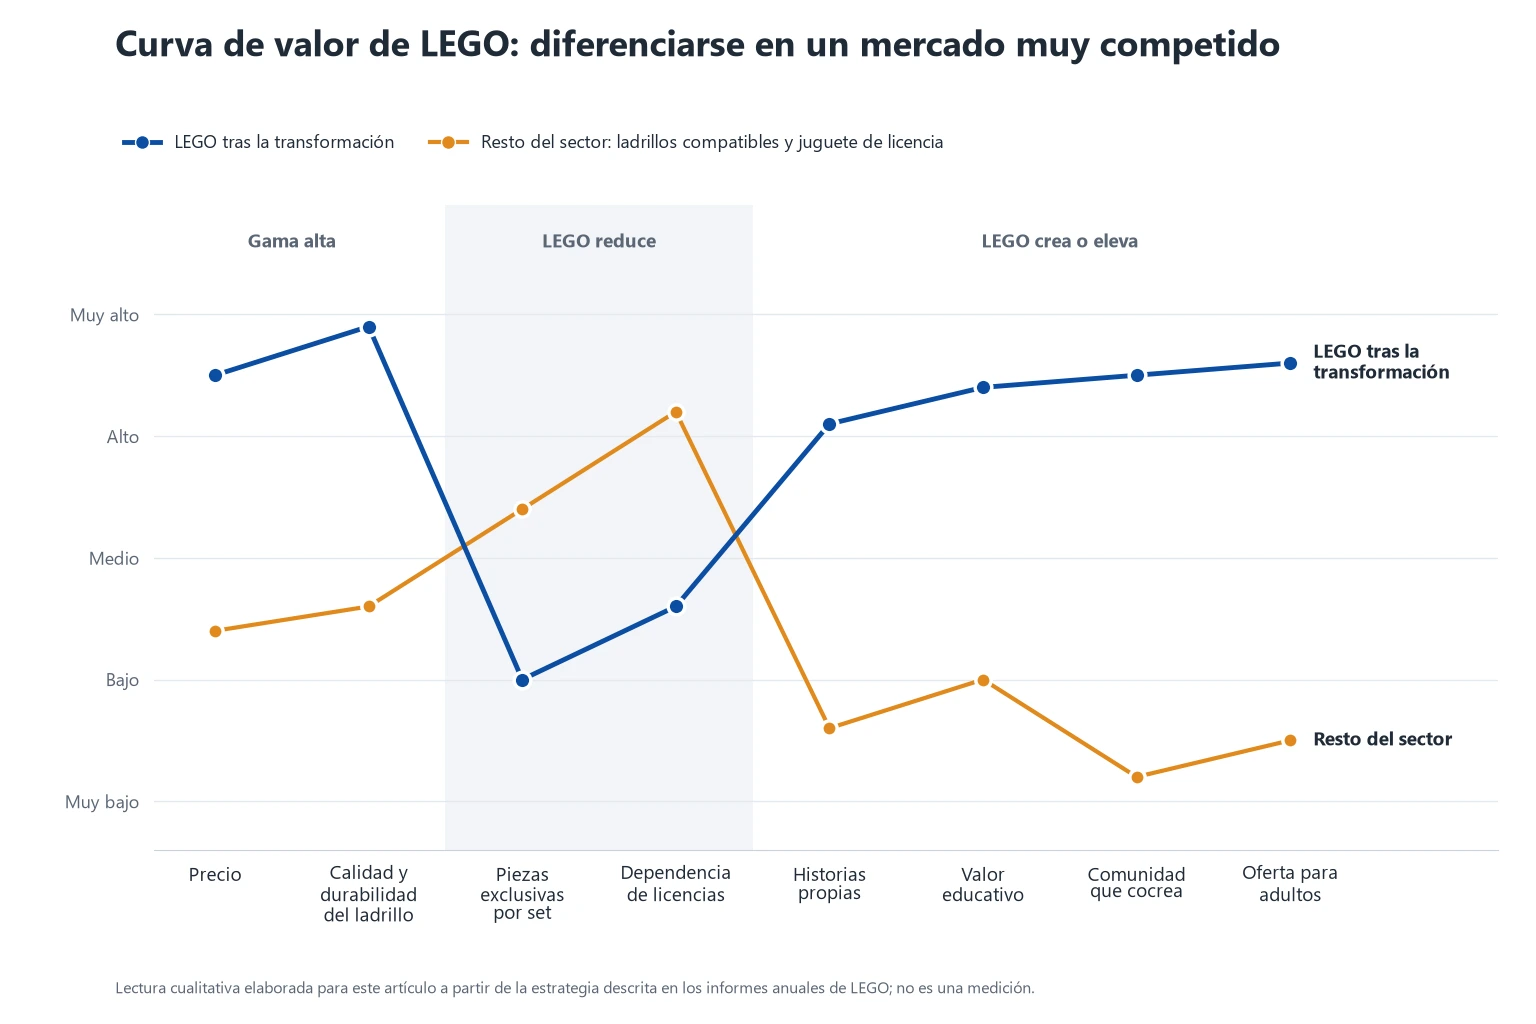
Conviene, sin embargo, no forzar la etiqueta. LEGO no creó un mercado sin competencia, sino que se diferenció dentro de uno muy competido, en el que había ladrillos compatibles más baratos desde los años ochenta. El propio David Robertson sostiene que perseguir «océanos azules», como los juguetes electrónicos para bebés, fue parte de lo que llevó a LEGO a la crisis, y que la empresa no es un buen modelo de innovación disruptiva, sino de algo más difícil de copiar: muchas innovaciones pequeñas, bien integradas y muy centradas en lo que quieren sus clientes. La curva de valor es una buena herramienta para describir esa diferenciación, no la prueba de que LEGO siguiera un método.
LEGO antes y después de la reestructuración: comparativa entre 2004 y 2008
Al terminar la segunda fase, la empresa era otra. La tabla resume los cambios en las áreas que el plan se había propuesto transformar, con 2008 como referencia porque es el último año antes de la fase de crecimiento.
| Área | 2004 | 2008 |
| Catálogo | Más de 12.000 piezas distintas y líneas dispersas | Alrededor de la mitad de piezas, paleta limitada y foco en líneas clásicas |
| Negocios | Parques, videojuegos propios y líneas alejadas del ladrillo | Juguete de construcción; parques, juegos y cine en manos de socios |
| Fabricación | Plantas en Dinamarca, Suiza, Estados Unidos y Corea | Producción concentrada en Dinamarca, la República Checa, Hungría y México, recuperada tras externalizarla |
| Licencias | Peso alto y ventas ligadas a los estrenos | Parte importante pero minoritaria del catálogo |
| Organización | Jerárquica y lenta | Más plana, con tres divisiones y comités transversales |
| Relación con el cliente | Productos sin validar con los consumidores | Diálogo directo con los fans y programas para adultos |
| Rentabilidad | Margen operativo del −16,7 % | Margen operativo del 22,0 % |
La tercera fase, la de crecimiento orgánico, arrancó en 2009 y llegó antes y con más fuerza de lo que el propio plan preveía. Entre 2008 y 2010 los ingresos pasaron de 9.526 a 16.014 millones de coronas y el margen operativo superó el 31 %. Ese crecimiento es el tema del capítulo siguiente, y su clave fue que LEGO volvió a innovar, pero esta vez con reglas.
Innovación controlada y cocreación con los clientes en LEGO (2007-2010)
Una vez estabilizada la empresa, el reto siguiente no era solo crecer, sino hacerlo sin repetir los errores que la habían llevado al borde de la quiebra. LEGO había caído, en buena medida, por innovar demasiado y sin rumbo; ahora tenía que volver a innovar, pero con reglas claras sobre qué se hacía, quién lo decidía y cómo se medía. Esa combinación de creatividad y control, junto con una relación nueva con sus clientes más fieles, explica el crecimiento de estos años.
Qué es la innovación controlada: el modelo de gobierno de la innovación de LEGO
Antes de la crisis, LEGO había seguido casi al pie de la letra los consejos de moda sobre innovación: contratar talento creativo diverso, abrir estudios de diseño en varias capitales, buscar mercados nuevos, apostar por la innovación disruptiva. Como resumió David Robertson, «LEGO siguió todos los consejos de los expertos, y aun así estuvo a punto de quebrar». El problema no era la falta de ideas, sino que nadie las encauzaba ni comprobaba si tenían sentido para el negocio.
La respuesta fue un sistema para gobernar la innovación que Robertson y Per Hjuler, responsable del laboratorio de conceptos de LEGO, describieron en la Harvard Business Review en 2009. Un comité ejecutivo transversal coordinaba toda la innovación de la empresa, que se repartía en ocho tipos distintos, desde el desarrollo de producto hasta el modelo de negocio, asignados a cuatro áreas con un grado de novedad esperado diferente para cada una. Los equipos de producto se ocupaban de las mejoras incrementales; el Concept Lab, de las apuestas de largo plazo; la división de comunidad, educación y venta directa, de las nuevas formas de relacionarse con los clientes. Innovar dejó de significar solo lanzar productos y pasó a incluir precios, canales, procesos y comunidad.
Ese marco se apoyaba en dos preguntas que cualquier proyecto nuevo tenía que superar. ¿Refuerza la propuesta de valor central de LEGO, el sistema de juego? ¿Es sostenible financieramente? A ellas se sumaban reglas operativas que ya venían de la fase anterior: plazos de desarrollo cortos, reutilización máxima de las piezas existentes y pruebas con niños y familias antes de producir a gran escala. Robertson lo resumió en una frase que vale para cualquier empresa: cuanto más se aumenta la creatividad y la innovación, más hay que aumentar también el foco y el control.
Cultura de experimentación en LEGO: límites a la innovación, decisiones de continuar o cancelar y aprendizaje de los errores
Innovar con control no significa dejar de equivocarse, sino equivocarse a una escala que la empresa pueda asumir y aprender de ello. LEGO fijó primero los límites dentro de los cuales se podía experimentar: una paleta reducida de piezas y colores, plazos de desarrollo cortos, una meta de rentabilidad para el conjunto del negocio y un comité que decidía qué proyectos merecían recursos. Dentro de esos límites, los equipos tenían margen para probar; fuera de ellos, cualquier idea tenía que justificarse antes de consumir dinero.
Lo más revelador es la disposición a cancelar. En 2004 la empresa deshizo la sustitución de DUPLO por LEGO Explore y recuperó la marca que los padres conocían; en 2006 canceló tres líneas completas; y en los años siguientes cerró servicios y productos digitales que no cumplían sus expectativas. Ninguna de esas decisiones se presentó como un fracaso que hubiera que esconder, sino como información para decidir mejor. Las ideas se probaban con niños antes de fabricar a gran escala: los enemigos esqueleto de Ninjago, por ejemplo, salieron de pruebas en las que resultaron los villanos favoritos de los niños de seis años en todo el mundo.
El tercer ingrediente es que lo aprendido circule. Las reuniones abiertas con empleados, los datos de ventas visibles para todos y los comités transversales que reunían a responsables de distintas áreas servían para que un error en una parte de la empresa no se repitiera en otra. No consta que LEGO tuviera una política formal sobre cómo tratar los errores, pero el principio que se desprende del caso es claro y vale para cualquier organización: equivocarse dentro de unos límites acordados es parte del trabajo de innovar; lo que destruye valor es ocultar un problema hasta que ya no tiene arreglo, como había ocurrido antes de 2004.
Cocreación con los fans adultos: de los «hackers» de Mindstorms al panel de usuarios
La relación de LEGO con sus fans adultos empezó con un susto. Pocas semanas después del lanzamiento de Mindstorms, el kit de robótica de 1998, un estudiante de Stanford desmontó por ingeniería inversa el ladrillo programable y publicó cómo funcionaba, y pronto circulaban por internet programas alternativos creados por aficionados. El primer impulso de la empresa fue defender su propiedad intelectual, pero acabó haciendo lo contrario: incluyó en la licencia del software un derecho expreso a modificarlo, porque entendió que esos usuarios hacían el producto más atractivo sin cobrar por ello.
Cuando LEGO decidió renovar Mindstorms, dio un paso más. Antes incluso de tener un prototipo, invitó a cuatro aficionados adultos a diseñar con su equipo la nueva versión, y trabajaron con la empresa durante once meses: influyeron en los sensores, en las conexiones y en el software, y el producto resultante, Mindstorms NXT, salió a la venta en 2006 y vendió más de 150.000 unidades solo en 2007. En 2007 llegó también un nuevo sistema de motores y luces desarrollado en estrecha colaboración con fans adultos. No todo funcionó: un servicio que permitía diseñar un modelo propio en el ordenador y comprarlo como set se cerró en 2012 por no cumplir las expectativas de calidad y resultar demasiado complejo. La cocreación no garantiza el éxito; reduce el riesgo de diseñar a ciegas.
LEGO Ideas: cómo convertir los diseños de los fans en productos con demanda demostrada
La expresión más conocida de esta filosofía es LEGO Ideas, que nació en 2008 como una prueba en Japón con el nombre de LEGO CUUSOO, en colaboración con una empresa japonesa de ideas colaborativas. En 2011 se abrió a todo el mundo y en 2014 adoptó su nombre actual. Su mecánica es sencilla: cualquier aficionado puede proponer un diseño; si reúne 10.000 apoyos de la comunidad, LEGO lo revisa y decide si lo fabrica, y si llega a las tiendas, el creador recibe el 1 % de las ventas netas y aparece en la caja.
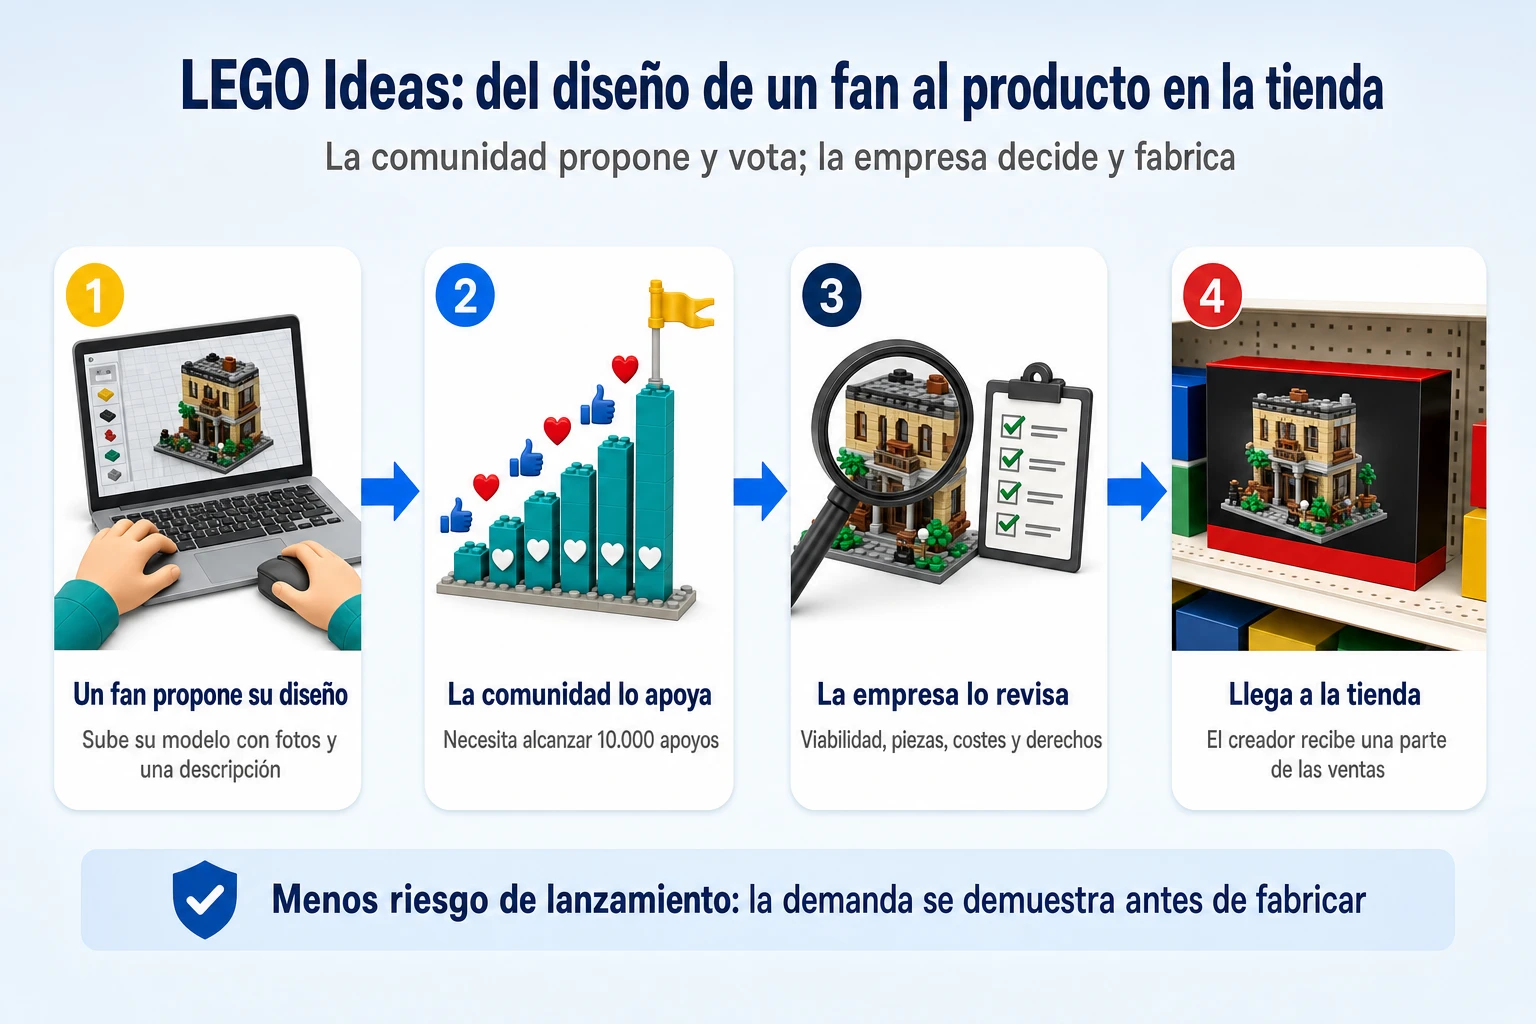
Conviene subrayar lo que el proceso no hace. Alcanzar los 10.000 apoyos no significa que LEGO vaya a fabricar el producto: solo da derecho a que la empresa lo revise, y muchas propuestas que superan el umbral acaban rechazadas. La revisión comprueba, en esencia, tres cosas. La primera es la propiedad intelectual: si el diseño reproduce una película, una serie o una marca ajena, hace falta un acuerdo con su propietario, y LEGO puede descartarlo si choca con sus licencias o con sus valores. La segunda es la viabilidad de fabricación: qué piezas exige, si son seguras, cuánto cuesta producirlo y si se puede construir con elementos existentes, lo que a menudo obliga a los diseñadores de LEGO a rehacer buena parte del modelo original. La tercera es el potencial comercial y el encaje en la cartera: si el producto tiene un público suficiente fuera de quienes lo votaron y si complementa o canibaliza los productos propios.
Ese reparto de papeles es lo que convierte la cocreación en un proceso empresarial gobernable. La comunidad aporta ideas y demuestra interés; la empresa conserva el control de la viabilidad, la calidad y la rentabilidad. El volumen es modesto: en 2012 la plataforma había dado lugar a cuatro productos. Su valor está en que cada lanzamiento llega con una demanda demostrada antes de fabricar y con una comunidad que lo siente como suyo. De ahí salieron sets como el coche Ecto-1 de «Cazafantasmas», el primero con el nombre de LEGO Ideas en 2014, el cohete Saturno V de la NASA, la cafetería de la serie «Friends» o el primer set de Minecraft, que fue el origen de toda una línea de productos. Es también un canal de relación con los fans más comprometidos, que difunden la marca con una credibilidad que ninguna campaña puede comprar.
Bionicle y las historias propias: el modelo narrativo como estrategia de producto
Bionicle, lanzada en 2001, demostró antes de la crisis algo que LEGO aprovecharía después de forma sistemática. Era una línea propia con una historia épica, personajes recurrentes, cómics, libros, videojuegos y películas, y en 2003 fue la más vendida de la empresa, cuando casi todo lo demás perdía dinero. Robertson lo explica con lo que LEGO aprendió de Star Wars: si un niño tiene un mundo rico con una historia que sucede en él, quiere construir ese mundo y después jugar a esa historia.
La ventaja de las historias propias frente a las licencias es económica además de creativa. Las licencias de cine generan ventas que suben y bajan con los estrenos, algo que la propia LEGO consideraba incompatible con la estabilidad de beneficios que buscaba, y obligan a pagar derechos. Una línea propia con narrativa permite controlar el calendario, el contenido y el margen. Bionicle terminó en 2010, pero la fórmula se repitió con Ninjago en 2011 y con Legends of Chima en 2013, y LEGO Friends la aplicó en 2012 a un reto que la empresa llevaba años sin resolver: atraer a las niñas, que eran una parte muy pequeña de sus clientes. El objetivo de fondo era el mismo en todos los casos: vender experiencias, no solo piezas.
Los fans adultos de LEGO (AFOL): de clientes ocasionales a segmento estratégico
Los adultos aficionados a LEGO, a los que la comunidad llama AFOL por sus siglas en inglés, ya existían antes de la crisis: en 1999, una encuesta interna detectó que el 70 % de los usuarios de Mindstorms eran adultos. Lo nuevo a partir de 2005 fue tratarlos como un segmento estratégico y como fuente de innovación, con productos diseñados específicamente para ellos. En 2007 llegó la serie de edificios modulares, grandes construcciones urbanas creadas a partir de las sugerencias de los propios aficionados y dirigidas por un diseñador que había sido uno de ellos; ese mismo año, una versión de exposición del Halcón Milenario de 5.195 piezas se convirtió en el mayor modelo de LEGO hasta la fecha; y en 2008 nació LEGO Architecture, a partir de la idea de un arquitecto aficionado de Chicago, y ese mismo año llegó una maqueta del Taj Mahal de casi 6.000 piezas, otro gran modelo de exposición pensado para adultos.
Este segmento tiene un valor que va más allá de sus compras. Los adultos compran sets más grandes y caros, pero sobre todo actúan como embajadores de la marca en internet, en exposiciones y en los medios especializados, y su conocimiento técnico del producto los convierte en los mejores probadores posibles. Algunos acabaron trabajando para LEGO como diseñadores o colaborando con la empresa como socios externos.
Resultados de LEGO entre 2006 y 2010: el crecimiento más rápido de su historia
La combinación de foco, innovación con reglas y cercanía al cliente se tradujo en el periodo de crecimiento más intenso de la historia de la empresa. En cuatro años los ingresos se duplicaron con creces, el beneficio neto casi se triplicó y el margen operativo pasó del 17 % a más del 31 %, uno de los más altos de toda la industria del juguete.
| Indicador | 2006 | 2010 |
| Ingresos (millones de coronas) | 7.798 | 16.014 |
| Beneficio neto (millones de coronas) | 1.290 | 3.718 |
| Margen operativo | 17,0 % | 31,1 % |
| Plantilla media | 4.908 personas | 8.365 personas |
| Cuota del mercado mundial del juguete | 3,6 % (2008) | 5,9 % |
En esta etapa, LEGO pasó de ser un negocio rescatado a una plataforma de innovación continua con una comunidad comprometida. El reto siguiente sería llevar la marca más allá del juguete físico, al cine, los videojuegos y el juego digital, sin repetir la dispersión que casi la hunde diez años antes.
Expansión transmedia de LEGO (2011-2016): cine, licencias, videojuegos y juego digital
Con la rentabilidad consolidada y un sistema de innovación que funcionaba, LEGO entró en una fase nueva: aprovechar su marca y su comunidad para llegar a otros medios y experiencias. La diferencia con la diversificación caótica de comienzos de siglo fue que esta vez casi todo se hizo a través de socios especializados y con una condición: cada extensión tenía que llevar de vuelta al juego con ladrillos. LEGO no volvió a montar estudios de cine ni de videojuegos; puso la marca, las historias y el control de calidad, y dejó la producción a quien sabía hacerla.
Tres criterios para decidir una expansión de marca: coherencia con la esencia, retorno medible y sinergia con el producto
LEGO nunca publicó una lista oficial de criterios para sus extensiones, pero sus decisiones de esta etapa siguen un patrón muy claro que se puede convertir en una herramienta de análisis. Cada paso fuera del juguete físico superaba tres filtros: ser coherente con la esencia de la marca, tener un retorno medible y reforzar la venta de producto físico en lugar de competir con ella. Son los tres filtros que habían fallado en la diversificación de comienzos de siglo, cuando los parques consumían capital, los relojes no tenían nada que ver con construir y los videojuegos propios perdían dinero sin llevar a nadie a una tienda de juguetes.
El primer filtro, la coherencia, pregunta si la extensión transmite lo que hace única a la marca: construir, imaginar y jugar con un sistema. El segundo, el retorno, exige que la iniciativa se pueda evaluar económicamente por sí misma y que el riesgo lo asuma, cuando es posible, un socio que sabe gestionarlo. El tercero, la sinergia, pregunta si el contenido lleva de vuelta al producto: una película con su línea de sets lanzada a la vez, un videojuego que hace que un niño quiera construir la nave que acaba de pilotar. Cualquier empresa que quiera extender su marca a otros mercados puede aplicar las mismas tres preguntas antes de invertir, y descubrirá que muchas ideas atractivas no superan la tercera.
La LEGO Película (2014): el cine como palanca de marca y de ventas
En febrero de 2014 Warner Bros. estrenó «La LEGO Película», el proyecto que mejor simboliza esta etapa. Costó unos 60 millones de dólares, recaudó alrededor de 470 millones en todo el mundo y obtuvo una acogida crítica excelente, con un 96 % de valoraciones positivas en Rotten Tomatoes. Para una marca de juguetes era algo más que una película de éxito: era la prueba de que LEGO podía contar historias capaces de interesar a niños y adultos a la vez.
Su efecto sobre el negocio fue real, pero conviene medirlo bien. LEGO la señaló como «otra contribución significativa» al crecimiento de 2014, año en que sus ingresos subieron un 13 %, aunque las líneas más vendidas siguieron siendo las de siempre: City, Star Wars y Friends. El mayor efecto estuvo en la marca: en febrero de 2015, la consultora Brand Finance nombró a LEGO la marca más poderosa del mundo, por delante de Ferrari, y atribuyó buena parte del salto a la película. La lección es que el contenido funciona como palanca de ventas físicas cuando se diseña desde el principio integrado con el producto, como ocurrió aquí, con una línea de sets lanzada a la vez que el estreno y continuaciones como «Batman: La LEGO Película» o «La LEGO Ninjago Película».
La gestión de licencias de LEGO: franquicias globales con disciplina
LEGO no renunció a las licencias tras la crisis, pero cambió la forma de gestionarlas. Ya en 2003 había fijado la regla que seguiría después: los productos ligados a películas serían una parte importante, pero relativamente pequeña, de su catálogo, porque sus ventas fluctuaban demasiado para la estabilidad de beneficios que buscaba. La empresa se concentró en franquicias globales y duraderas, capaces de sostener ventas durante años y no solo durante un estreno.
Los mejores ejemplos de este periodo responden a ese criterio. Star Wars, la primera licencia de cine de LEGO desde 1999, siguió siendo una de sus líneas más vendidas, y Harry Potter, presente desde 2001, superó las expectativas en 2011. A partir de 2012 llegaron los superhéroes de Marvel y DC, y ese mismo año el primer set de Minecraft, que salió de una propuesta en la plataforma de los fans y se convirtió en una línea propia: un videojuego de éxito mundial traducido a ladrillos físicos. Junto a las licencias, LEGO reforzó sus historias propias, como Ninjago, que en 2011 se vendió muy por encima de lo previsto, o Friends, que desde 2012 le abrió el público infantil femenino.
Cómo evaluar una licencia: regalías, ventas esperadas, duración, dependencia de los estrenos y encaje con el producto propio
La disciplina de LEGO con las licencias se puede traducir en un análisis económico que sirve para cualquier empresa que se plantee explotar una marca ajena. Una licencia no es buena porque la franquicia sea famosa, sino porque las ventas que genera, descontadas las regalías y el riesgo, dejan más margen que la alternativa de dedicar esos recursos a un producto propio. La tabla resume las preguntas que conviene hacerse antes de firmar; no es un procedimiento publicado por LEGO, sino una lectura de los criterios que se desprenden de sus decisiones.
| Criterio | Pregunta que hay que responder | Cómo se vio en LEGO |
| Regalías y margen | ¿Cuánto margen queda después de pagar al propietario de la marca? | Las licencias caras y sin control de retorno figuraban entre los errores previos a 2004 |
| Ventas esperadas | ¿Qué volumen razonable puede generar y con qué escenarios pesimista y optimista? | Star Wars, Harry Potter y Minecraft sostuvieron ventas durante muchos años |
| Dependencia de los estrenos | ¿Las ventas dependen de que haya una película o una temporada nueva? | En 2003, sin estreno de Star Wars, las ventas de productos de cine se hundieron en Estados Unidos |
| Duración del acuerdo | ¿Da tiempo a recuperar el diseño, los moldes y la promoción? | LEGO priorizó franquicias globales y duraderas frente a éxitos de temporada |
| Encaje con el producto propio | ¿Se construye con piezas existentes y refuerza el sistema de juego o lo canibaliza? | Los sets con licencia usan el mismo sistema de piezas que los propios |
| Peso en la cartera | ¿Qué ocurre con el beneficio si la franquicia pierde interés? | Desde 2003, las licencias de cine debían ser una parte importante pero minoritaria del catálogo |
Videojuegos de LEGO: del desarrollo propio a la licencia con socios especializados
Los videojuegos son el mejor ejemplo del cambio de modelo. Antes de la crisis, LEGO desarrollaba sus propios juegos con grandes inversiones y escaso retorno; en 2004 los cedió a socios con licencia, y fue entonces cuando empezaron a funcionar. El estudio británico TT Games, que Warner Bros. compró en 2007, convirtió las licencias y las líneas de LEGO en una larga serie de juegos con un estilo humorístico y accesible, desde «LEGO Star Wars» en 2005 hasta «LEGO Marvel Super Heroes» o «LEGO City Undercover».
Estos juegos no pretendían competir con las grandes franquicias del sector. Su función era prolongar el tiempo que niños y familias pasaban con la marca y abrir nuevas puertas de entrada a ella, sin que LEGO asumiera el riesgo ni la inversión de desarrollarlos. Casi dos décadas después seguían funcionando: en 2022, «LEGO Star Wars: La saga Skywalker» fue uno de los juegos más vendidos del año.
Juego híbrido entre lo físico y lo digital: los experimentos de LEGO y lo que enseñaron
No todas las apuestas digitales salieron bien, y es justo contarlo. LEGO Universe, un juego en línea multijugador lanzado en 2010, cerró en 2012; LEGO Fusion, una aplicación de 2014 que reconocía construcciones físicas y las llevaba a un videojuego, tuvo un recorrido corto; y LEGO Dimensions, que desde 2015 combinaba sets físicos con un juego de consola, dejó de recibir novedades en 2017, cuando el mercado de juguetes conectados a videojuegos se hundió para todos los fabricantes.
Estos experimentos no tuvieron el éxito comercial esperado, pero dejaron aprendizajes que LEGO aprovechó después. El más importante fue que la integración entre lo físico y lo digital funciona mejor cuando el ladrillo sigue siendo el centro de la experiencia y la tecnología la amplía, y cuando se hace con socios tecnológicos en lugar de en solitario. La diferencia con los errores de comienzos de siglo es que esta vez los fracasos fueron acotados, se cerraron a tiempo y no pusieron en riesgo el negocio principal.
Resultados de LEGO entre 2011 y 2016: hasta convertirse en la mayor empresa de juguetes del mundo
Los resultados financieros de esta etapa confirmaron que la expansión estaba bien planteada. Los ingresos se duplicaron entre 2011 y 2016 con un margen operativo que se mantuvo por encima del 30 % todos los años, una rentabilidad excepcional para un fabricante de juguetes.
| Año | Ingresos (millones de coronas) | Beneficio neto (millones de coronas) | Margen operativo | Posición entre las jugueteras |
| 2011 | 18.731 | 4.160 | 30,2 % | Tercera |
| 2014 | 28.578 | 7.025 | 33,9 % | Primera en el primer semestre |
| 2016 | 37.934 | 9.436 | 32,8 % | Primera en el año completo |
En doce años, la empresa que en 2004 perdía más de cinco millones de coronas al día se había convertido en la mayor juguetera del mundo por ventas. Knudstorp dejó la dirección ejecutiva a finales de 2016 con unos ingresos casi seis veces superiores a los de su llegada, y pasó a presidir la sociedad que gestiona la marca LEGO. Su sucesor heredaba una empresa en la cima, y precisamente por eso el año siguiente iba a resultar tan incómodo.
El bache de 2017 y la adaptación de LEGO a la era digital (2017-2022)
Después de más de una década de crecimiento ininterrumpido, LEGO se encontró en 2017 con su primer tropiezo serio desde la crisis de 2004. Los ingresos cayeron un 8 %, hasta unos 35.000 millones de coronas, el beneficio neto bajó un 17 % y la empresa anunció la supresión de unos 1.400 puestos, el 8 % de su plantilla. Fue también un año de relevos: Bali Padda, hasta entonces director de operaciones, dirigió la compañía durante nueve meses, y en octubre asumió el cargo Niels B. Christiansen, que seguía al frente en 2022.
Lejos de ser una señal de debilidad estructural, aquella contracción funcionó como una llamada de atención. El modelo que había funcionado durante diez años tenía que adaptarse a un entorno mucho más digital y a unos consumidores con hábitos distintos, y la empresa tenía que corregir algunos excesos que el propio éxito había ido acumulando.
Causas del bache de 2017: inventario acumulado, una organización sobredimensionada y un comercio en transformación
La explicación que dio LEGO fue sobre todo interna. Las ventas a los consumidores finales se mantuvieron estables en 2017; lo que cayó fueron las ventas a las tiendas en Norteamérica y Europa, porque la empresa decidió reducir el inventario acumulado a lo largo de toda la cadena de distribución. Durante los años de crecimiento a doble dígito había llenado de producto los almacenes de sus clientes y había contratado a mucha gente para sostener ese ritmo, y cuando el crecimiento se moderó, sobraban existencias y estructura. La complejidad que había combatido en 2004 había vuelto a crecer, esta vez en forma de organización.
El entorno tampoco ayudaba. Los videojuegos, las aplicaciones y el entretenimiento en plataformas de vídeo competían cada vez con más fuerza por el tiempo libre de los niños, los mercados de Europa y Norteamérica daban señales de madurez, y el comercio tradicional del juguete atravesaba una crisis profunda, cuyo símbolo fue la quiebra de la cadena estadounidense Toys»R»Us en septiembre de 2017. LEGO no la citó como causa de su caída, pero sí aceleró su apuesta por la venta directa y por sus propias tiendas.
La respuesta estratégica de LEGO: público adulto, experiencia digital, canal directo y sostenibilidad
La primera respuesta fue apostar sin complejos por el público adulto. LEGO pasó de atender a los aficionados adultos a dirigirse a cualquier adulto que buscara un pasatiempo creativo y relajante: lanzó LEGO Art en 2020, con cuadros de piezas para colgar en casa, y en 2021 la colección de flores y plantas, que la empresa presentó explícitamente como una forma de que los adultos «desconecten» mientras construyen. Las cajas para adultos adoptaron un diseño más sobrio, con fondo negro y la indicación «18+», y en 2022 la gama Creator Expert, la de los grandes modelos para expertos, pasó a llamarse LEGO Icons. En 2019 compró además BrickLink, la mayor comunidad en línea de aficionados adultos del mundo.
La segunda respuesta fue digitalizar la experiencia de la marca sin abandonar el ladrillo. LEGO Life, una red social segura para niños demasiado pequeños para otras redes, se lanzó en 2017; Hidden Side combinó en 2019 la construcción con la realidad aumentada; y LEGO Super Mario, creada con Nintendo en 2020, fue una de las líneas nuevas de más éxito de la empresa. A la vez, LEGO reforzó su canal directo: las visitas a su web casi se duplicaron en 2020, hasta 269 millones, y su red de tiendas propias pasó de 570 en 2019 a 904 en 2022, con una expansión especialmente rápida en China. En 2022 anunció además una alianza con Epic Games para explorar un entorno digital seguro para niños. La marca llegó también a la televisión con LEGO Masters, un concurso de construcción para adultos que se estrenó en el Reino Unido en 2017 y en Estados Unidos en 2020, y que se ha adaptado en muchos otros países: un formato producido por terceros que convierte la construcción en espectáculo y la acerca a un público que no compraba juguetes.
La tercera fue convertir la sostenibilidad en un proyecto de negocio. En 2015 LEGO anunció una inversión de 1.000 millones de coronas en un centro de investigación con el objetivo de fabricar sus piezas con materiales más sostenibles en 2030, y en 2018 lanzó sus primeras piezas de plástico vegetal, obtenido de la caña de azúcar. El camino ha resultado más difícil de lo previsto: en 2023 abandonó el proyecto de fabricar ladrillos con botellas de plástico reciclado porque aumentaba las emisiones en lugar de reducirlas, y trasladó su objetivo a 2032 con una formulación más prudente. El caso es honesto en lo que enseña: integrar la sostenibilidad en el producto es posible, pero exige aceptar que algunas vías no funcionan.
La segunda línea de trabajo fueron los envases. En 2018 LEGO adelantó de 2030 a 2025 su objetivo de envases sostenibles y se propuso eliminar el plástico de un solo uso, empezando por las bolsas que agrupan las piezas dentro de cada caja. Probó bolsas de papel en 2021 y las primeras cajas con ellas llegaron a las tiendas en 2022; a finales de 2025, algo más de la mitad de sus líneas de empaquetado se habían adaptado. Es un buen ejemplo de un cambio que el cliente ve en cada compra y que, a diferencia del material del ladrillo, no afecta a la calidad del producto.
Por último, LEGO volvió a revisar su catálogo con la disciplina de 2004. Redujo las líneas de bajo rendimiento, concentró la inversión en sus gamas permanentes, como City, Technic o Friends, y priorizó los mercados con más potencial de crecimiento, con China a la cabeza. Era la misma lección de la primera crisis, aplicada esta vez antes de que el problema se hiciera grave.
Resultados de la reorientación de LEGO entre 2018 y 2022
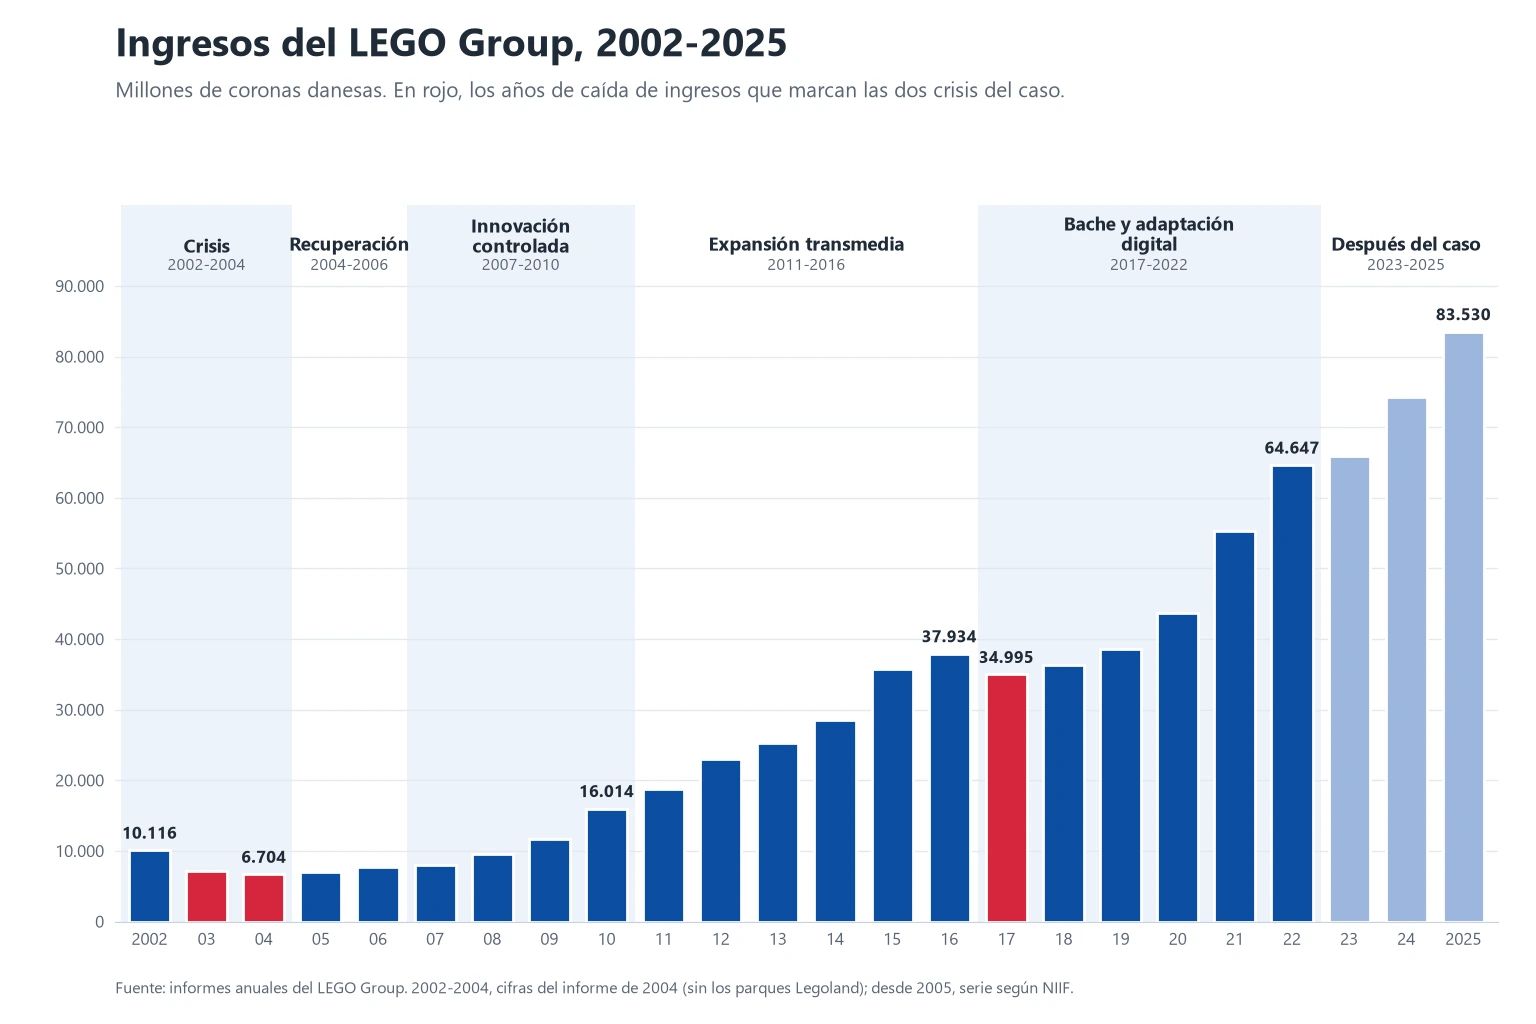
La recuperación fue lenta al principio y muy rápida después. En 2018 los ingresos crecieron un 4 %; en 2020, en plena pandemia, un 13 %; y en 2022 ya superaban los 64.600 millones de coronas, casi el doble que en el año del bache.
| Año | Ingresos (millones de coronas) | Beneficio neto (millones de coronas) | Crecimiento de ingresos | Margen operativo |
| 2018 | 36.391 | 8.076 | +4 % | 29,6 % |
| 2020 | 43.656 | 9.916 | +13 % | 29,6 % |
| 2022 | 64.647 | 13.782 | +17 % | 27,7 % |
La pandemia de COVID-19, que hundió a tantos sectores, favoreció a LEGO por tres razones que eran fruto de la etapa anterior. Tenía un canal en línea fuerte y relación directa con sus clientes, un catálogo que funcionaba igual de bien con niños que con adultos que pasaban más tiempo en casa, y una experiencia que combinaba lo físico y lo digital mejor que la de sus competidores. El margen operativo bajó algo respecto a la década anterior por la fuerte inversión en tiendas, fábricas y digitalización, pero siguió muy por encima del habitual en la industria.
Qué enseña la etapa de 2017 a 2022: elasticidad de la marca, reacción temprana e innovación disciplinada
Esta etapa deja tres ideas que completan las del rescate. La primera es la elasticidad de la marca: LEGO demostró que podía llegar a públicos nuevos, como los adultos, el juego digital o los consumidores preocupados por la sostenibilidad, sin diluir su identidad, porque todas esas extensiones seguían girando alrededor del ladrillo.
La segunda es la gestión temprana de las caídas. Ante el bache, LEGO reorientó el catálogo, la estructura y los canales en lugar de sacrificar la calidad o la esencia del producto, y lo hizo con una caída de ingresos del 8 %, no del 30 %. Haber vivido la crisis de 2004 le permitió reconocer las señales mucho antes. La tercera es la innovación disciplinada: la empresa siguió experimentando con realidad aumentada, televisión, videojuegos y nuevos materiales, pero con el riesgo acotado y con la disposición a cerrar lo que no funcionaba.
LEGO después de 2022: récords de ingresos y nuevas fábricas
El caso que analiza este artículo termina en 2022, pero la trayectoria ha continuado. En 2025 LEGO ingresó 83.530 millones de coronas, más de doce veces lo que ingresaba en 2004, y ganó 16.710 millones, una cifra superior a los ingresos totales de cualquier año anterior a 2011. Ese año abrió en Vietnam su sexta fábrica y tenía otra en construcción en Virginia, en Estados Unidos, prevista para 2027, además de más de 1.100 tiendas propias en 54 mercados. El margen operativo, del 26,4 %, sigue reflejando la misma disciplina que salvó a la empresa veinte años antes.
Seis lecciones de la transformación de LEGO para cualquier empresa
La historia de LEGO entre 2004 y 2022 se suele contar como un golpe de genio, pero lo interesante es justo lo contrario. No hubo un producto salvador ni una idea brillante que lo cambiara todo, sino una combinación sostenida de decisiones de estrategia, de operaciones y de cultura que se reforzaban entre sí. Por eso el caso es útil fuera del sector del juguete: casi ninguna de esas decisiones dependía de fabricar ladrillos de plástico.
Las seis lecciones que siguen agrupan esas decisiones según el marco de gestión al que responden. Cada una explica el principio, cómo lo aplicó LEGO y cómo se traduce a otros sectores, porque una lección que solo sirve para LEGO no es una lección, es una anécdota.
Foco en el núcleo del negocio (core business): saber qué hace única a la empresa y concentrar los recursos en ello
La primera decisión de Knudstorp no fue crecer, sino averiguar qué era LEGO. La respuesta fue el sistema de juego: piezas que encajan entre sí, se combinan de muchas formas y siguen siendo compatibles décadas después. Todo lo que no reforzaba esa idea, por rentable que pareciera sobre el papel, pasó a ser candidato a desaparecer: los parques, los relojes y otros productos de estilo de vida, los videojuegos de desarrollo propio y miles de piezas que solo servían para un set.
El resultado de ese foco no fue solo un catálogo más corto. Al concentrarse en lo esencial, LEGO bajó costes, recuperó coherencia de marca y ganó velocidad, porque cada decisión nueva se podía contrastar con una pregunta sencilla: ¿esto refuerza el sistema de juego o lo dispersa? Esa pregunta es la que le faltaba a la empresa en los años de la diversificación.
La traducción a otros sectores es directa. Una cadena hotelera puede abandonar la restauración que no aporta a su experiencia de alojamiento para invertir donde de verdad se diferencia; una empresa tecnológica puede cerrar divisiones que no son rentables para concentrar su desarrollo en el producto que la define. En los dos casos lo difícil no es identificar el núcleo, sino aceptar que hay negocios razonables que sobran porque restan foco al que importa.
Orientación al cliente (customer centricity): convertir a los clientes en cocreadores
Antes de la crisis, LEGO diseñaba para sus clientes; después aprendió a diseñar con ellos. La diferencia consiste en pasar de un modelo de una sola dirección, «yo fabrico y tú compras», a otro en el que la comunidad propone, opina y valida antes de que la empresa invierta. LEGO Ideas es el ejemplo más visible, pero no el único: los fans adultos entraron en los equipos de producto, en los programas de embajadores y en las pruebas de los nuevos lanzamientos.
Este modelo tiene dos ventajas que se refuerzan. La primera es que reduce el riesgo, porque la demanda se demuestra antes de fabricar; la segunda es que convierte a los clientes más comprometidos en una fuerza de marketing que ninguna campaña podría comprar. Un fan cuyo diseño acaba en las tiendas lo cuenta, y miles de fans que lo votaron se sienten parte del resultado.
Fuera del juguete, la misma lógica aparece en marcas de moda que invitan a sus clientes a diseñar colecciones cortas y en plataformas de software que integran módulos desarrollados por su comunidad de usuarios. La condición para que funcione es la misma que en LEGO: la empresa conserva la decisión final y el control de calidad, porque la cocreación sin criterio solo traslada la dispersión del catálogo de dentro afuera.
Diferenciación con valor y estrategia de océano azul: competir en lo que los rivales no pueden copiar
Cuando caducaron sus patentes, LEGO tuvo la tentación de competir donde la llevaban sus rivales: más sets, más piezas, más novedades y más licencias. La salida fue la contraria: dejar de competir en volumen y variedad y concentrarse en los atributos que nadie más podía ofrecer a la vez. Calidad y durabilidad del ladrillo, historias propias, valor educativo, una comunidad que participa en el diseño y una oferta pensada para adultos formaron un perfil que los fabricantes de ladrillos compatibles no podían copiar solo con bajar el precio.
Conviene precisar qué se aprende aquí y qué no. LEGO no escapó a un mercado sin competencia, como propone la estrategia del océano azul; se diferenció dentro de un mercado muy competido, y la curva de valor sirve para describir esa diferenciación, no para atribuirle un método. Lo útil del marco es que obliga a decidir qué atributos se elevan, cuáles se reducen y cuáles se eliminan, en vez de intentar mejorar todos a la vez. Una aerolínea que ofrece una experiencia superior en rutas cortas donde todas las demás compiten por precio, o una empresa de alimentación que une producto gourmet y beneficios nutricionales, hacen el mismo ejercicio.
Organización ágil: menos capas, información compartida y decisiones más cerca del mercado
La crisis de LEGO no fue solo de producto; fue también la de una organización que tardaba demasiado en enterarse de lo que pasaba y en decidir qué hacer. La transformación redujo la cúpula a un equipo de seis personas, buscó una estructura más plana y creó comités transversales capaces de decidir rápido y cerca del mercado. La velocidad no salió de trabajar más deprisa, sino de reducir las capas por las que tenía que pasar cada decisión y de dar a los equipos reglas claras dentro de las cuales podían decidir.
Esa velocidad necesitaba información a la vista de todos. Las decenas de reuniones abiertas con empleados de 2004 y las ventas diarias publicadas en la intranet tenían un objetivo común: que nadie pudiera ignorar la situación real de la empresa, porque una organización que no ve sus problemas no puede corregirlos a tiempo. En otros sectores el principio se reconoce en empresas de ingeniería que acortan los ciclos de aprobación de sus prototipos o en compañías que, al crecer, mantienen equipos pequeños y con autonomía en lugar de añadir comités. Y el bache de 2017 recuerda la otra cara: la estructura tiende a crecer con el éxito, y hay que revisarla antes de que pese.
Sostenibilidad como estrategia: integrarla en la propuesta de valor y no tratarla como un coste
Para LEGO, la sostenibilidad es una cuestión de negocio antes que de imagen, porque su producto es plástico y su promesa es que dure generaciones. Sustituir el material sin perder ni la calidad ni la compatibilidad con piezas fabricadas hace cincuenta años es un problema técnico de primer orden, y la empresa lo ha abordado como tal: con inversión, con plazos públicos y aceptando que algunas vías no funcionan.
La lección para otras empresas no es copiar una iniciativa verde, sino integrar la sostenibilidad en lo que el cliente ya valora. Cuando refuerza la propuesta de valor, prepara a la empresa para la regulación que vendrá y diferencia la marca; cuando se añade por fuera, es un coste más. Los programas de reacondicionamiento de la electrónica de consumo o las flotas eléctricas que reducen el coste operativo de una empresa logística responden a la misma lógica.
Expansión transmedia: la marca como plataforma que se extiende a otros canales
La última lección es quizá la más llamativa, porque convirtió a una empresa de juguetes en una presencia habitual en cines, consolas y televisión. LEGO entendió que su marca no era un producto, sino un universo que se podía contar en muchos formatos, siempre que cada uno llevara de vuelta al juego físico. Películas, videojuegos y series ampliaron el alcance de la marca y alimentaron la venta de sets, y la empresa evitó repetir el error de comienzos de siglo porque esta vez casi todo se hizo con socios especializados en lugar de con negocios propios.
La regla que se puede extraer es sencilla de enunciar y difícil de cumplir. Extenderse a otros canales funciona cuando cada extensión refuerza el producto central; se convierte en dispersión cuando cada una empieza a justificarse por sí misma. Una editorial que lleva sus sagas a series, productos y eventos en directo, o una marca deportiva que convierte su identidad en experiencias de entretenimiento, están ante la misma frontera que LEGO tuvo que aprender a respetar.
Conclusión: de la reestructuración a la transformación de LEGO
La transformación de LEGO demuestra que un rescate empresarial con éxito no consiste simplemente en recortar para sobrevivir. Recortar fue imprescindible, pero solo fue la primera de tres fases: lo que convirtió el rescate en una transformación fue construir después un sistema que combinaba foco en el núcleo del negocio, innovación con reglas y una cultura cercana a sus clientes. Sin la primera fase la empresa no habría sobrevivido; sin las dos siguientes habría vuelto a caer en cuanto llegara la siguiente dificultad.
El propio Knudstorp resumió su mandato, al despedirse en 2016, con una lista de cinco etapas que cualquier directivo reconocerá: sobrevivir, encontrar un propósito, dejar crecer, dar un paso adelante y dar el salto. Y añadió, con ironía, una disculpa por la jerga de gestión. La lista es útil precisamente porque es una secuencia y no un catálogo de iniciativas: cada etapa solo fue posible porque la anterior había terminado.
«Survive, purpose, let growth loose, step up, leap. I apologise for the management lingo.»
Jørgen Vig Knudstorp, en su entrevista de despedida con el Financial Times, diciembre de 2016
La idea que recorre todo el caso es sencilla y exigente a la vez. LEGO casi quiebra por hacer demasiadas cosas y se recuperó haciendo menos, pero mejor y más conectadas entre sí: menos piezas, menos líneas y menos negocios, al servicio de un único sistema de juego que todo lo demás reforzaba. Por eso el caso sirve para cualquier empresa que se haya dispersado, aunque no fabrique juguetes. Si le interesa cómo se plantea el arranque de una transformación de este tipo, o por qué fracasan tantas, puede profundizar en cómo arrancar un proyecto de transformación y en por qué fracasan las transformaciones empresariales.
La lección definitiva cabe en la imagen del propio producto. En los negocios, como en un set de LEGO, no se trata de cuántas piezas tienes, sino de saber cuáles usar y cómo encajarlas para que la estructura dure décadas.
Transformalix: estrategia, cultura y transformación
Muchas organizaciones reconocen en LEGO su propia situación: un catálogo que ha crecido más deprisa que el negocio, iniciativas que dispersan la atención de la dirección y transformaciones que se aprueban pero no terminan de ejecutarse. En Transformalix ayudamos a las empresas a definir su estrategia, conectarla con la cultura y convertirla en cambios reales en la forma de trabajar, con un enfoque práctico y adaptado a cada organización: desde el diagnóstico de dónde se pierde valor hasta la simplificación y el acompañamiento de la ejecución.
Si quiere saber cómo podemos ayudarle, puede conocer nuestros servicios o ponerse en contacto con nosotros. Estaremos encantados de analizar con usted por dónde empezar.